Stablecoins dans l’allocation d’actifs: le rôle de la réserve de liquidités

15.09.2026

Dans le cadre de l’allocation d’actifs, il s’agit de déterminer comment répartir le capital entre les différentes classes d’actifs. La réserve de liquidité constitue l’un des piliers de cette allocation, et c’est précisément là que les stablecoins entrent en jeu. Au sein de l’écosystème des cryptomonnaies, ils offrent une réserve numérique disponible 24 heures sur 24, même lorsque les banques et les bourses ont fermé depuis longtemps. Selon leur utilisation, ils peuvent permettre de générer des produits supplémentaires.

En bref

Dans l’allocation d’actifs, les stablecoins jouent le rôle de réserve de liquidités au sein d’un portefeuille de cryptomonnaies et permettent de réallouer des actifs 24 heures sur 24.

  • Ils facilitent le rééquilibrage tactique sans que le capital ait besoin de quitter l’écosystème des cryptomonnaies.
  • Ils s’accompagnent en revanche de risques tels que les fluctuations de change, l’absence de garantie des dépôts ainsi que de risques liés aux émetteurs et aux plateformes.

Recevez chaque mois les principales actualités et évolutions dans le domaine des cryptomonnaies – abonnez-vous à notre newsletter crypto.

Nous sommes samedi soir, et soudain, un évènement géopolitique ou une annonce économique majeure fait les gros titres dans le monde entier. Alors que les places boursières traditionnelles sont fermées, les marchés des cryptomonnaies réagissent 24 heures sur 24 aux nouvelles informations. En fonction de l’événement, les cours des cryptomonnaies peuvent flamber ou s’effondrer en l’espace de quelques minutes. Le problème, c’est que lorsque les cours des cryptomonnaies réagissent aux nouvelles informations, les marchés financiers traditionnels sont quant à eux à l’arrêt.

L’un des avantages potentiels du marché des cryptomonnaies, accessible 24 heures sur 24, c’est qu’il permet aux investisseuses et aux investisseurs de réagir aux nouvelles évolutions, même en dehors des heures de négoce des bourses traditionnelles. Avec les stablecoins, c’est-à-dire des cryptomonnaies qui, dans des conditions normales, sont indexées à parité, un pour un, sur la valeur d’une monnaie fiduciaire telle que le dollar américain, il est possible de réallouer les positions en cryptomonnaies même au beau milieu de la nuit. Par exemple, si l’on échange des bitcoins contre des stablecoins quand les cours baissent, on ne subit plus les fluctuations de cours. La contre-valeur est alors réallouée dans un stablecoin dont la valeur est censée rester aussi stable que possible par rapport à la monnaie de référence. Il convient toutefois de garder à l’esprit que les stablecoins sont eux aussi soumis à des risques et que la stabilité de leur valeur n’est pas garantie.

Aperçu des trois rôles des stablecoins

En tant que réserve de liquidités numérique au sein de l’allocation d’actifs, les stablecoins remplissent principalement trois missions dans un portefeuille:

  • Réserve et couverture
    Une partie du portefeuille est délibérément conservée dans des stablecoins, comme une réserve disponible à tout moment. Lorsque les cours se replient, il est possible de réallouer des capitaux supplémentaires vers des stablecoins en quelques minutes et de les y conserver, sans quitter l’écosystème des cryptomonnaies, et ce, 24 heures sur 24, même la nuit et le week-end.
  • Rééquilibrage
    Si la pondération s’écarte de l’allocation cible stratégique, il est possible de réallouer rapidement les capitaux entre les différents cryptoactifs. Ainsi, l’allocation souhaitée peut être maintenue sans avoir à attendre les jours ouvrables bancaires.
  • Produits potentiels
    Une réserve de stablecoins peut être prêtée via des plateformes financières décentralisées (DeFi) et ainsi générer des intérêts. Cette opération s’effectue en dehors de PostFinance et comporte des risques supplémentaires. Les produits passés ne préjugent pas des produits futurs.

Les fondements de l’allocation d’actifs

Les différentes possibilités d’utilisation des stablecoins décrites jusqu’à présent s’inscrivent dans un concept fondamental du placement financier: l’allocation d’actifs. Celle-ci est considérée comme l’un des principaux facteurs d’influence sur le profil risque/rendement d’un portefeuille. Elle décrit la manière dont la fortune est répartie entre différentes catégories de placement telles que les actions, les obligations, les cryptomonnaies ou les liquidités. Pour en savoir plus, consultez l’article «Asset Allocation: placement structuré du patrimoine».

Dans la pratique, on distingue l’allocation d’actifs stratégique de l’allocation d’actifs tactique. L’allocation stratégique définit la répartition de base à long terme. L’allocation tactique permet de s’en écarter à court terme afin de réagir de manière flexible sur le marché. À cet égard, une réserve de liquidités peut jouer un rôle important. Elle permet, en cas de besoin, de réallouer rapidement des capitaux ou de les garder disponibles pour de nouveaux investissements.

Trois moyens de conserver ses liquidités

Pour disposer d’une réserve de liquidités à court terme, trois options sont couramment utilisées dans la pratique: le compte bancaire, le fonds monétaire ou un stablecoin.

CritèreCompte bancaireFonds monétaireStablecoin
Critère
Disponible en dehors des horaires des banques et des bourses
Compte bancaire
Non, sauf avec l’Instant Payment
Fonds monétaire
Non, la réallocation prend du temps et peut entraîner des frais
Stablecoin
Oui, tout en restant au sein de l’écosystème des cryptomonnaies
Critère
Possibilité de produits
Compte bancaire
En fonction du compte, généralement faible
Fonds monétaire
Faible, orienté sur le niveau d’intérêt à court terme
Stablecoin
Possible en cas d’utilisation supplémentaire (p. ex. DeFi); non garanti
Critère
Sûreté
Compte bancaire
Garantie des dépôts (jusqu’à CHF 100’000.–)
Fonds monétaire
Fonds spéciaux (protégés en cas de faillite)
Stablecoin
Dépend des émetteurs et de la qualité des réserves

La disponibilité permanente des stablecoins s’applique uniquement au sein de l’écosystème des cryptomonnaies, et donc aux positions en cryptomonnaies. La conversion de stablecoins en francs suisses dépend également des services bancaires proposés et n’est pas possible 24 heures sur 24 chez tous les prestataires. Si une banque propose un négoce de cryptomonnaies intégré 24 heures sur 24, cette démarche peut également être effectuée à tout moment.

À qui s’adressent les stablecoins?

Les stablecoins sont particulièrement utiles pour les investisseuses et les investisseurs qui détiennent déjà des cryptomonnaies dans leur portefeuille ou qui investissent régulièrement au sein de l’écosystème des cryptomonnaies. Pour les investisseuses et les investisseurs qui investissent exclusivement dans des catégories de placement classiques comme les actions, les obligations ou les fonds, les stablecoins jouent actuellement un rôle secondaire dans l’allocation d’actifs.

Rééquilibrage dans la pratique: deux scénarios

À titre d’illustration, prenons l’exemple d’un portefeuille composé à 60% d’actions, à 30% d’obligations, à 5% de bitcoins et à 5% de réserves de liquidités sous forme d’USDC.

Scénario 1: baisse des cours et rétablissement de la pondération cible

Si le cours du bitcoin chute fortement, sa part dans le portefeuille global peut par exemple passer de 5 à 3%. Pour rétablir la pondération initialement définie, une partie de la réserve des liquidités peut alors être réallouée au bitcoin. La rapidité de cette opération dépend de la structure du portefeuille:

  • lorsque la réserve de liquidités est déjà détenue sous forme de stablecoins, elle peut immédiatement être convertie en bitcoins, quels que soient le jour et l’heure.

  • Si la réserve de liquidités se trouve sur un compte bancaire, il est possible d’effectuer un achat sans délai si la banque propose le négoce de cryptomonnaies intégré 24 heures sur 24.

  • Si le compte bancaire et le portefeuille de cryptomonnaies sont séparés, il faut d’abord faire un virement. Le délai dépend des services de paiement proposés et des processus bancaires en vigueur.

L’exemple sert exclusivement à illustrer un possible rééquilibrage. Il est impossible de prévoir si une telle réallocation s’avérera avantageuse par la suite, car cela dépend de l’évolution future du marché.

Scénario 2: hausse des cours et réduction d’une surpondération

Si le cours du bitcoin s’envole, sa part dans le portefeuille global peut, par exemple, passer de 5 à 10 %, ce qui s’écarte alors nettement de la pondération prévue initialement. Un rééquilibrage réduit cette surpondération en réinjectant une partie de la position en bitcoins dans la réserve de liquidités. La rapidité dépend des trois mêmes processus que dans le scénario 1, mais dans le sens inverse: un échange direct contre un stablecoin est possible à tout moment, un versement sur le compte bancaire peut être effectué à tout moment, à condition que la banque propose un service disponible 24 heures sur 24 et, pour les comptes séparés, le virement est soumis aux processus bancaires en vigueur. 

Risque lié aux coûts d’opportunité: ce que coûte le délai

Les deux scénarios peuvent entraîner une perte de temps, en particulier lorsqu’un virement entre un compte bancaire et un portefeuille de cryptomonnaies séparé est nécessaire. Si les deux parties prennent en charge l’Instant Payment, la réallocation s’effectue généralement immédiatement, moyennant des frais supplémentaires en fonction de la banque. En l’absence d’Instant Payment, la réallocation peut prendre du temps alors que le marché continue d’évoluer. On parle alors de coûts d’opportunité: le risque de manquer une opportunité de négoce potentiellement plus avantageuse pendant le temps d’attente.

Rendements: rendements possibles sur les réserves de stablecoins

La disponibilité permanente des stablecoins n’est qu’un aspect parmi d’autres. En effet, selon leur utilisation, les stablecoins peuvent aussi générer des produits.

Voici comment générer des produits

Alors que l’avoir d’épargne traditionnel sur un compte bancaire ne rapporte guère d’intérêts, il peut en être autrement avec un stablecoin comme l’USDC. En principe, le simple fait de détenir un stablecoin comme l’USDC ne dégage aucun produit. En revanche, des produits peuvent être générés lorsque des stablecoins sont mis à la disposition d’autres acteurs du marché via une plateforme de crédit DeFi (Decentralized Finance). En contrepartie des liquidités mises à disposition, les investisseuses et les investisseurs perçoivent un produit variable. Le montant de ce produit dépend entre autres de l’offre et de la demande sur la plateforme en question et n’est pas garanti.

L’utilisation de plateformes de crédit DeFi comporte toutefois des risques supplémentaires, notamment des risques techniques, par exemple en raison d’erreurs dans les Smart Contracts, ainsi que des risques liés à la plateforme concernée ou aux garanties déposées. En outre, il n’existe pas de garantie des dépôts comme dans une banque. En raison de ces particularités, les plateformes de crédit DeFi s’adressent avant tout aux investisseuses et aux investisseurs expérimentés en cryptomonnaies. Notre article «Comprendre la DeFi: opportunités, risques et applications de la finance décentralisée» propose en outre une introduction approfondie aux applications de la finance décentralisée.

Comparaison des chiffres

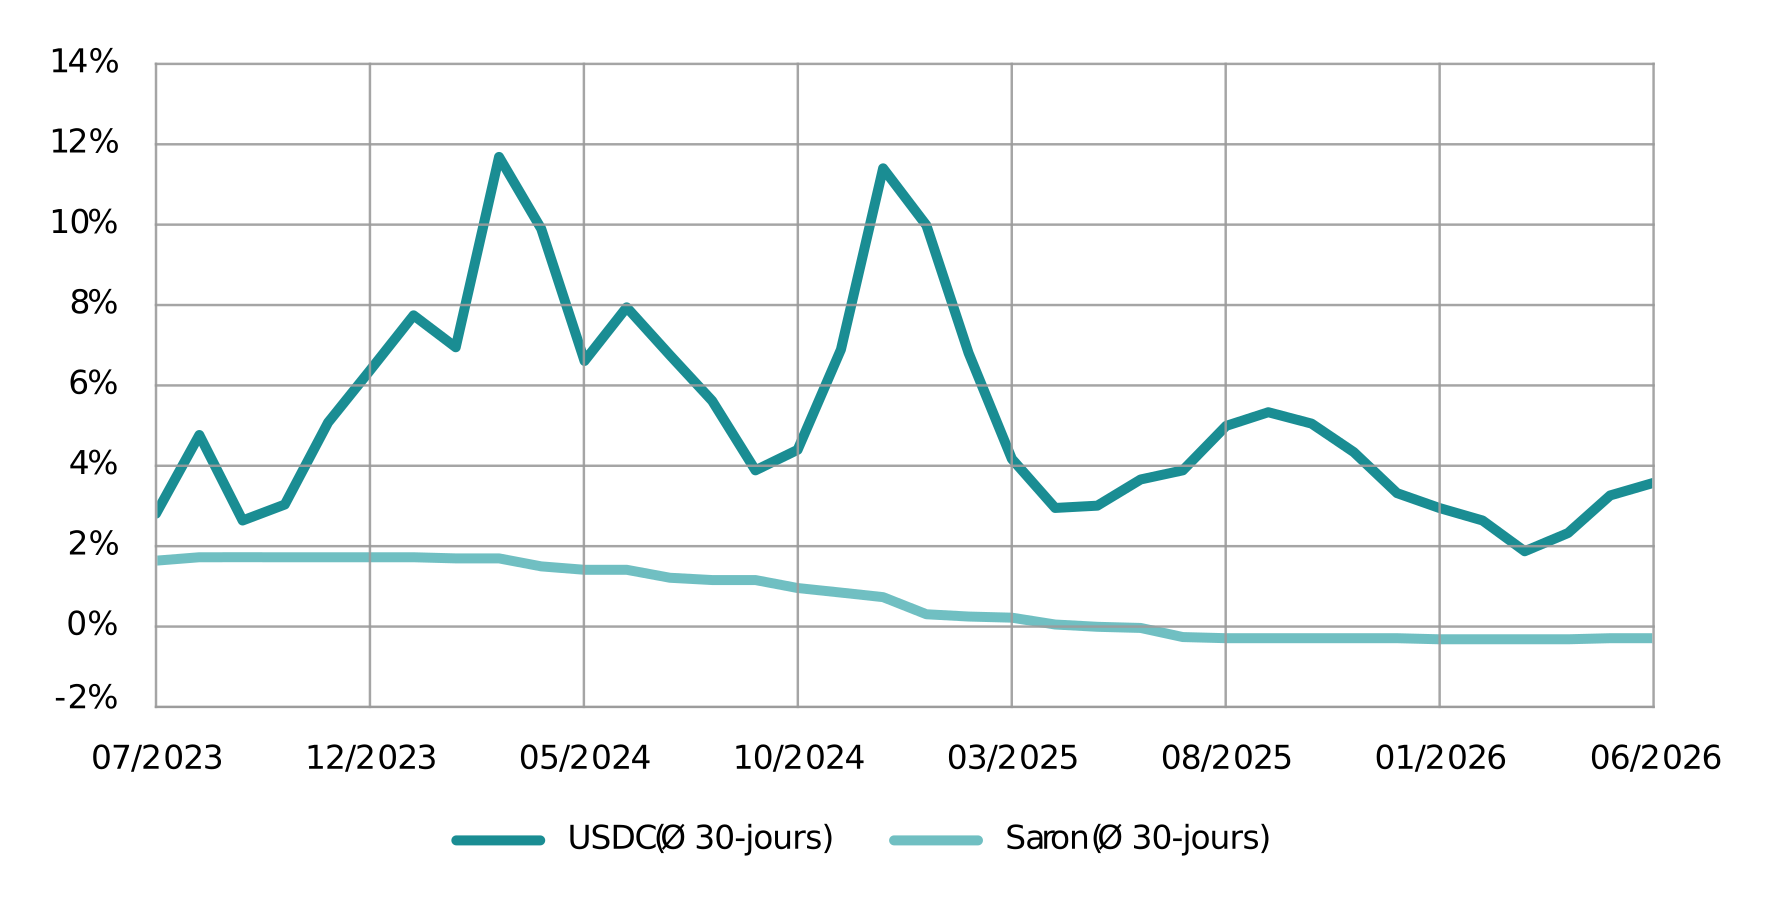
Au cours des trois dernières années, entre juin 2023 et juin 2026, ce taux d’intérêt s’est établi en moyenne historique à 5,82% par an pour les onze principaux pools de crédit d’USDC affichant les plus gros volumes, avec des fluctuations temporaires de plus de 10% en périodes de forte demande de crédit. En revanche, le marché monétaire suisse (SARON) a chuté sur la même période pour atteindre une moyenne globale de 0,77% par an, conséquence directe des baisses de taux d’intérêt opérées par la Banque nationale suisse (BNS).

Comparaison des réserves de liquidités : rendement de l'USDC par rapport à celui du Saron

Source: calcul interne basé sur les fichiers journaux agrégés quotidiennement des onze pools de crédit USDC affichant les plus gros volumes et la meilleure liquidité; moyenne sur 30 jours; données: Defilma, BNS; du 01.06.2023 au 01.07.2026

Ces chiffres historiques reflètent une situation à un instant donné et ne constituent aucune promesse pour l’avenir. Le taux d’intérêt sur les plateformes DeFi fluctue et peut fléchir à tout moment, notamment si la Réserve fédérale américaine (Fed) abaisse ses taux directeurs ou si la demande de crédit sur ces plateformes diminue.

Quels risques présentent les stablecoins?

Les personnes qui utilisent des stablecoins et des plateformes DeFi doivent connaître les risques suivants

  • : risque de change: l’USDC étant indexé sur le dollar américain, les investisseuses et les investisseurs suisses sont exposés à un risque de change. Si le franc suisse s’apprécie par rapport au dollar américain, la contre-valeur en francs suisses de la position détenue en USD diminue.
  • Risque de défaillance et risque de l’émetteur: l’USDC est émis par l’entreprise privée Circle, également appelée émetteur. Selon l’émetteur, le Coin doit être entièrement couvert par des réserves, principalement des espèces et des emprunts d’État américains à court terme. Il n’existe toutefois pas de garantie des dépôts étatique comme pour un compte bancaire classique.
  • Risque de pertes en cas de détention en propre: les personnes qui détiennent des stablecoins dans leur portefeuille électronique plutôt qu’auprès d’une banque réglementée assument l’entière responsabilité de la conservation. Si la clé privée est perdue ou tombe entre de mauvaises mains, les Coins sont irrémédiablement perdus.
  • Rendement fluctuant: le taux d’intérêt sur les plateformes DeFi n’est pas garanti. Il est dynamique et peut plonger, par exemple si la demande de crédit recule sur le marché des cryptomonnaies.
  • Risque technique lié à la plateforme: les plateformes DeFi fonctionnent via des programmes informatiques automatisés (Smart Contracts). Des erreurs ou des failles de sécurité dans le code de programmation peuvent entraîner des pertes, notamment en cas de piratages, dont les conséquences sont généralement irréversibles dans le système décentralisé.
  • Incertitude réglementaire: les conditions-cadres juridiques applicables aux stablecoins et aux produits DeFi continuent d’évoluer dans le monde entier, y compris en Suisse.

Un franc numérique contre le risque de change

Le marché mondial des stablecoins est aujourd’hui presque exclusivement adossé au dollar américain. Il n’existe pas encore de stablecoin en francs réglementé et largement utilisable. Cela pourrait changer: PostFinance teste actuellement avec six autres établissements financiers suisses – dont UBS, Raiffeisen et la Banque cantonale de Zurich – les cas d’application d’un franc suisse numérique. Le projet commun se déroule dans un environnement de test protégé (Sandbox) jusqu’à fin 2026. Cette phase de test ne garantit pas une introduction ultérieure sur le marché. Si un tel stablecoin en francs devait néanmoins voir le jour, il pourrait réduire considérablement le risque de change pour les investisseuses et les investisseurs suisses et constituer une réserve de liquidités dans la monnaie locale, disponible 24 heures sur 24.

En résumé: que doivent retenir les investisseuses et les investisseurs?

Les stablecoins peuvent compléter judicieusement le cash management au sein d’un portefeuille de cryptomonnaies et le rendre plus flexible. Dans le contexte de l’allocation d’actifs, les stablecoins servent en premier lieu de réserve de liquidités et non de placement pour réaliser des gains de cours. Grâce à la stabilité de leur valeur et à la disponibilité permanente du marché des cryptomonnaies, ils offrent une grande flexibilité pour réallouer les capitaux et peuvent, en fonction de la manière dont ils sont utilisés, également permettre de dégager des produits supplémentaires.

Pour les portefeuilles purement traditionnels, sans exposition aux cryptomonnaies, les stablecoins jouent actuellement un rôle généralement secondaire dans l’allocation d’actifs. De plus, leur utilisation comporte des risques, notamment le risque de change par rapport au dollar américain, le risque de l’émetteur ainsi que des risques techniques et réglementaires. En tenant compte de ces conditions-cadres, il est possible d’intégrer les stablecoins comme une composante du portefeuille pour combler le fossé entre les délais bancaires rigides et la dynamique des marchés numériques.

Questions fréquentes sur les stablecoins

  • L’argent sur un compte bancaire est protégé par la garantie légale des dépôts (jusqu’à 100’000 francs). Les stablecoins n’offrent pas cette protection. Certes, les cryptomonnaies détenues auprès de prestataires suisses réglementés sont en principe séparées des autres actifs en cas de faillite, mais cela n’exclut toutefois pas une perte de valeur du stablecoin. En outre, de nombreuses transactions bancaires et opérations sur titres ne sont exécutées que pendant les heures d’ouverture des banques et des bourses, tandis que les stablecoins peuvent être transférés et négociés à toute heure.

  • Les stablecoins sont généralement considérés comme moins volatils que de nombreuses autres cryptomonnaies, mais ils ne sont pas sans risque. Parmi les principaux risques figurent le risque de l’émetteur, une dissociation possible de la valeur de référence, les risques techniques ainsi que les risques liés à la conservation.

  • Un stablecoin en lui-même est conçu pour préserver la stabilité de sa valeur et non pour réaliser des gains de cours. En fonction de leur utilisation, les stablecoins peuvent générer des produits supplémentaires via les plateformes DeFi. Ces produits ne sont toutefois pas garantis et s’accompagnent de risques supplémentaires.

  • Cela dépend de vos objectifs de placement. Pour les investisseuses et les investisseurs qui ne sont pas actifs sur le marché des cryptomonnaies, le compte bancaire remplit généralement la fonction de réserve de liquidités. Les stablecoins sont particulièrement pertinents pour les personnes qui investissent déjà sur le marché des cryptomonnaies.

  • Les stablecoins peuvent servir de réserve de liquidités au sein d’un portefeuille. Ils permettent de réallouer les capitaux sans passer par le système bancaire traditionnel et peuvent ainsi faciliter le rééquilibrage du portefeuille ou le passage d’un placement en cryptomonnaies à un autre. La pertinence de cette démarche dépend de la stratégie de placement individuelle et des conditions du marché.

  • Les deux sont des formes d’argent numérique basées sur la blockchain, mais se distinguent au niveau de l’émetteur. Les stablecoins sont émis par des entreprises privées, tandis que la monnaie numérique de la banque centrale (Central Bank Digital Currency, CBDC) est émise par une banque centrale. Les CBDC seraient ainsi garanties par l’État, tandis que la stabilité d’un stablecoin dépend de son émetteur privé et de ses réserves. Pour les particuliers, la monnaie numérique de banque centrale n’est pas encore disponible en Suisse.

  • Il existe déjà quelques stablecoins en francs suisses, mais aucun n’est encore largement établi ou proposé par le système bancaire suisse. En collaboration avec d’autres établissements financiers suisses, PostFinance teste des cas d’application possibles dans un environnement de test protégé (Sandbox). Aucune décision concernant une éventuelle introduction n’a toutefois été prise à ce stade.

Cette page a une évaluation moyenne de %r sur un maximum de 5 étoiles. Au total, %t évaluations sont disponibles.
Vous pouvez évaluer la page en attribuant 1 à 5 étoiles, les 5 étoiles constituant la meilleure note.
Modifier l’évaluation
Merci pour l’évaluation

Ceci pourrait également vous intéresser