Stablecoins in der Vermögensallokation: die Rolle der Liquiditätsreserve

15.09.2026

Bei der Vermögensallokation entscheidet sich, wie das Kapital auf die Anlageklassen verteilt wird. Ein Baustein davon ist die Liquiditätsreserve – und genau hier setzen Stablecoins an. Sie ermöglichen innerhalb des Krypto-Ökosystems eine digitale Reserve, die rund um die Uhr verfügbar ist, auch wenn Banken und Börsen längst Feierabend haben. Je nach Nutzung können sie zusätzliche Erträge ermöglichen.

In Kürze

In der Vermögensallokation übernehmen Stablecoins die Rolle der Liquiditätsreserve innerhalb eines Kryptoportfolios und ermöglichen Umschichtungen rund um die Uhr.

  • Sie erleichtern das taktische Rebalancing, ohne dass das Kapital das Krypto-Ökosystem verlassen muss.
  • Dem stehen Risiken wie Währungsschwankungen, fehlende Einlagensicherung sowie Emittenten- und Plattformrisiken gegenüber.

Erhalten Sie monatlich die wichtigsten Neuigkeiten und Entwicklungen rund um Kryptowährungen – abonnieren Sie unseren Krypto-Newsletter

Es ist Samstagabend, und plötzlich sorgt eine geopolitische Entwicklung oder eine wichtige Wirtschaftsmeldung weltweit für Schlagzeilen. Während die traditionellen Börsen geschlossen sind, reagieren die Kryptomärkte rund um die Uhr auf neue Informationen. Je nach Ereignis können die Kurse von Kryptowährungen innerhalb weniger Minuten deutlich steigen oder einbrechen. Das Problem dabei: Während die Kryptokurse bereits auf neue Informationen reagieren, ruhen die traditionellen Finanzmärkte.

Ein möglicher Vorteil der Rund-um-die-Uhr-Verfügbarkeit des Kryptomarkts ist, dass Anleger:innen auch ausserhalb der Handelszeiten der traditionellen Börsen auf neue Entwicklungen reagieren können. Mit Stablecoins, also Kryptowährungen, die im Normalfall eins zu eins an den Wert einer staatlichen Währung wie den US-Dollar gekoppelt sind, lassen sich Kryptopositionen selbst mitten in der Nacht umschichten. Wer beispielsweise Bitcoin bei fallenden Kursen in einen Stablecoin tauscht, ist den Kursschwankungen nicht mehr ausgesetzt. Der Gegenwert wird stattdessen in einen Stablecoin umgeschichtet, dessen Wert möglichst stabil gegenüber der jeweiligen Referenzwährung bleiben soll. Dabei ist jedoch zu beachten, dass auch Stablecoins Risiken unterliegen und ihre Wertstabilität nicht garantiert ist.

Auf einen Blick: die drei Rollen von Stablecoins

Als digitale Liquiditätsreserve innerhalb der Vermögensallokation erfüllen Stablecoins im Portfolio vor allem drei Aufgaben:

  • Reserve und Absicherung
    Ein Teil des Portfolios wird bewusst in Stablecoins gehalten, als jederzeit verfügbares Polster. Bei fallenden Kursen lässt sich zusätzliches Kapital innerhalb von Minuten in Stablecoins umschichten und dort parken, ohne das Krypto-Ökosystem zu verlassen. Das funktioniert rund um die Uhr, auch nachts und am Wochenende.
  • Rebalancing
    Weicht die Gewichtung von der strategischen Zielallokation ab, lässt sich Kapital zwischen den Kryptovermögenswerten rasch neu verteilen. So bleibt die gewünschte Allokation erhalten, ohne auf Bankarbeitstage warten zu müssen.
  • Mögliche Erträge
    Eine Stablecoin-Reserve lässt sich über dezentrale Finanzplattformen (DeFi) verleihen und kann so einen Zins abwerfen. Das findet ausserhalb von PostFinance statt und ist mit zusätzlichen Risiken verbunden. Vergangene Erträge sind keine Garantie für die Zukunft.

Das Fundament der Vermögensallokation

Die bisher beschriebenen Einsatzmöglichkeiten von Stablecoins lassen sich in ein grundlegendes Konzept der Geldanlage einordnen: die Vermögensallokation. Diese gilt als einer der wichtigsten Einflussfaktoren für das Risiko-Rendite-Profil eines Portfolios. Sie beschreibt, wie das Vermögen auf verschiedene Anlageklassen wie Aktien, Obligationen, Kryptowährungen oder Liquidität verteilt wird. Mehr dazu erläutert der Beitrag «Asset Allokation: Vermögen strukturiert anlegen».

In der Praxis wird zwischen einer strategischen und einer taktischen Vermögensallokation unterschieden. Die strategische Allokation definiert die langfristige Grundverteilung. Die taktische Allokation erlaubt es, kurzfristig davon abzuweichen, um flexibel auf den Markt zu reagieren. Dabei kann eine Liquiditätsreserve eine wichtige Rolle spielen. Sie ermöglicht es, Kapital bei Bedarf kurzfristig umzuschichten oder für neue Investitionen bereitzuhalten.

Drei Wege, Liquidität zu halten

Für eine kurzfristig verfügbare Liquiditätsreserve gibt es in der Praxis häufig drei Optionen: das Bankkonto, den Geldmarktfonds oder einen Stablecoin.

KriteriumBankkontoGeldmarktfondsStablecoin
Kriterium
Verfügbar ausserhalb Bank- und Börsenzeiten
Bankkonto
Nein, ausser mit Instant Payment
Geldmarktfonds
Nein, Umschichtung kostet Zeit und kann zu Gebühren führen
Stablecoin
Ja, durchgehend innerhalb des Krypto-Ökosystems
Kriterium
Ertragsmöglichkeit
Bankkonto
Je nach Konto, meist gering
Geldmarktfonds
Gering, orientiert am kurzfristigen Zinsniveau
Stablecoin
Bei zusätzlicher Nutzung möglich (z. B. DeFi); nicht garantiert
Kriterium
Sicherheit
Bankkonto
Einlagensicherung (bis CHF 100'000.–)
Geldmarktfonds
Sondervermögen (geschützt bei Konkurs)
Stablecoin
Abhängig von Emittenten & Reservequalität

Die jederzeitige Verfügbarkeit von Stablecoins gilt nur innerhalb des Krypto-Ökosystems und damit für Kryptopositionen. Auch der Rücktausch von Stablecoins in Schweizer Franken hängt von den angebotenen Bankdienstleistungen ab und ist nicht bei allen Anbietern rund um die Uhr möglich. Bietet eine Bank rund um die Uhr integrierten Kryptohandel an, kann auch dieser Schritt jederzeit erfolgen.

Für wen sind Stablecoins überhaupt interessant?

Stablecoins entfalten ihren grössten Nutzen für Anleger:innen, die bereits Kryptowährungen im Portfolio halten oder regelmässig innerhalb des Krypto-Ökosystems investieren. Für Anleger:innen, die ausschliesslich in klassische Anlageklassen wie Aktien, Obligationen oder Fonds investieren, spielen Stablecoins im Rahmen der Vermögensallokation derzeit meist eine untergeordnete Rolle.

Rebalancing in der Praxis: zwei Szenarien

Zur Veranschaulichung betrachten wir ein Portfolio, das zu 60 Prozent aus Aktien, zu 30 Prozent aus Obligationen, zu 5 Prozent aus Bitcoin und zu 5 Prozent aus einer Liquiditätsreserve in Form von USDC besteht.

Szenario 1: Kursrückgang und Wiederherstellung der Zielgewichtung

Bricht der Bitcoin-Kurs stark ein, kann sein Anteil am Gesamtportfolio beispielsweise von 5 auf 3 Prozent sinken. Soll die ursprünglich festgelegte Portfoliogewichtung wiederhergestellt werden, kann ein Teil der Liquiditätsreserve in Bitcoin umgeschichtet werden. Wie schnell das möglich ist, hängt von der jeweiligen Struktur des Portfolios ab:

  • Wer die Liquiditätsreserve bereits als Stablecoin hält, kann sie unmittelbar in Bitcoin umtauschen, unabhängig von Wochentag und Uhrzeit.

  • Befindet sich die Liquiditätsreserve auf einem Bankkonto, ist ein sofortiger Kauf möglich, sofern die eigene Bank rund um die Uhr integrierten Kryptohandel anbietet.

  • Sind Bankkonto und Kryptoportfolio getrennt, ist zunächst eine Überweisung erforderlich. Deren Dauer richtet sich nach den angebotenen Zahlungsdiensten und den jeweiligen Bankprozessen.

Das Beispiel dient ausschliesslich der Veranschaulichung eines möglichen Rebalancing. Ob sich eine Umschichtung im Nachhinein als vorteilhaft erweist, hängt von der weiteren Marktentwicklung ab und lässt sich nicht vorhersagen.

Szenario 2: Kursanstieg und Abbau eines Übergewichts

Steigt der Bitcoin-Kurs stark an, kann sein Anteil am Gesamtportfolio beispielsweise von 5 auf 10 Prozent wachsen. Das weicht deutlich von der ursprünglich vorgesehenen Gewichtung ab. Ein Rebalancing baut dieses Übergewicht wieder ab, indem ein Teil der Bitcoin-Position zurück in die Liquiditätsreserve fliesst. Die Geschwindigkeit hängt von denselben drei Pfaden ab wie in Szenario 1, nur in umgekehrter Richtung: Ein direkter Tausch in einen Stablecoin ist jederzeit möglich, eine Auszahlung aufs Bankkonto hängt davon ab, ob die eigene Bank ein Rund-um-die-Uhr-Angebot hat, und bei getrennten Konten folgt die Überweisung den jeweiligen Bankprozessen. 

Opportunitätskostenrisiko: Was die Verzögerung kostet

In beiden Szenarien entsteht ein möglicher Zeitverlust – vor allem dann, wenn eine Überweisung zwischen einem Bankkonto und einem separaten Kryptoportfolio erforderlich ist. Unterstützen beide Seiten Instant Payment, erfolgt die Umschichtung in der Regel sofort, je nach Bank gegen zusätzliche Gebühren. Fehlt Instant Payment, kann sich die Umschichtung verzögern, während sich der Markt weiterentwickelt. Das wird als Opportunitätskosten bezeichnet: das Risiko, während der Wartezeit eine potenziell günstigere Handelsmöglichkeit zu verpassen.

Rendite: mögliche Erträge auf Stablecoin-Reserven

Die jederzeitige Verfügbarkeit bei Stablecoins ist nur die eine Seite der Medaille. Je nach Nutzung können Stablecoins nämlich auch Erträge ermöglichen.

So können Erträge entstehen

Während traditionelles Sparguthaben auf dem Bankkonto kaum Zinsen abwirft, kann das bei einem Stablecoin wie beispielsweise USDC anders aussehen. Das blosse Halten eines Stablecoins wie USDC führt grundsätzlich zwar zu keinen Erträgen, diese können aber entstehen, wenn Stablecoins über eine sogenannte DeFi-Kreditplattform (Decentralized Finance) anderen Marktteilnehmenden zur Verfügung gestellt werden. Als Gegenleistung für die bereitgestellte Liquidität erhalten Anleger:innen einen variablen Ertrag. Die Höhe dieses Ertrags hängt unter anderem von Angebot und Nachfrage auf der jeweiligen Plattform ab und ist nicht garantiert.

Die Nutzung von DeFi-Kreditplattformen ist jedoch mit zusätzlichen Risiken verbunden. Dazu gehören unter anderem technische Risiken, etwa durch Fehler in Smart Contracts, sowie Risiken im Zusammenhang mit der jeweiligen Plattform oder den hinterlegten Sicherheiten. Zudem besteht keine Einlagensicherung wie bei einer Bank. Aufgrund dieser Besonderheiten richten sich DeFi-Kreditplattformen vor allem an erfahrene Kryptoanleger:innen. Eine vertiefte Einführung in dezentrale Finanzanwendungen bietet zudem unser Beitrag «DeFi verstehen: Chancen, Risiken und Anwendungen der dezentralen Finanzen».

Die Zahlen im Vergleich

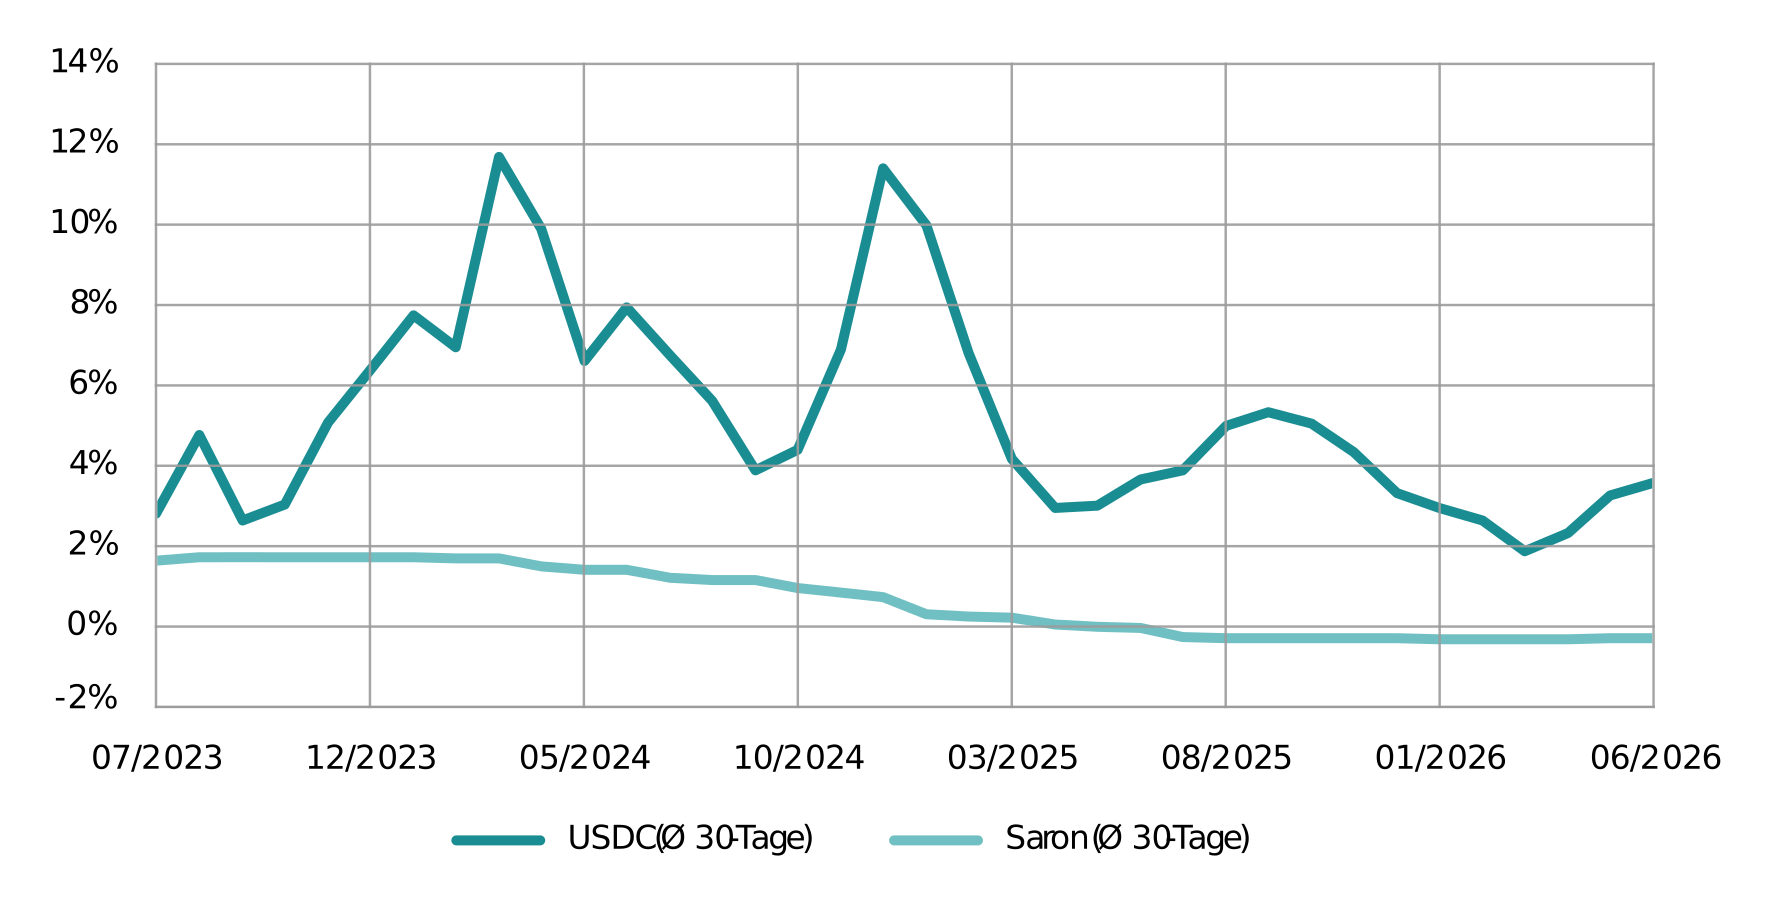
In den vergangenen drei Jahren, zwischen Juni 2023 und Juni 2026, lag dieser Zins bei den elf grössten und volumenstärksten USDC-Kreditpools im historischen Durchschnitt bei 5,82 Prozent pro Jahr, mit temporären Ausschlägen von über 10 Prozent in Phasen hoher Kreditnachfrage. Der Schweizer Geldmarkt (SARON) fiel im gleichen Zeitraum hingegen auf einen Gesamtdurchschnitt von 0,77 Prozent pro Jahr, eine direkte Folge der Zinssenkungen durch die Schweizerische Nationalbank (SNB).

Liquiditätsreserve im Vergleich: Rendite USDC vs. Saron

Beschriftung Quelle: Eigene Berechnung basierend auf den täglich aggregierten Protokolldaten der elf volumengrössten und liquidesten USDC-Kreditpools; 30-Tages-Durchschnitt; Daten: Defilma, SNB; 01.06.2023 bis 01.07.2026

Diese historischen Zahlen sind eine Momentaufnahme, kein Versprechen für die Zukunft. Der Zins auf DeFi-Plattformen schwankt und kann jederzeit sinken, etwa wenn die US-Notenbank (Fed) die Leitzinsen senkt oder weniger Kreditnachfrage auf den Plattformen besteht.

Welche Risiken bringen Stablecoins mit?

Wer Stablecoins und DeFi-Plattformen nutzt, sollte folgende Risiken kennen:

  • Währungsrisiko: Da USDC an den US-Dollar gekoppelt ist, tragen Anleger:innen aus der Schweiz ein Währungsrisiko. Wertet der Schweizer Franken gegenüber dem US-Dollar auf, sinkt der Gegenwert der in USDC gehaltenen Position in Schweizer Franken.
  • Ausfall- und Emittentenrisiko: USDC wird vom privaten Unternehmen Circle herausgegeben, dem sogenannten Emittenten. Der Coin soll gemäss Emittent vollständig durch Reserven gedeckt sein, vor allem Bargeld und kurzfristige US-Staatsanleihen. Eine staatliche Einlagensicherung wie bei einem klassischen Bankkonto gibt es jedoch nicht.
  • Verlustrisiko bei Eigenverwahrung: Wer Stablecoins in einer eigenen Wallet statt bei einer regulierten Bank hält, trägt die volle Verantwortung für die Verwahrung. Geht der private Schlüssel verloren oder gerät er in falsche Hände, sind die Coins unwiederbringlich weg.
  • Schwankende Rendite: Der Zins auf DeFi-Plattformen ist nicht garantiert. Er ist dynamisch und kann rasch sinken, etwa bei nachlassender Kreditnachfrage im Kryptomarkt.
  • Technisches Plattformrisiko: DeFi-Plattformen laufen über automatisierte Computerprogramme (Smart Contracts). Fehler oder Sicherheitslücken im Programmcode können zu Verlusten führen, etwa durch Hackerangriffe, die sich im dezentralen System meist nicht rückgängig machen lassen.
  • Regulatorische Unsicherheit: Die rechtlichen Rahmenbedingungen für Stablecoins und DeFi-Erträge entwickeln sich weltweit und auch in der Schweiz laufend weiter.

Ein digitaler Franken gegen das Währungsrisiko

Der weltweite Stablecoin-Markt ist heute fast ausschliesslich auf den US-Dollar ausgerichtet. Einen breit nutzbaren, regulierten Franken-Stablecoin gibt es noch nicht. Das könnte sich ändern: PostFinance testet gemeinsam mit sechs weiteren Schweizer Finanzinstituten – darunter UBS, Raiffeisen und die Zürcher Kantonalbank – die Anwendungsfälle für einen digitalen Schweizer Franken. Das gemeinsame Projekt läuft in einer geschützten Testumgebung (einer sogenannten Sandbox) bis Ende 2026. Diese Testphase ist keine Garantie für eine spätere Markteinführung. Käme ein solcher Franken-Stablecoin dennoch, könnte er das Währungsrisiko für Schweizer Anleger:innen deutlich reduzieren und eine Liquiditätsreserve in Heimatwährung schaffen, die rund um die Uhr einsatzbereit ist.

Fazit: Was heisst das für Anleger:innen?

Stablecoins können das Liquiditätsmanagement innerhalb eines Kryptoportfolios sinnvoll ergänzen und flexibler machen. Im Kontext der Vermögensallokation dienen Stablecoins in erster Linie als Liquiditätsreserve und nicht als Anlage zur Erzielung von Kursgewinnen. Durch die Kombination aus ihrer Wertstabilität und der jederzeitigen Verfügbarkeit des Kryptomarkts bieten sie eine hohe Flexibilität beim Umschichten und können darüber hinaus, je nach Nutzung, zusätzliche Erträge ermöglichen.

Für rein traditionelle Portfolios ohne Kryptobezug spielen Stablecoins im Rahmen der Vermögensallokation derzeit meist eine untergeordnete Rolle. Zudem sind mit ihrer Nutzung Risiken verbunden – darunter das Wechselkursrisiko gegenüber dem US-Dollar, das Emittentenrisiko sowie technische und regulatorische Risiken. Wer diese Rahmenbedingungen berücksichtigt, kann Stablecoins als einen möglichen Baustein im Portfolio einsetzen und damit die Lücke zwischen starren Banklaufzeiten und der Dynamik digitaler Märkte schliessen.

Häufige Fragen zu Stablecoins

  • Geld auf dem Bankkonto ist durch die gesetzliche Einlagensicherung (bis 100'000 Franken) geschützt. Stablecoins bieten diesen Schutz nicht. Zwar werden Kryptowährungen bei regulierten Schweizer Anbietern im Konkursfall grundsätzlich ausgesondert, ein Wertverlust des Stablecoins ist dadurch jedoch nicht ausgeschlossen. Zudem werden viele Bank- und Wertschriftentransaktionen nur während der Bank- und Börsenzeiten abgewickelt, während Stablecoins rund um die Uhr übertragen und gehandelt werden können.

  • Stablecoins gelten grundsätzlich als weniger volatil als viele andere Kryptowährungen, sind aber nicht risikofrei. Zu den wichtigsten Risiken zählen das Emittentenrisiko, eine mögliche Entkopplung vom Bezugswert, technische Risiken sowie Risiken bei der Verwahrung.

  • Ein Stablecoin selbst ist auf Wertstabilität und nicht auf die Erzielung von Kursgewinnen ausgelegt. Je nach Nutzung können Stablecoins über DeFi-Plattformen zusätzliche Erträge erzielen. Diese sind jedoch nicht garantiert und gehen mit zusätzlichen Risiken einher.

  • Das hängt von den eigenen Anlagezielen ab. Für Anleger:innen, die nicht im Kryptomarkt aktiv sind, übernimmt in der Regel das Bankkonto die Funktion einer Liquiditätsreserve. Stablecoins sind insbesondere für Personen relevant, die bereits innerhalb des Kryptomarktes investieren.

  • Stablecoins können innerhalb eines Portfolios als Liquiditätsreserve dienen. Sie ermöglichen es, Kapital ohne Umweg über das traditionelle Bankensystem umzuschichten, und können dadurch das Rebalancing oder den Wechsel zwischen verschiedenen Kryptoanlagen erleichtern. Ob dies im Einzelfall sinnvoll ist, hängt von der individuellen Anlagestrategie und den jeweiligen Marktbedingungen ab.

  • Beide sind blockchainbasierte Formen digitalen Geldes, unterscheiden sich jedoch beim Herausgeber. Stablecoins werden von privaten Unternehmen emittiert, digitales Zentralbankgeld (Central Bank Digital Currency, CBDC) hingegen von einer Zentralbank. CBDCs wären damit staatlich abgesichert, während die Stabilität eines Stablecoins von seinem privaten Emittenten und dessen Reserven abhängt. Für Privatpersonen ist digitales Zentralbankgeld in der Schweiz bislang nicht verfügbar.

  • Erste Franken-Stablecoins gibt es bereits, breit etabliert oder aus dem Schweizer Bankensystem heraus verfügbar ist bisher aber keiner. PostFinance testet gemeinsam mit weiteren Schweizer Finanzinstituten in einer geschützten Testumgebung, einer sogenannten Sandbox, mögliche Anwendungsfälle. Ein Entscheid über eine Einführung ist damit nicht verbunden.

Diese Seite hat eine durchschnittliche Bewertung von %r von maximal 5 Sternen. Total sind %t Bewertung vorhanden.
Sie können die Seite mit 1 bis 5 Sternen bewerten. 5 Sterne ist die beste Bewertung.
Bewertung anpassen
Vielen Dank für die Bewertung

Dies könnte Sie ebenfalls interessieren