Le stablecoin nell’asset allocation: il ruolo della riserva di liquidità

15.09.2026

L’asset allocation determina come ripartire il capitale tra le diverse classi d’investimento. Tra i suoi elementi rientra la riserva di liquidità, ed è proprio qui che entrano in gioco le stablecoin. Queste criptovalute consentono di creare all’interno dell’ecosistema cripto una riserva digitale, disponibile 24 ore su 24, anche quando banche e borse hanno già terminato le operazioni. A seconda dell’utilizzo possono inoltre generare rendimenti aggiuntivi.

In breve

Nell’asset allocation, le stablecoin svolgono la funzione di riserva di liquidità all’interno di un portafoglio di criptovalute e consentono di effettuare riallocazioni a qualsiasi ora del giorno e della notte.

  • Semplificano il rebalancing tattico senza che il capitale debba uscire dall’ecosistema delle criptovalute.
  • A questi vantaggi si contrappongono rischi come le oscillazioni valutarie, la mancanza di garanzia dei depositi e i rischi legati all’emittente e alla piattaforma.

Iscrivetevi alla nostra newsletter sulle criptovalute per ricevere ogni mese le principali novità e gli ultimi sviluppi dal mondo delle criptovalute.

È sabato sera e improvvisamente uno sviluppo geopolitico o un’importante notizia di economia fa il giro del mondo. Mentre le borse tradizionali sono chiuse, i mercati delle criptovalute reagiscono alle nuove informazioni 24 ore su 24 e, a seconda dell’evento, le quotazioni possono aumentare vertiginosamente o crollare nel giro di pochi minuti. Il problema è che mentre le quotazioni delle criptovalute reagiscono istantaneamente alle nuove informazioni, i mercati finanziari tradizionali dormono.

Un possibile vantaggio della disponibilità 24h del mercato delle criptovalute è che le investitrici e gli investitori possono reagire ai nuovi sviluppi anche al di fuori degli orari di negoziazione delle borse tradizionali. Con le stablecoin, ovvero le criptovalute il cui valore è normalmente abbinato in tutto e per tutto a quello di una moneta nazionale come il dollaro americano, è possibile riallocare le posizioni cripto anche nel cuore della notte. Se, ad esempio, si convertono bitcoin in una stablecoin quando i corsi scendono, non si è più esposti alle relative oscillazioni. Il controvalore viene invece riallocato in una stablecoin, che mira a mantenere il proprio valore il più possibile stabile rispetto alla valuta di riferimento. Occorre tuttavia tenere presente che anche le stablecoin presentano rischi e che la stabilità del loro valore non è garantita.

I tre ruoli delle stablecoin in sintesi

Come riserva di liquidità digitale nell’ambito dell’asset allocation, le stablecoin svolgono principalmente tre compiti nel portafoglio:

  • Riserva e copertura
    Una parte del portafoglio viene volutamente mantenuta in stablecoin come cuscinetto disponibile in qualsiasi momento in caso di necessità. In caso di calo delle quotazioni è possibile trasferire in pochi minuti altro capitale in stablecoin e lasciarlo temporaneamente lì, senza abbandonare l’ecosistema cripto. Questo sistema funziona in qualsiasi momento, anche di notte e nel fine settimana.
  • Rebalancing
    Se la ponderazione si discosta dall’allocazione strategica prevista, il capitale può essere ridistribuito rapidamente tra i vari crypto asset. In questo modo l’allocazione desiderata viene mantenuta senza dover attendere i giorni lavorativi bancari.
  • Possibili rendimenti
    Una riserva di stablecoin può essere concessa in prestito tramite piattaforme di finanza decentralizzata (DeFi) e generare così un interesse. Questa operazione avviene al di fuori di PostFinance e comporta rischi aggiuntivi. I rendimenti passati non costituiscono una garanzia per il futuro.

Le basi dell’asset allocation

Le possibilità d’impiego delle stablecoin descritte finora possono essere ricondotte a un concetto fondamentale degli investimenti finanziari: l’asset allocation. Questo processo rappresenta uno dei principali fattori di influenza sul profilo di rischio e rendimento di un portafoglio e descrive come il patrimonio viene ripartito tra diverse classi d’investimento come azioni, obbligazioni, criptovalute o liquidità. Maggiori informazioni sono disponibili nell’articolo «Asset Allocation: investire in modo strutturato».

Nella pratica si distingue tra asset allocation strategica e tattica. L’allocazione strategica definisce la ripartizione di base a lungo termine. L’allocazione tattica consente invece di discostarsi a breve termine da tale allocazione strategica per reagire in modo flessibile al mercato. In questo contesto può essere importante disporre di una riserva di liquidità, che consente di riallocare il capitale a breve termine in caso di necessità o di tenerlo a disposizione per nuovi investimenti.

Tre modi per detenere liquidità

Nella pratica vi sono spesso tre modi per disporre di una riserva di liquidità a breve termine: il conto bancario, il fondo del mercato monetario o una stablecoin.

CriterioConto bancarioFondo del mercato monetarioStablecoin
Criterio
Disponibile al di fuori degli orari di apertura di banche e borse
Conto bancario
No, eccetto con Instant Payment
Fondo del mercato monetario
No, la riallocazione richiede tempo e può comportare commissioni
Stablecoin
Sì, sempre all’interno dell’ecosistema delle criptovalute
Criterio
Rendimento potenziale
Conto bancario
A seconda del conto, in genere contenuto
Fondo del mercato monetario
Contenuto, in linea con il livello degli interessi a breve termine
Stablecoin
Possibile in caso di utilizzo aggiuntivo (ad es. DeFi); non garantito
Criterio
Garanzia
Conto bancario
Garanzia dei depositi (fino a CHF 100’000.–)
Fondo del mercato monetario
Patrimonio straordinario (protetto in caso di fallimento)
Stablecoin
In funzione di emittenti e qualità delle riserve

La disponibilità costante delle stablecoin vale solo all’interno dell’ecosistema cripto e quindi per le posizioni in criptovalute. Anche la riconversione di stablecoin in franchi svizzeri dipende dai servizi bancari offerti e non può essere effettuata 24 ore su 24 presso tutti gli operatori. Se una banca offre la compravendita integrata di criptovalute a qualsiasi ora, anche questo passaggio può avvenire in qualsiasi momento.

A chi possono interessare maggiormente le stablecoin?

Le stablecoin producono il maggiore beneficio per le investitrici e gli investitori che detengono già criptovalute nel proprio portafoglio o investono regolarmente nell’ecosistema cripto. Per chi investe esclusivamente in classi d’investimento tradizionali come azioni, obbligazioni o fondi, le stablecoin rivestono attualmente un ruolo secondario nell’ambito dell’asset allocation.

Il rebalancing nella pratica: due scenari

A titolo esemplificativo, consideriamo un portafoglio composto per il 60% da azioni, per il 30% da obbligazioni, per il 5% da bitcoin e per il restante 5% da una riserva di liquidità sotto forma di USDC.

Scenario 1: flessione delle quotazioni e ripristino della ponderazione target

Se la quotazione dei bitcoin crolla, la relativa quota nel portafoglio complessivo può scendere, ad esempio, dal 5% al 3%. Per ripristinare la ponderazione originaria del portafoglio, è possibile trasferire una parte della riserva di liquidità in bitcoin. La rapidità con cui ciò avviene dipende dalla struttura del portafoglio:

  • Chi detiene già una riserva di liquidità in stablecoin può convertirla immediatamente in bitcoin, indipendentemente dal giorno e dall’ora.

  • Se la riserva di liquidità si trova su un conto bancario, è possibile effettuare un acquisto immediato a condizione che la propria banca offra il commercio integrato di criptovalute senza limiti di orario e giorno.

  • Se il conto bancario e il portafoglio di criptovalute sono separati, è necessario innanzitutto effettuare un bonifico, la cui durata dipende dai servizi di pagamento offerti e dai relativi processi bancari.

L’esempio serve esclusivamente a illustrare un possibile rebalancing. Non è possibile prevedere se, a posteriori, una riallocazione risulterà vantaggiosa: tutto dipende dall’andamento successivo del mercato.

Scenario 2: aumento delle quotazioni e riduzione della sovraponderazione

Se la quotazione dei bitcoin aumenta notevolmente, la sua quota nel portafoglio complessivo può ad esempio crescere dal 5 al 10%. Ciò si discosta nettamente dalla ponderazione inizialmente prevista. Il rebalancing riduce questa sovraponderazione, facendo tornare una parte della posizione in bitcoin nella riserva di liquidità. La velocità dipende dagli stessi tre percorsi dello scenario 1, ma nella direzione opposta: la conversione diretta in una stablecoin è possibile in qualsiasi momento, un versamento sul conto bancario dipende dalla disponibilità di un’offerta 24h della propria banca e, in caso di conti separati, il bonifico segue i rispettivi processi bancari. 

Rischio di costi di opportunità: le implicazioni di un ritardo

In entrambi gli scenari può verificarsi una perdita di tempo, soprattutto se è necessario un bonifico tra un conto bancario e un portafoglio di criptovalute separato. Se entrambe le parti supportano l’Instant Payment, in genere la riallocazione avviene immediatamente, a fronte del pagamento di commissioni aggiuntive a seconda della banca. In mancanza di Instant Payment, la riallocazione può subire ritardi, mentre il mercato continua a muoversi. In questo caso di parla di costo di opportunità: il rischio di perdere un’opzione di negoziazione potenzialmente più conveniente durante il tempo di attesa.

Rendimento: possibili ricavi sulle riserve di stablecoin

La disponibilità continua delle stablecoin è soltanto un lato della medaglia. A seconda dell’utilizzo, infatti, le stablecoin possono anche generare ricavi.

Come generare ricavi

Mentre i depositi a risparmio tradizionali su un conto bancario non fruttano praticamente interessi, con una stablecoin come l’USDC le cose possono andare diversamente. In linea di principio, il semplice possesso di una stablecoin come l’USDC non genera alcun rendimento, ma se le stablecoin vengono messe a disposizione di altri operatori di mercato tramite una cosiddetta piattaforma di credito DeFi (Decentralized Finance) si possono ottenere ricavi. Come contropartita per la liquidità messa a disposizione, chi investe ottiene un rendimento variabile, il cui importo dipende, tra l’altro, dalla domanda e dall’offerta sulla rispettiva piattaforma e non è garantito.

L’utilizzo delle piattaforme di credito DeFi comporta tuttavia ulteriori rischi, tra cui rischi tecnici, ad esempio dovuti a errori negli smart contract, nonché rischi legati alla singola piattaforma o alle garanzie depositate. Inoltre, non esiste una garanzia dei depositi come presso una banca. A causa di queste particolarità, le piattaforme di credito DeFi si rivolgono soprattutto a chi ha già accumulato esperienza nel campo degli investimenti in criptovalute. Per un’introduzione approfondita alle applicazioni di finanza decentralizzata si consiglia di leggere il nostro articolo «Comprendere la DeFi: opportunità, rischi e applicazioni della finanza decentralizzata».

I dati a confronto

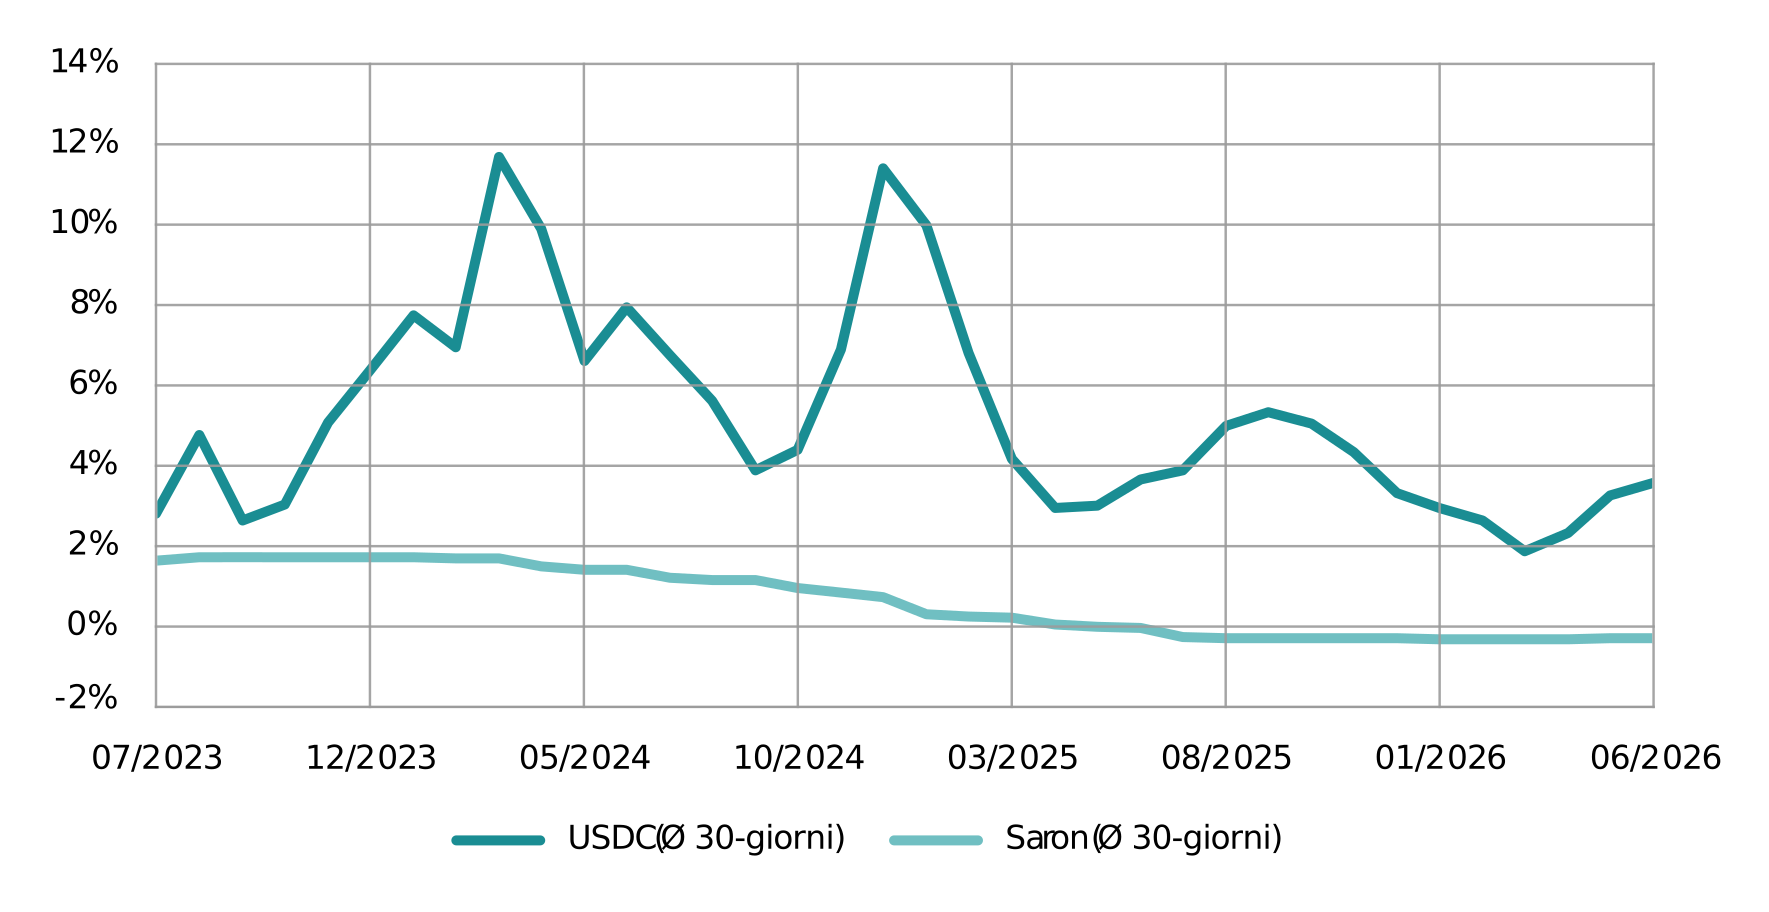
Negli ultimi tre anni, tra giugno 2023 e giugno 2026, il tasso d’interesse degli undici pool di credito USDC più grandi per volume e liquidità si è attestato in media al 5,82% annuo, con picchi temporanei superiori al 10% nelle fasi di forte domanda di credito. Nello stesso periodo, il mercato monetario svizzero (SARON) è sceso invece a una media complessiva dello 0,77% annuo, una conseguenza diretta della riduzione dei tassi d’interesse operata dalla Banca nazionale svizzera (BNS).

Confronto tra le riserve di liquidità: rendimento dell’USDC rispetto a quello di Saron

Descrizione fonte: calcolo proprio basato sui dati di protocollo aggregati quotidianamente degli undici pool di credito USDC con i maggiori volumi e la maggiore liquidità; media su 30 giorni; dati: DefiLlama, BNS; dal 01.06.2023 al 01.07.2026

Questi dati storici rappresentano un’istantanea e non una promessa per il futuro. Il tasso d’interesse sulle piattaforme DeFi oscilla e può scendere in qualsiasi momento, ad esempio se la banca centrale statunitense (Fed) abbassa i tassi d’interesse guida o se cala la domanda di credito sulle piattaforme.

Quali rischi comportano le stablecoin?

Chi utilizza stablecoin e piattaforme DeFi dovrebbe conoscere i seguenti rischi:

  • Rischio valutario: poiché l’USDC è abbinata al dollaro americano, le investitrici e gli investitori svizzeri sono esposti a un rischio valutario. In caso di apprezzamento del franco svizzero rispetto al dollaro, il controvalore in franchi della posizione detenuta in USDC diminuisce.
  • Rischio d’inadempimento e rischio dell’emittente: l’USDC è emessa dall’azienda privata Circle, il cosiddetto emittente. Secondo l’emittente, la stablecoin è interamente coperta da riserve, soprattutto denaro contante e titoli di stato statunitensi a breve termine. Tuttavia, non esiste una garanzia statale dei depositi come nel caso di un conto bancario tradizionale.
  • Rischio di perdita in caso di custodia autonoma: chi detiene le stablecoin in un proprio wallet anziché presso una banca regolamentata si assume la piena responsabilità della custodia. Se la chiave privata viene smarrita o finisce nelle mani sbagliate, le coin sono perse irrevocabilmente.
  • Rendimento variabile: il tasso d’interesse sulle piattaforme DeFi non è garantito. È dinamico e può calare rapidamente, ad esempio in caso di riduzione della domanda di credito nel mercato delle criptovalute.
  • Rischio tecnico della piattaforma: le piattaforme DeFi funzionano tramite programmi informatici automatizzati (smart contract). Errori o vulnerabilità del codice del programma possono causare perdite, ad esempio a causa di attacchi hacker che, nei sistemi decentralizzati, non possono generalmente essere annullati.
  • Incertezza normativa: il quadro giuridico per le stablecoin e i rendimenti DeFi è in costante evoluzione sia in Svizzera sia a livello globale.

Un franco digitale contro il rischio valutario

Oggi il mercato mondiale delle stablecoin è quasi esclusivamente orientato al dollaro statunitense. Non esiste ancora una stablecoin in franchi svizzeri regolamentata e utilizzabile su ampia scala. Tuttavia la situazione potrebbe cambiare: insieme ad altri sei istituti finanziari svizzeri, tra cui UBS, Raiffeisen e la Banca Cantonale di Zurigo, PostFinance sta testando i casi d’uso del franco svizzero digitale. Il progetto congiunto si svolgerà in un ambiente di test protetto (una cosiddetta sandbox) fino alla fine del 2026. La fase di test non garantisce una successiva introduzione sul mercato. Se una stablecoin in franchi svizzeri dovesse diventare realtà, potrebbe ridurre notevolmente il rischio valutario per le investitrici e gli investitori svizzeri e creare una riserva di liquidità nella valuta nazionale utilizzabile 24 ore su 24.

Conclusione: cosa significa tutto questo per chi investe?

Le stablecoin possono integrare in modo intelligente e rendere più flessibile il cash management all’interno di un portafoglio di criptovalute. Nel contesto dell’asset allocation, le stablecoin fungono in primo luogo da riserva di liquidità e non da investimento per conseguire utili sui corsi. Combinando la stabilità del loro valore e la disponibilità costante del mercato delle criptovalute, offrono un’elevata flessibilità di riallocazione e possono inoltre consentire di ottenere ricavi aggiuntivi in base all’utilizzo.

Per i portafogli puramente tradizionali non legati alle criptovalute, le stablecoin rivestono attualmente un ruolo secondario nell’ambito dell’asset allocation. Inoltre, il loro utilizzo comporta dei rischi, tra cui il rischio di cambio nei confronti del dollaro americano, il rischio dell’emittente e rischi tecnici e regolatori. Tenendo conto di queste condizioni, le stablecoin possono rappresentare un possibile elemento del portafoglio e contribuire a colmare il divario tra i rigidi tempi bancari e la dinamicità dei mercati digitali.

Domande frequenti sulle stablecoin

  • Il denaro sul conto bancario è protetto dalla garanzia dei depositi prevista per legge (fino a 100’000 franchi). Le stablecoin non offrono questa protezione. Sebbene, in caso di fallimento, le criptovalute vengano generalmente escluse dagli operatori svizzeri regolamentati, non è possibile escludere una loro perdita di valore. Inoltre, molte transazioni bancarie e relative a titoli vengono effettuate solo durante gli orari di apertura di banche e borse, mentre le stablecoin possono essere trasferite e negoziate in qualsiasi momento.

  • Le stablecoin sono generalmente considerate meno volatili di molte altre criptovalute, ma non sono esenti da rischi. Tra i principali rischi figurano il rischio dell’emittente, una possibile separazione dal valore di riferimento, rischi tecnici e rischi legati alla custodia.

  • Una stablecoin in sé è concepita per garantire la stabilità del valore e non per il conseguimento di utili sui corsi. A seconda dell’utilizzo, le stablecoin possono generare ricavi aggiuntivi tramite le piattaforme DeFi. Tuttavia, tali ricavi non sono garantiti e comportano ulteriori rischi.

  • Dipende dai propri obiettivi d’investimento. Per le investitrici e gli investitori che non operano attivamente nel mercato delle criptovalute, in genere la funzione di riserva di liquidità è svolta dal conto bancario. Le stablecoin sono particolarmente rilevanti per le persone che investono già nel mercato delle criptovalute.

  • Le stablecoin possono fungere da riserva di liquidità all’interno di un portafoglio. Consentono di riallocare il capitale senza passaggi intermedi attraverso il sistema bancario tradizionale e possono quindi facilitare il rebalancing o il passaggio da un investimento in criptovalute a un altro. L’utilità di questa operazione dipende dalla strategia d’investimento individuale e dalle condizioni di mercato.

  • Entrambe sono forme di denaro digitale basate su blockchain, ma si differenziano per l’emittente. Le stablecoin vengono emesse da aziende private, mentre le monete digitali di una banca centrale (Central Bank Digital Currency, CBDC) da una banca centrale, appunto. Le CBDC sarebbero quindi garantite dallo stato, mentre la stabilità di una stablecoin dipende dal relativo emittente privato e dalle sue riserve. In Svizzera, le valute digitali di banca centrale non sono ancora disponibili per i privati.

  • Le prime stablecoin in franchi svizzeri esistono già, ma finora nessuna di esse è ampiamente diffusa né proviene dal sistema bancario svizzero. Insieme ad altri istituti finanziari svizzeri, PostFinance sta testando possibili casi d’uso in un ambiente di test protetto, una cosiddetta sandbox. Questo, tuttavia, non implica che la stablecoin sarà effettivamente introdotta.

La valutazione media di questa pagina è di %r di massimo cinque stelle. In totale sono presenti %t valutazioni.
Per la pagina è possibile esprimere una valutazione da una a cinque stelle. Cinque stelle corrisponde alla valutazione massima.
Modificare il rating
Grazie per la valutazione

Altri argomenti che potrebbero interessarvi