
Un mois à nouveau faible: les rendements des obligations d’État à dix ans ont continué à augmenter dans le monde entier.
Aperçu du marché: hausse des taux d’intérêt pour tout le monde, gains de cours pour une minorité
La hausse des taux d’intérêt continue d’influencer l’évolution du marché. Aux États-Unis, le rendement des obligations d’État à dix ans atteint son plus haut niveau depuis 2002. En Allemagne et en Suisse aussi, les taux augmentent. L’évolution des marchés des actions n’avait plus été si hétérogène depuis longtemps: les actions américaines progressent nettement grâce au secteur technologique, tandis que les actions européennes perdent près de 5%. Les fonds immobiliers suisses se redressent légèrement, alors que l’or est pénalisé par la hausse des taux d’intérêt réels et par un dollar américain fort.
Évolution indexée de la valeur des obligations d’État en monnaie locale
100 = 01.01.2026
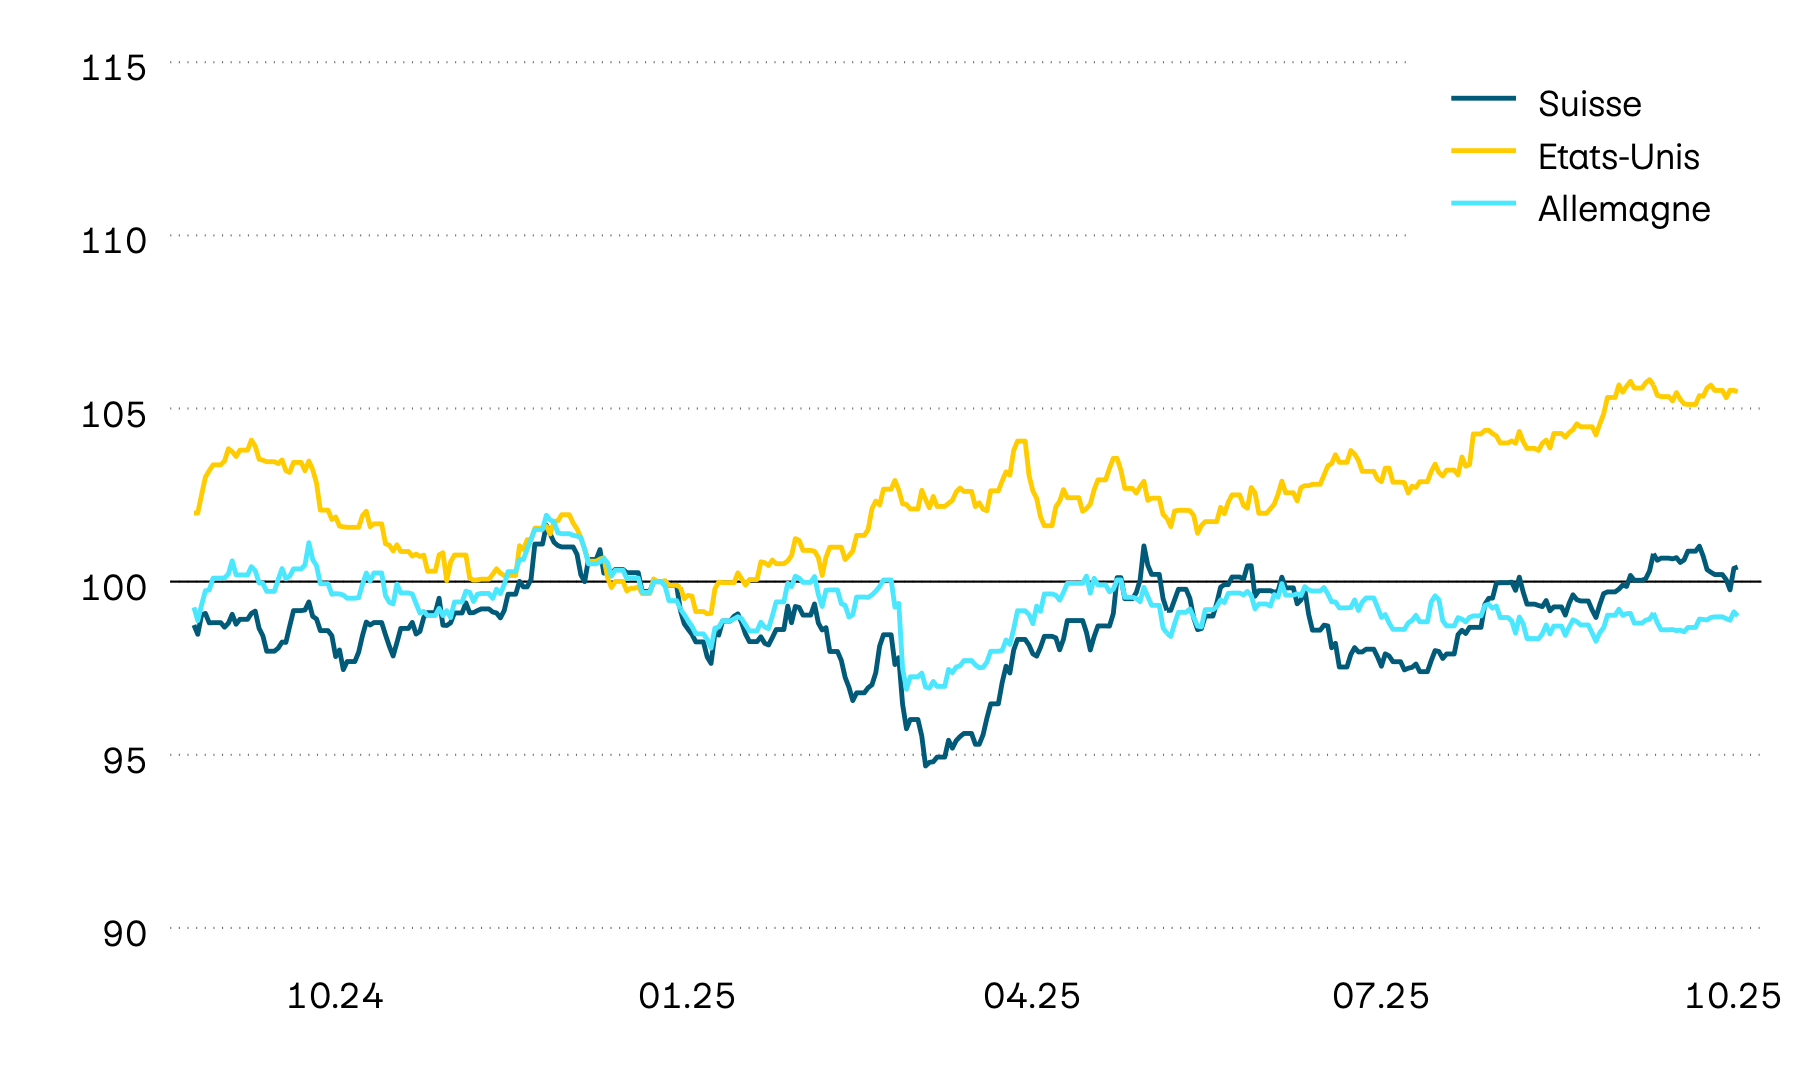
Les obligations d’État ont de nouveau perdu de la valeur au cours du mois. En Europe, la hausse des prix du pétrole a entraîné, comme le mois précédent, une hausse des perspectives d’inflation, pesant sur les marchés obligataires. Dans l’intervalle, des nouvelles positives en provenance du Proche-Orient ont toutefois permis de détendre quelque peu la situation. Après la hausse des transports de pétrole par le détroit d’Ormuz, les prix de l’or noir ont baissé en milieu de mois. En conséquence, les rendements ont également reculé par rapport à leurs niveaux annuels les plus élevés, ce qui a permis aux obligations de reprendre temporairement de la valeur. Aux États-Unis, la reprise s’est toutefois révélée éphémère. La hausse des taux d’intérêt réels reste un facteur de pression majeur pour les marchés obligataires.
Évolution des taux de rendement actuariels à 10 ans
En %
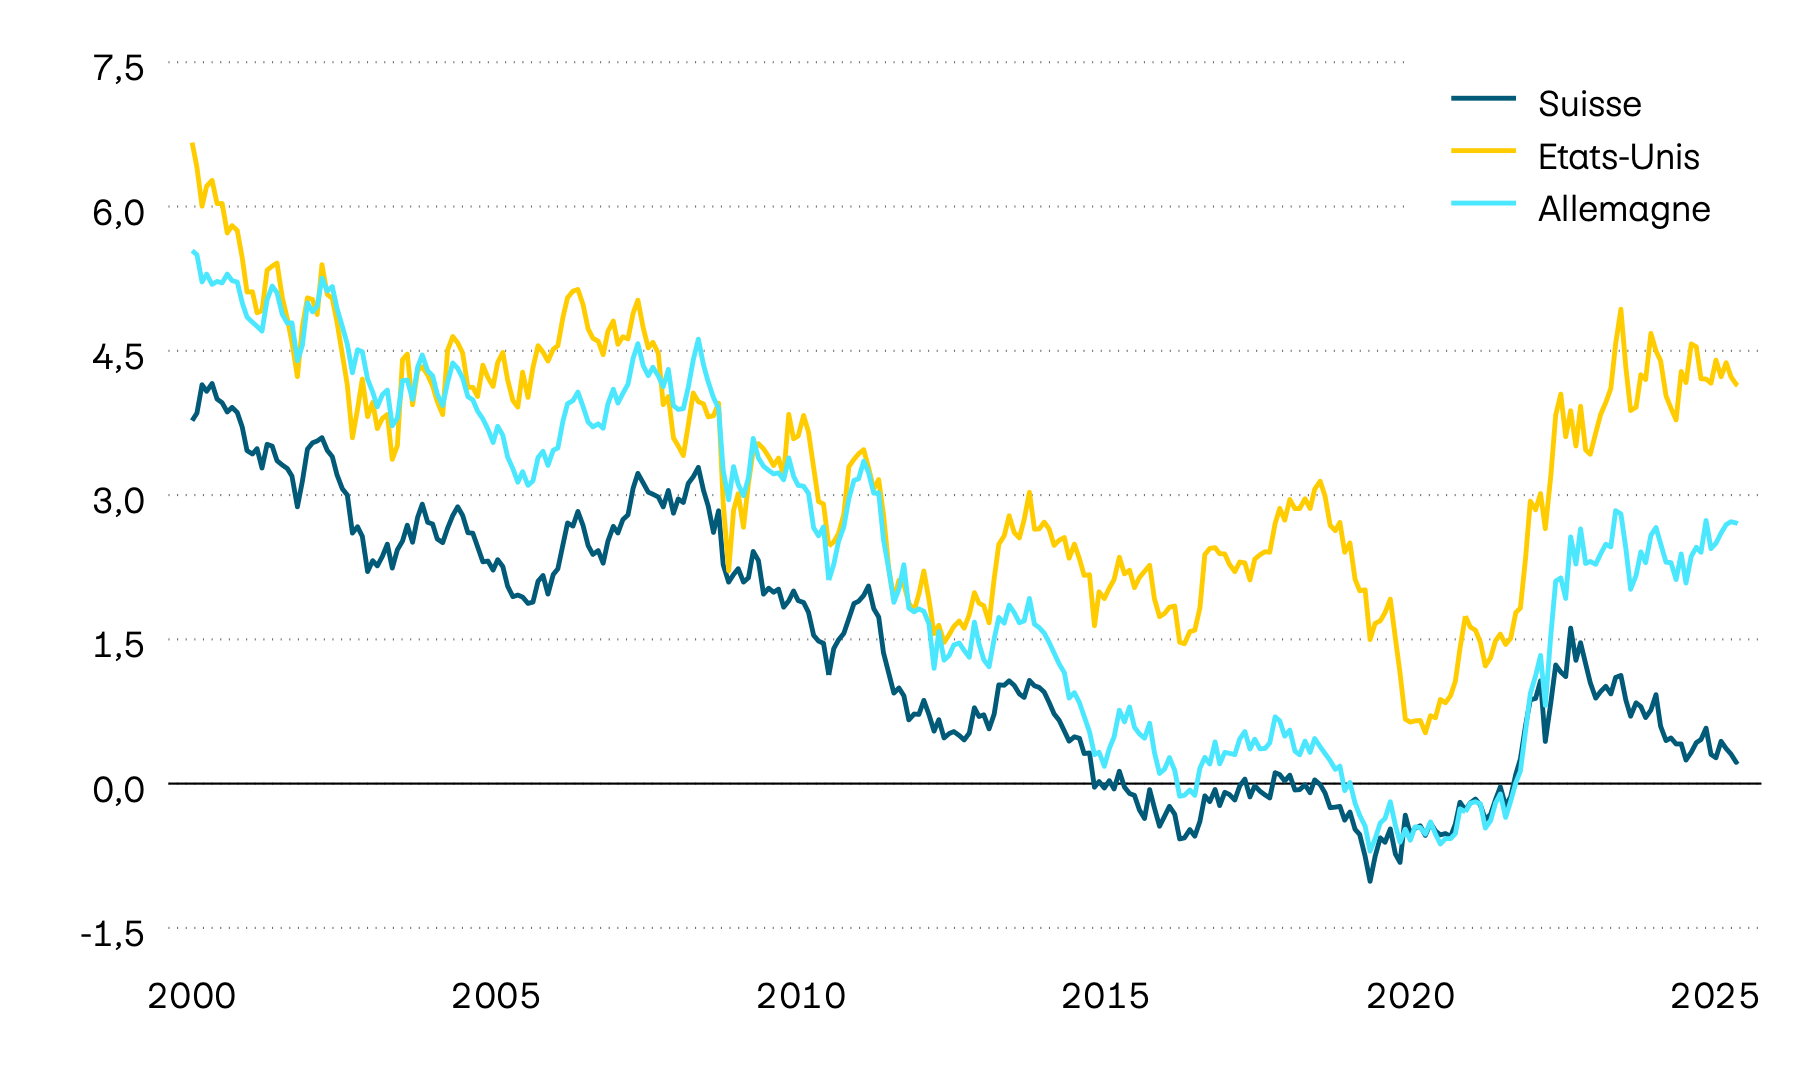
Le mois dernier, les rendements des obligations d’État à dix ans ont poursuivi leur hausse. Le rendement des obligations d’État américaines à dix ans a atteint 5,3%, son plus haut niveau depuis 2002. Sur une base annuelle, cela se traduit par une hausse de plus de 100 points de base. Cette évolution s’explique principalement par l’augmentation des taux d’intérêt réels et reflète la vigueur de la conjoncture américaine et la concurrence croissante pour attirer les capitaux. En Allemagne et en Suisse aussi, les rendements ont de nouveau nettement grimpé.
Primes de risque des obligations d’entreprise
En points de pourcentage
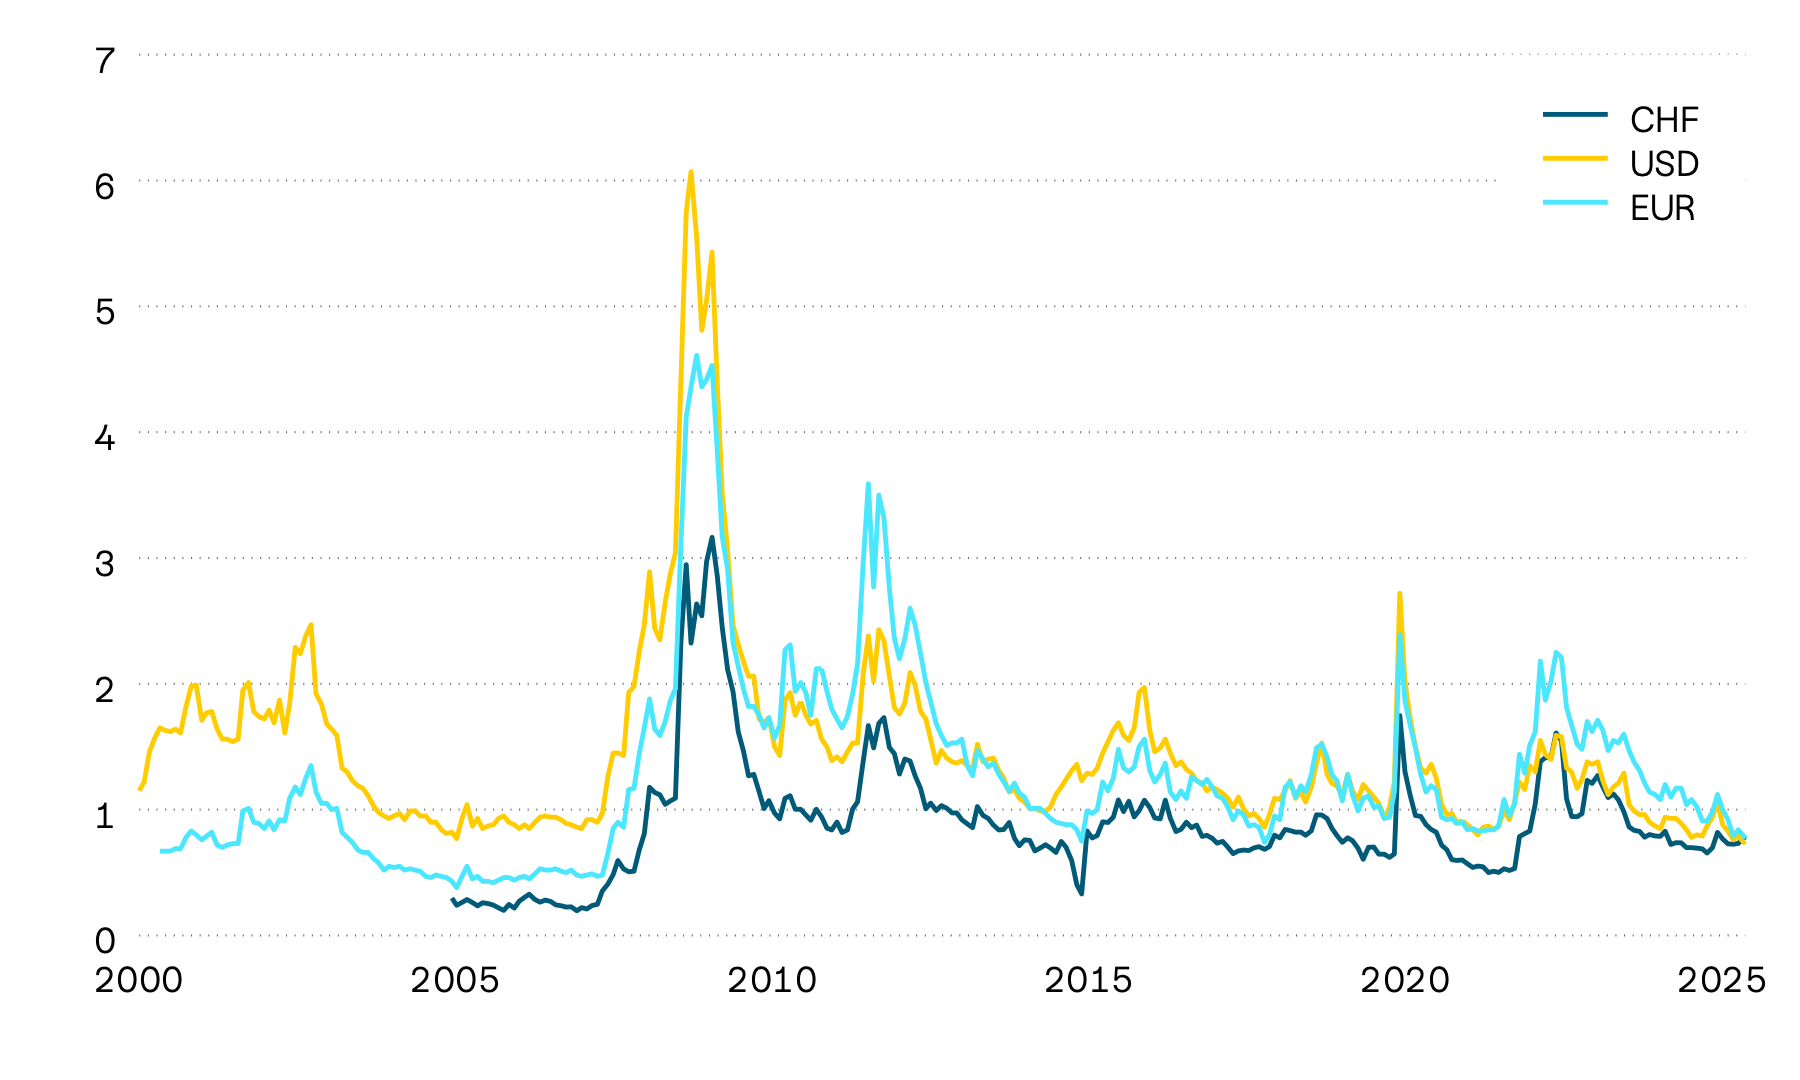
Pour l’instant, la hausse fulgurante des rendements des obligations d’État ne s’est pas encore traduite par des primes de risque plus élevées pour les obligations d’entreprise. En comparaison internationale, les primes de risque restent à un niveau historiquement bas. Seule la zone euro a enregistré cette année une légère hausse des primes de risque, même si celles-ci restent à un faible niveau. Au cours de la dernière moitié du mois, les primes de risque des obligations d’entreprises américaines à très faible solvabilité ont légèrement augmenté, mais elles ne se sont pas encore étendues aux entreprises ayant une meilleure solvabilité.
Les différences régionales sur les marchés des actions ont été particulièrement manifestes au cours du mois. La divergence entre l’Europe et les États-Unis a été particulièrement marquée: tandis que les marchés européens des actions ont perdu près de 5% de leur valeur en francs, les marchés américains ont progressé de plus de 4%.
Évolution indexée du marché des actions en francs
100 = 01.01.2026
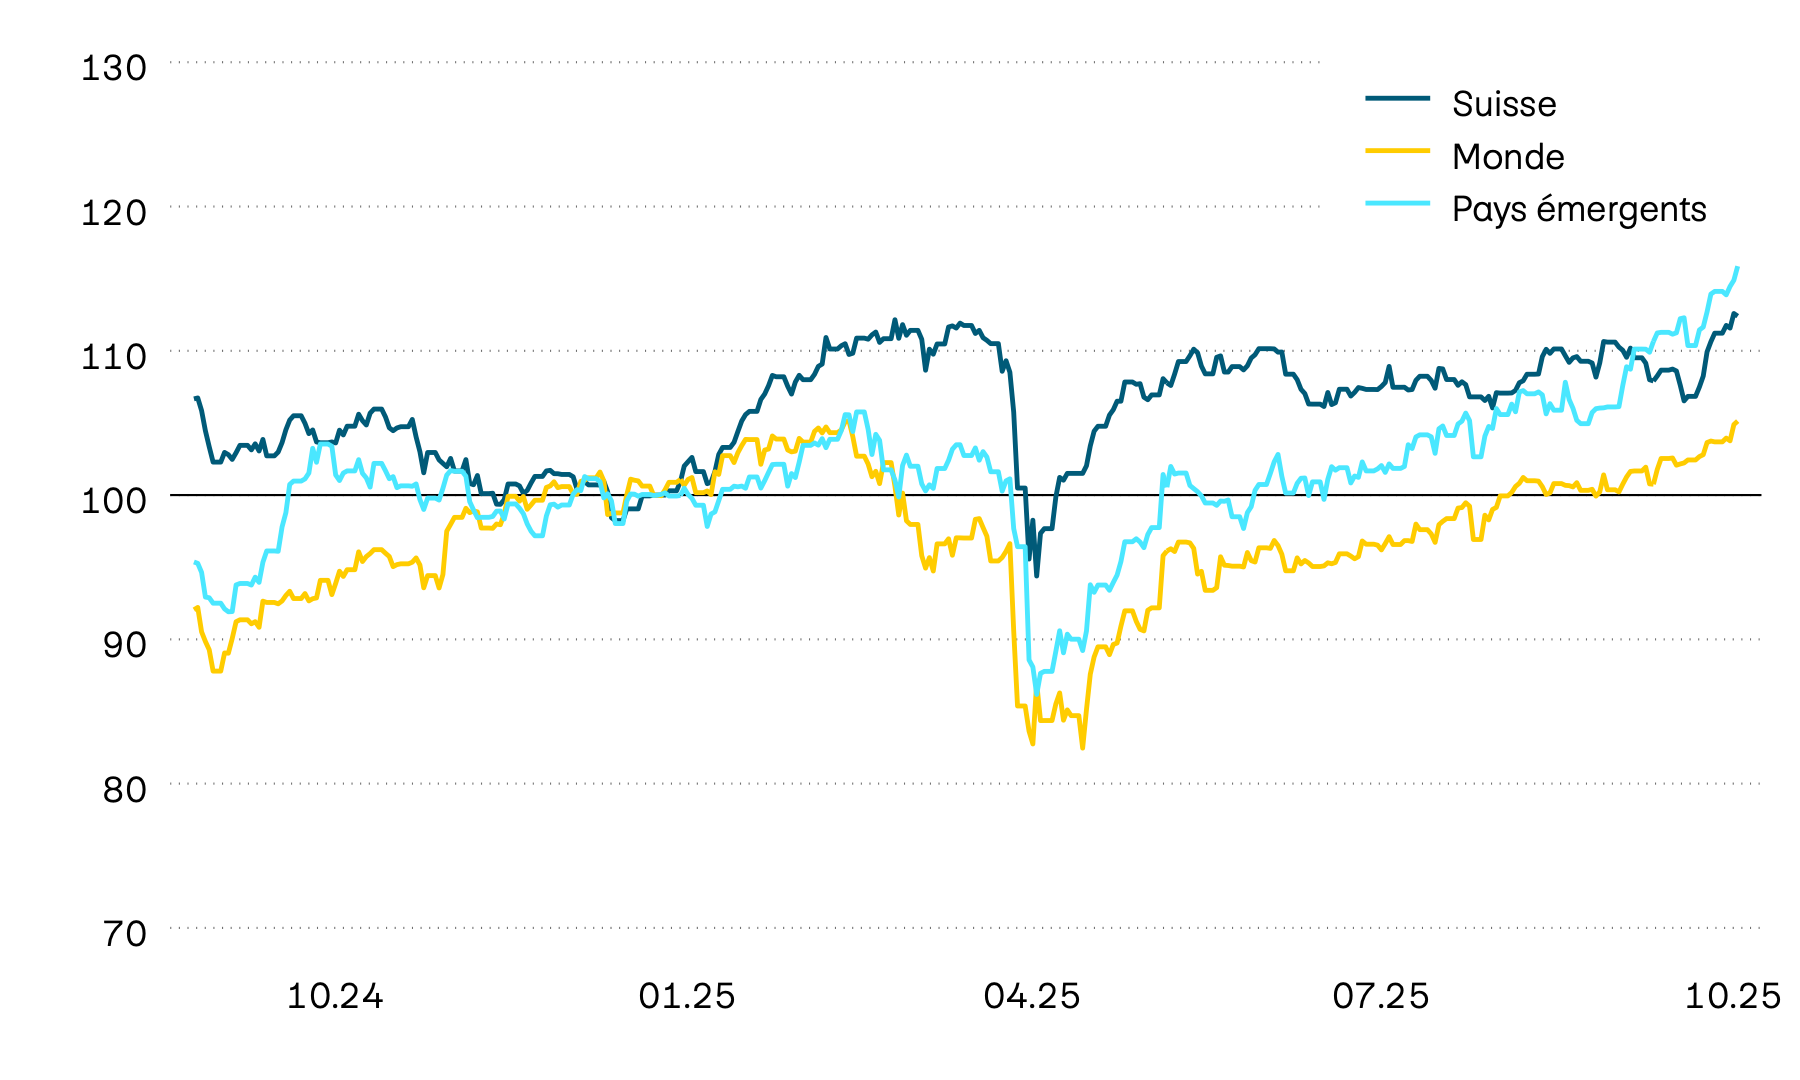
Le mois dernier, les marchés des actions ont connu une évolution contrastée. Après un premier semestre marqué par un rallye généralisé sur les marchés des actions, les gains de cours se sont à nouveau concentrés sur certains marchés et secteurs. Ce sont surtout les marchés américains des actions qui ont profité du boom continu de l’IA. Les derniers chiffres trimestriels du fabricant de puces Micron ont sans doute contribué à cette situation. L’entreprise a dépassé les attentes tant en termes de chiffre d’affaires que de bénéfice, soulignant ainsi la demande toujours élevée en puces pour l’IA. Le mois a été moins réjouissant pour la Suisse. Les poids lourds du marché suisse des actions ont été à la peine récemment, ce qui a fait baisser le SMI de plus de 2,5% au cours du mois.
Momentum des marchés
En %
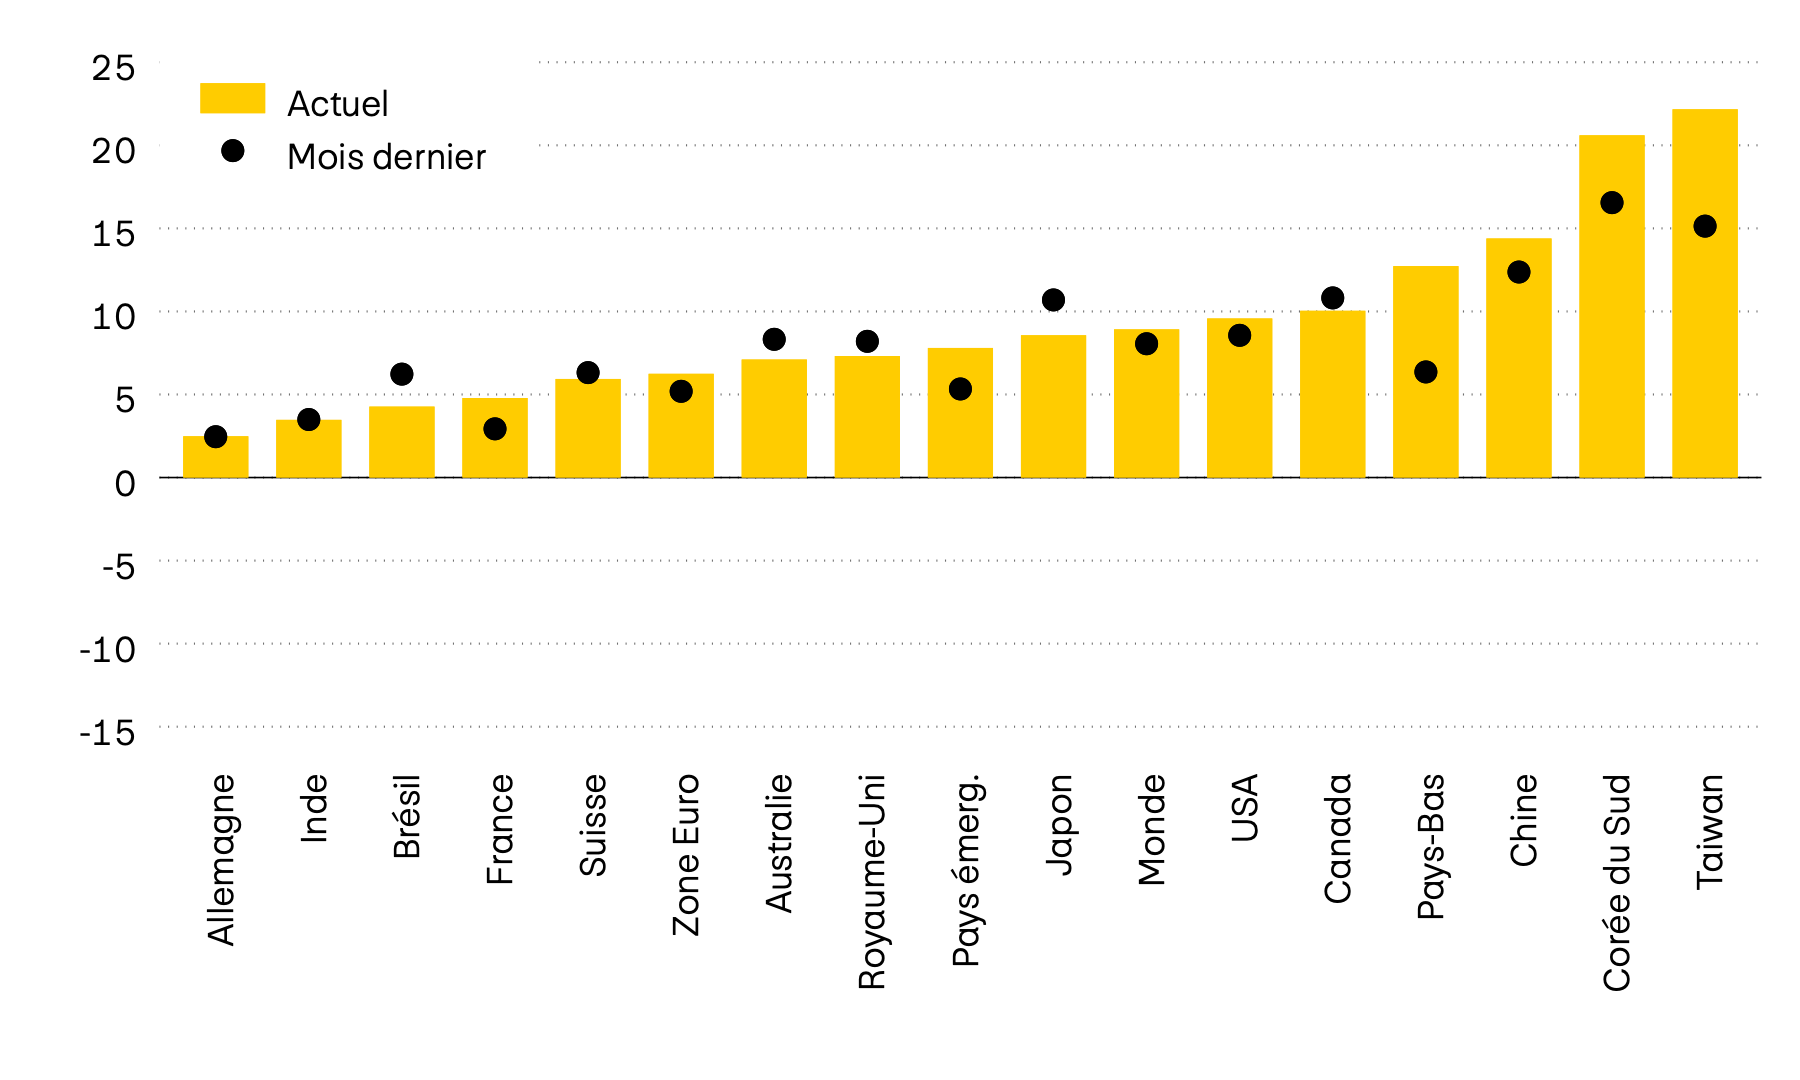
Le mois dernier, tous les marchés des actions ont encore affiché un momentum positif. Cette image a considérablement évolué ces derniers temps. Il est frappant de constater qu’une fois encore, ce sont surtout les marchés des actions où les entreprises technologiques sont fortement représentées qui affichent un momentum positif. À l’inverse, le marché français des actions enregistre actuellement un momentum clairement négatif. Les discussions persistantes sur le budget de l’État français et l’incertitude politique qui en a résulté ont sans doute contribué à cette évolution.
Ratio cours/bénéfice
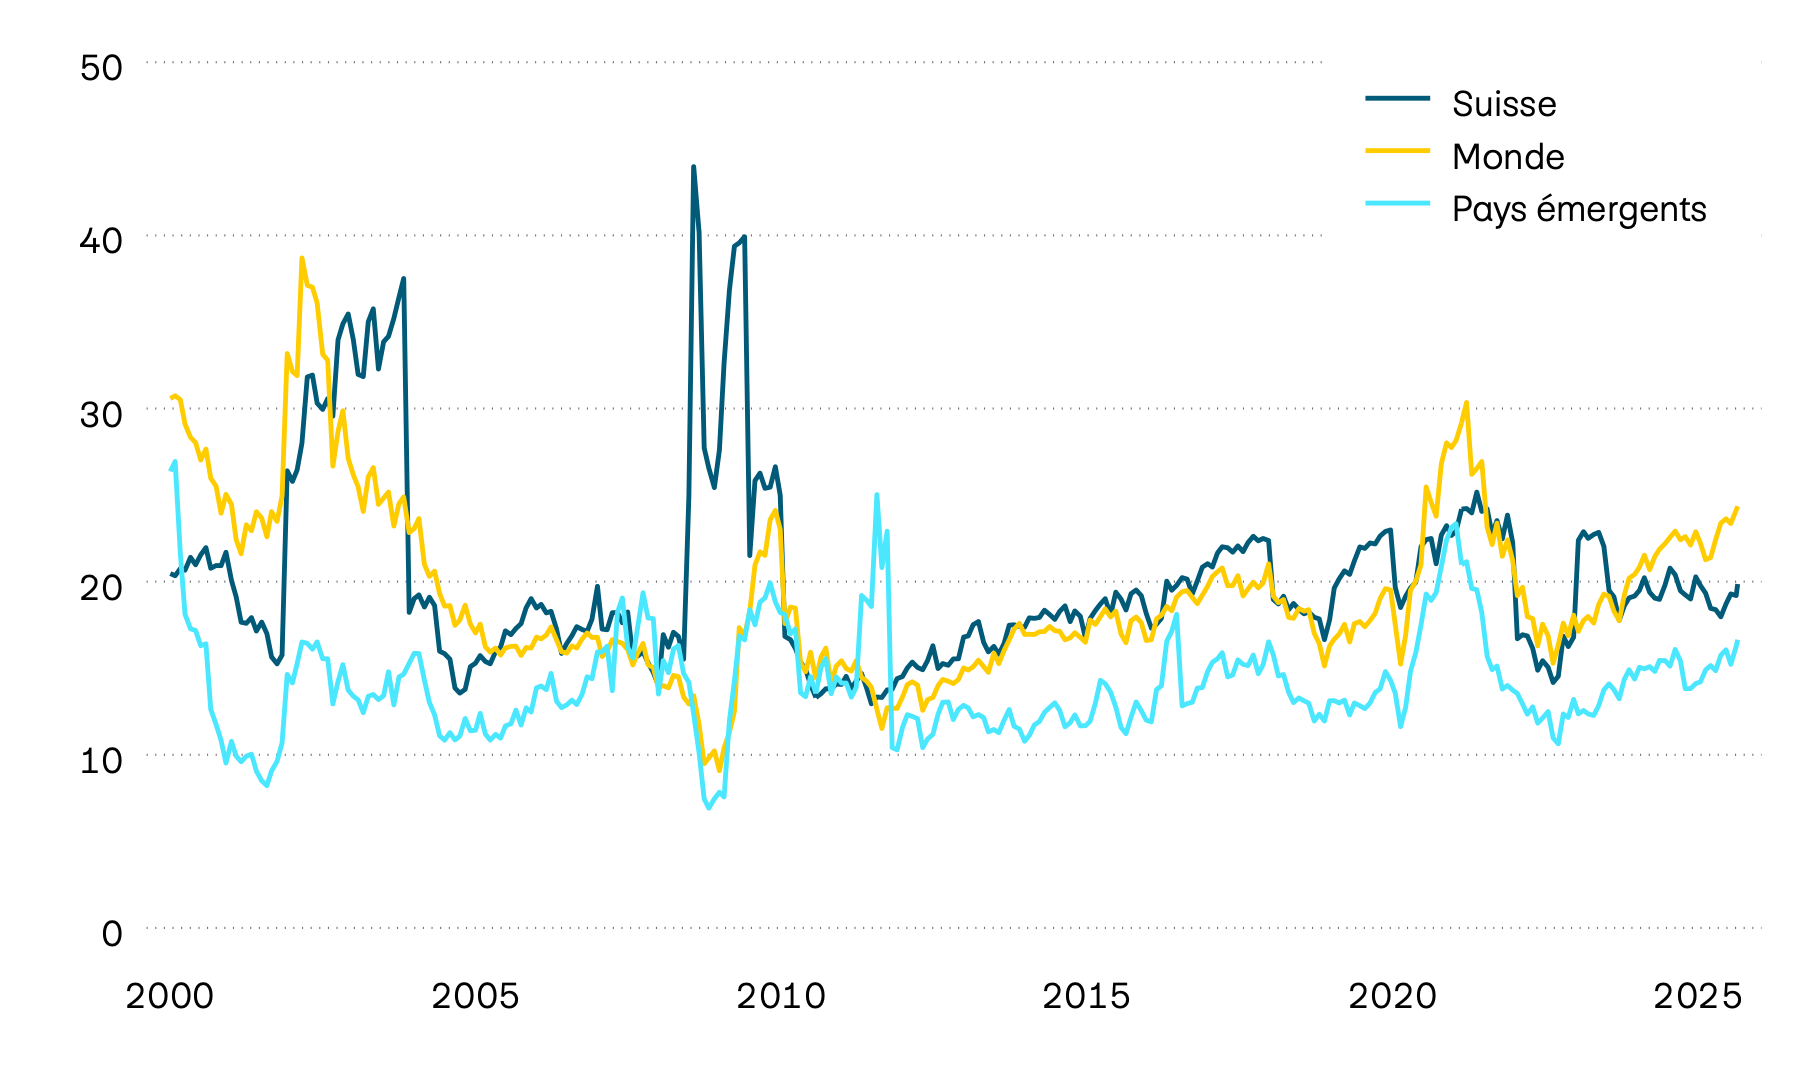
Ce mois aussi, les bénéfices élevés et les résultats trimestriels positifs ont entraîné un léger recul des ratios cours/bénéfice (ratios C/B) des actions mondiales. Ce n’est qu’en Suisse que la baisse des cours des actions est probablement à l’origine de cette évolution, car le recul du ratio C/B suisse correspond à peu près au recul du marché des actions. Dans l’ensemble, les ratios C/B se situent environ 10 à 20% en dessous des niveaux annuels les plus élevés.
Les prix des fonds immobiliers suisses cotés en bourse ont légèrement augmenté le mois dernier. Par rapport aux marchés des actions, le rendement annuel reste toutefois nettement inférieur.
Évolution indexée de la valeur des fonds immobiliers suisses
100 = 01.01.2026
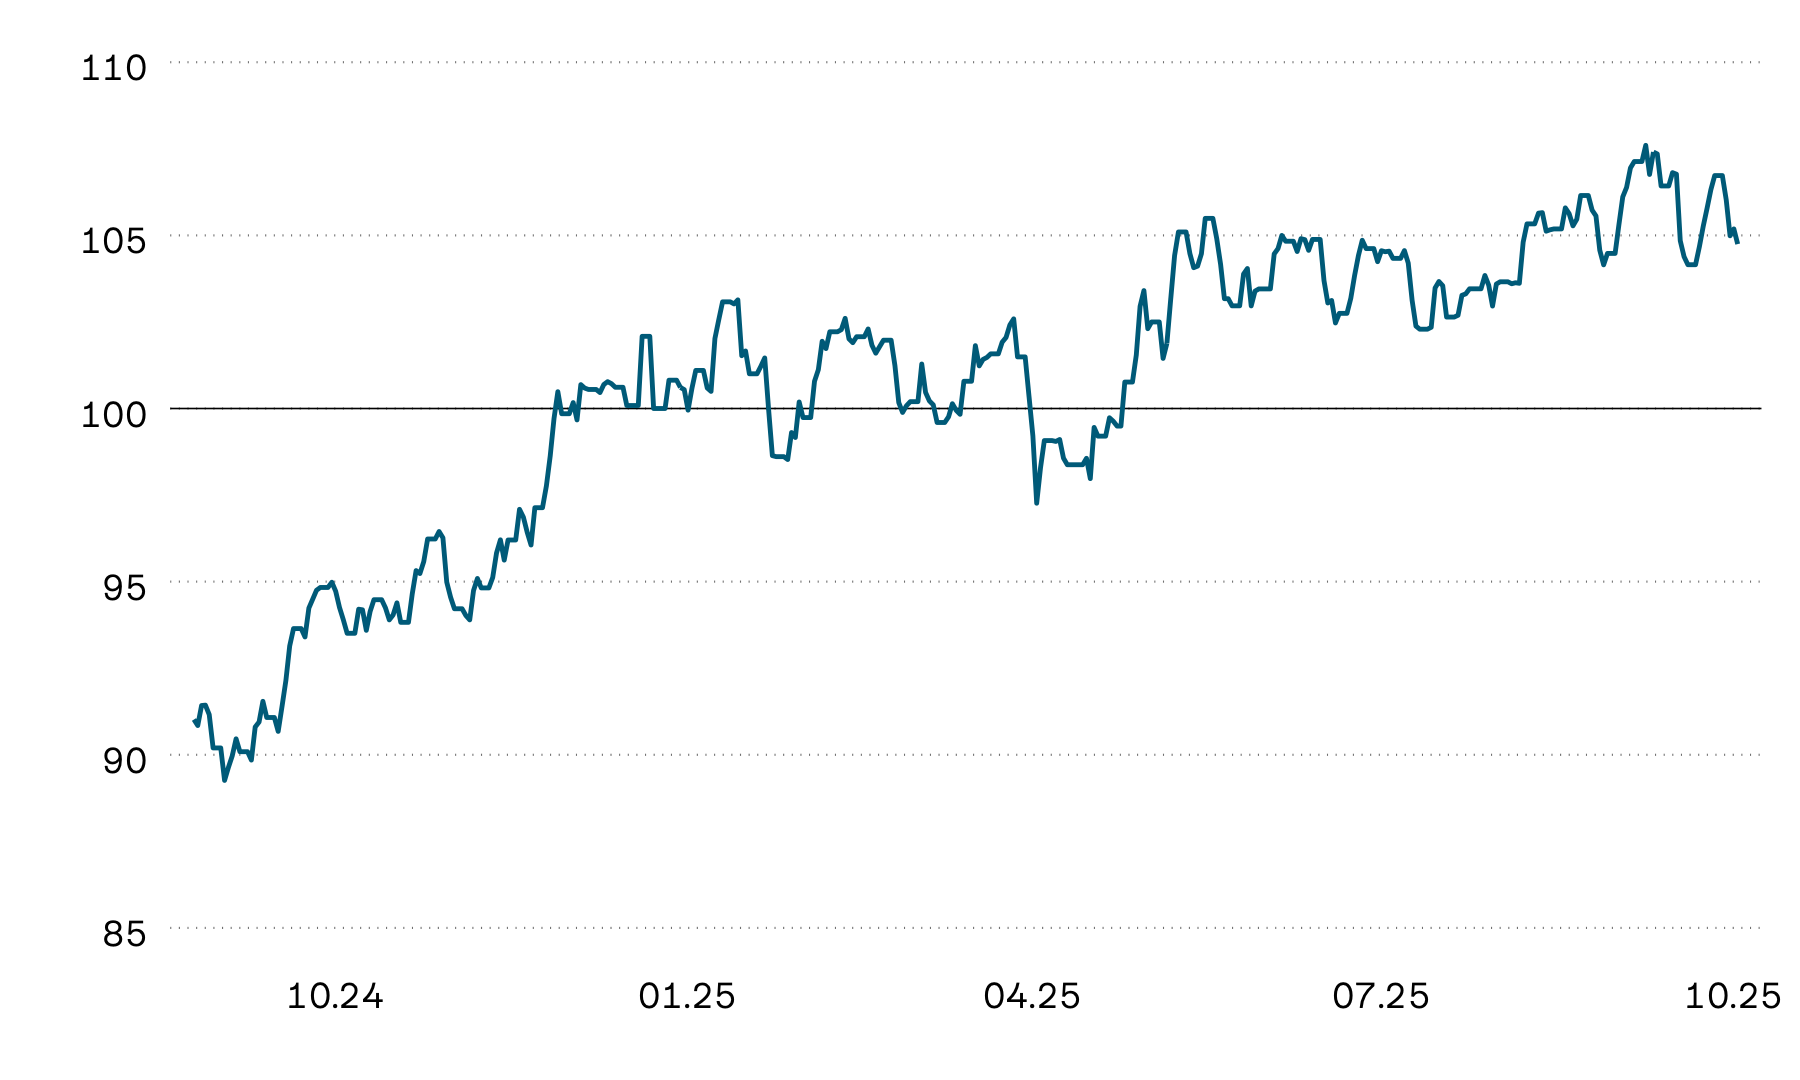
Comme c’était déjà le cas depuis le début de l’année, les prix des fonds immobiliers suisses cotés en bourse ont globalement stagné. En milieu de mois, la hausse des taux d’intérêt sur le marché suisse des capitaux, qui ont ainsi atteint leur plus haut niveau de l’année, a temporairement entraîné une légère correction. Avec le recul consécutif des taux d’intérêt, les prix ont toutefois rapidement rebondi. Malgré la légère reprise enregistrée au cours du mois, le rendement annuel (–0,2%) reste légèrement négatif.
Agio des fonds immobiliers suisses et taux de rendement actuariels à 10 ans
En %
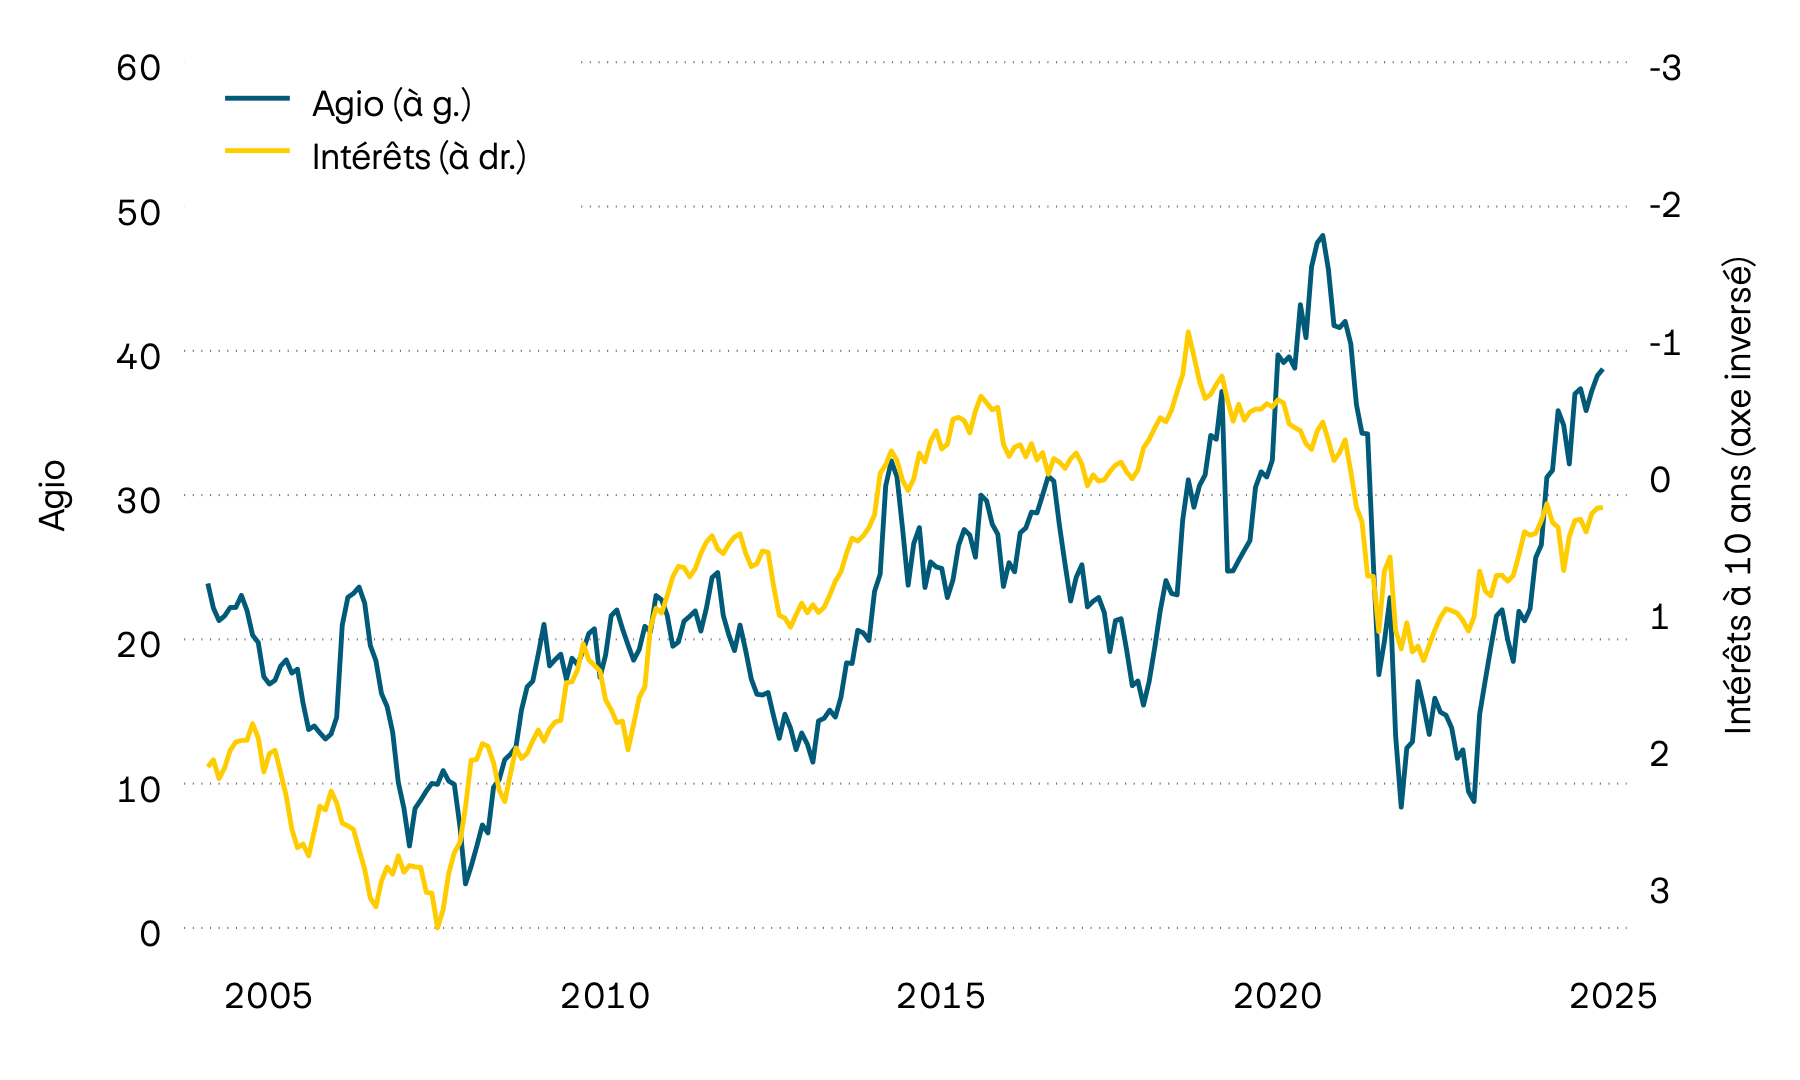
Du fait de l’évolution modérée des prix des fonds immobiliers et de la hausse des taux d’intérêt sur le marché des capitaux, les évaluations des fonds immobiliers suisses cotés en bourse ont légèrement reculé dernièrement. L’agio, c’est-à-dire le supplément par rapport à la valeur nette d’inventaire, a également quelque peu diminué le mois dernier. Toutefois, les valorisations restent supérieures à leur moyenne à long terme. En outre, de nouvelles hausses des taux d’intérêt opérées par la Banque nationale suisse pourraient diminuer l’attrait relatif des rendements sur distribution des fonds immobiliers, qui se sont révélés solides jusqu’ici.
Taux de vacance et prix de l’immobilier
100 = janvier 2000 (à g.) et en % (à dr.)
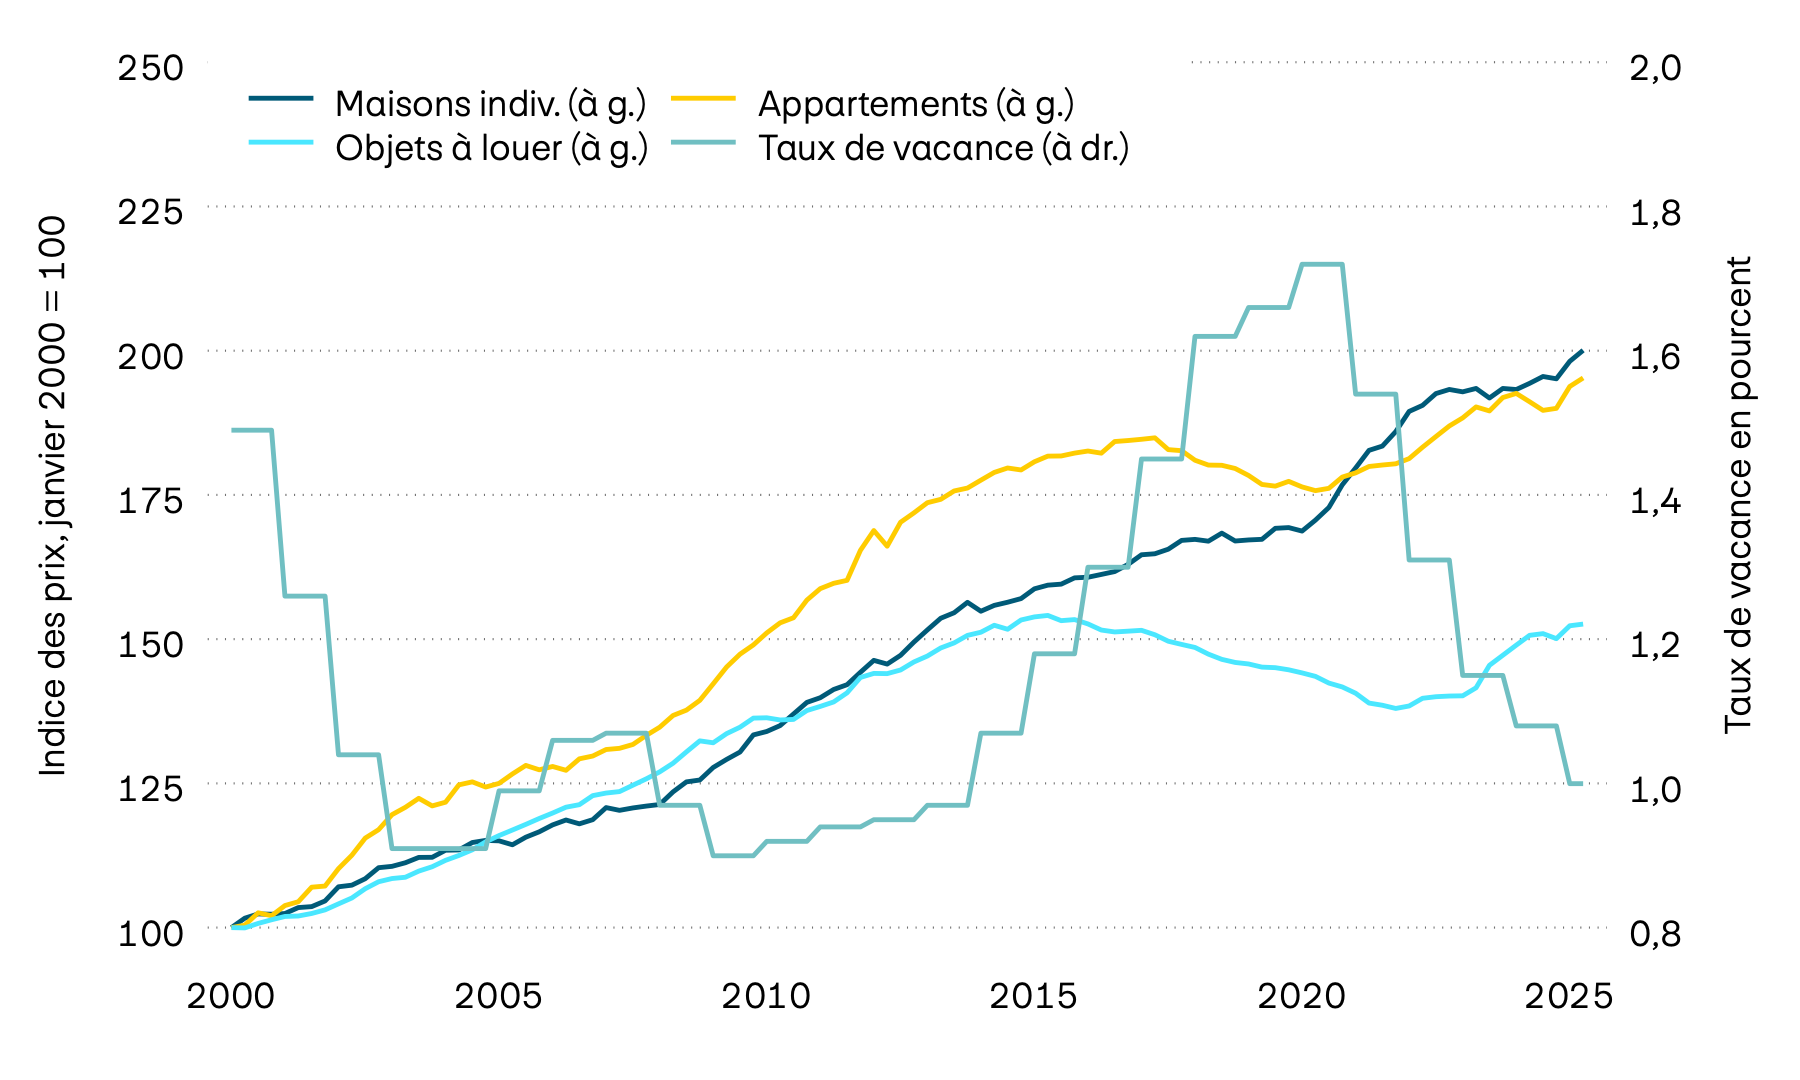
Au deuxième trimestre, les prix de l’immobilier suisse ont de nouveau affiché une image plus homogène qu’au premier trimestre. Après le léger recul enregistré au trimestre précédent, les prix des maisons individuelles ont à nouveau augmenté. Les prix des appartements en propriété et des objets loués ont progressé dans la même mesure. Sur une base annuelle, les appartements en propriété ont présenté la plus forte hausse, avec une progression de près de 3%. S’inscrivant à un peu plus de 1%, la croissance a également été solide pour les maisons individuelles et les objets loués. La persistance d’un faible taux de vacance est probablement l’une des principales raisons de la hausse des prix. Le taux de vacance se situe à son niveau le plus bas depuis la crise financière.
En savoir plus grâce à nos prévisions de taux pour les hypothèques.
Monnaies
Le franc suisse a légèrement progressé par rapport à l’euro. Toutefois, le franc a continué de perdre du terrain par rapport au dollar américain, lequel s’est apprécié de près de 5% par rapport au franc depuis le début de l’année.
| Paire de monnaies | Cours | PPA | Secteur neutre | Évaluation |
|---|---|---|---|---|
| Paire de monnaies EUR/CHF |
Cours 0,93 |
PPA 0,85 |
Secteur neutre 0,79 – 0,92 |
Évaluation Euro neutre |
| Paire de monnaies USD/CHF |
Cours 0,83 |
PPA 0,69 |
Secteur neutre 0,60 – 0,77 |
Évaluation USD neutre |
| Paire de monnaies GBP/CHF |
Cours 1,10 |
PPA 1,08 |
Secteur neutre 0,94 – 1,22 |
Évaluation Livre neutre |
| Paire de monnaies JPY/CHF |
Cours 0,53 |
PPA 0,77 |
Secteur neutre 0,62 – 0,92 |
Évaluation Yen sous-évalué |
| Paire de monnaies SEK/CHF |
Cours 8,25 |
PPA 9,28 |
Secteur neutre 8,30 – 10,26 |
Évaluation Couronne neutre |
| Paire de monnaies NOK/CHF |
Cours 8,62 |
PPA 9,42 |
Secteur neutre 8,32 – 10,53 |
Évaluation Couronne sous-évaluée |
| Paire de monnaies EUR/USD |
Cours 1,13 |
PPA 1,25 |
Secteur neutre 1,09 – 1,41 |
Évaluation Euro neutre |
| Paire de monnaies USD/JPY |
Cours 157,86 |
PPA 88,96 |
Secteur neutre 66,43 – 111,49 |
Évaluation Yen sous-évalué |
| Paire de monnaies USD/CNY |
Cours 6,71 |
PPA 6,29 |
Secteur neutre 5,79 – 6,79 |
Évaluation Renminbi neutre |
Source: Communify SA
Le mois dernier, l’évolution la plus marquée sur les marchés des devises a été enregistrée par l’euro par rapport au dollar américain. Après que la paire de monnaies a évolué dans une fourchette étroite pendant une grande partie de l’année, le dollar américain s’est apprécié de plus de 3% au cours du mois. Par rapport au franc suisse, l’euro a également perdu sensiblement de la valeur à la suite de sa forte appréciation jusqu’à fin septembre. Avant cette récente correction, l’euro était surévalué par rapport au franc suisse en termes de parité de pouvoir d’achat. Sur une base annuelle, la variation reste toutefois très faible et l’euro se maintient à un niveau quasiment inchangé par rapport au franc suisse.
Cryptomonnaies
| Cryptomonnaie | Cours | YTD en USD | Plus haut annuel | Plus bas annuel |
|---|---|---|---|---|
| Cryptomonnaie BITCOIN |
Cours 81’676 |
YTD en USD –6,65% |
Plus haut annuel 96’942 |
Plus bas annuel 58’526 |
| Cryptomonnaie ETHEREUM |
Cours 2’474 |
YTD en USD –16,65% |
Plus haut annuel 3’354 |
Plus bas annuel 1’569 |
Source: Communify SA, Coin Metrics Inc
Or
L’or continue de lutter contre un dollar américain fort et la hausse des taux d’intérêt réels. Désormais, le rendement annuel en francs suisses n’est plus que légèrement positif.
Évolution indexée de la valeur de l’or en francs suisses
100 = 01.01.2026
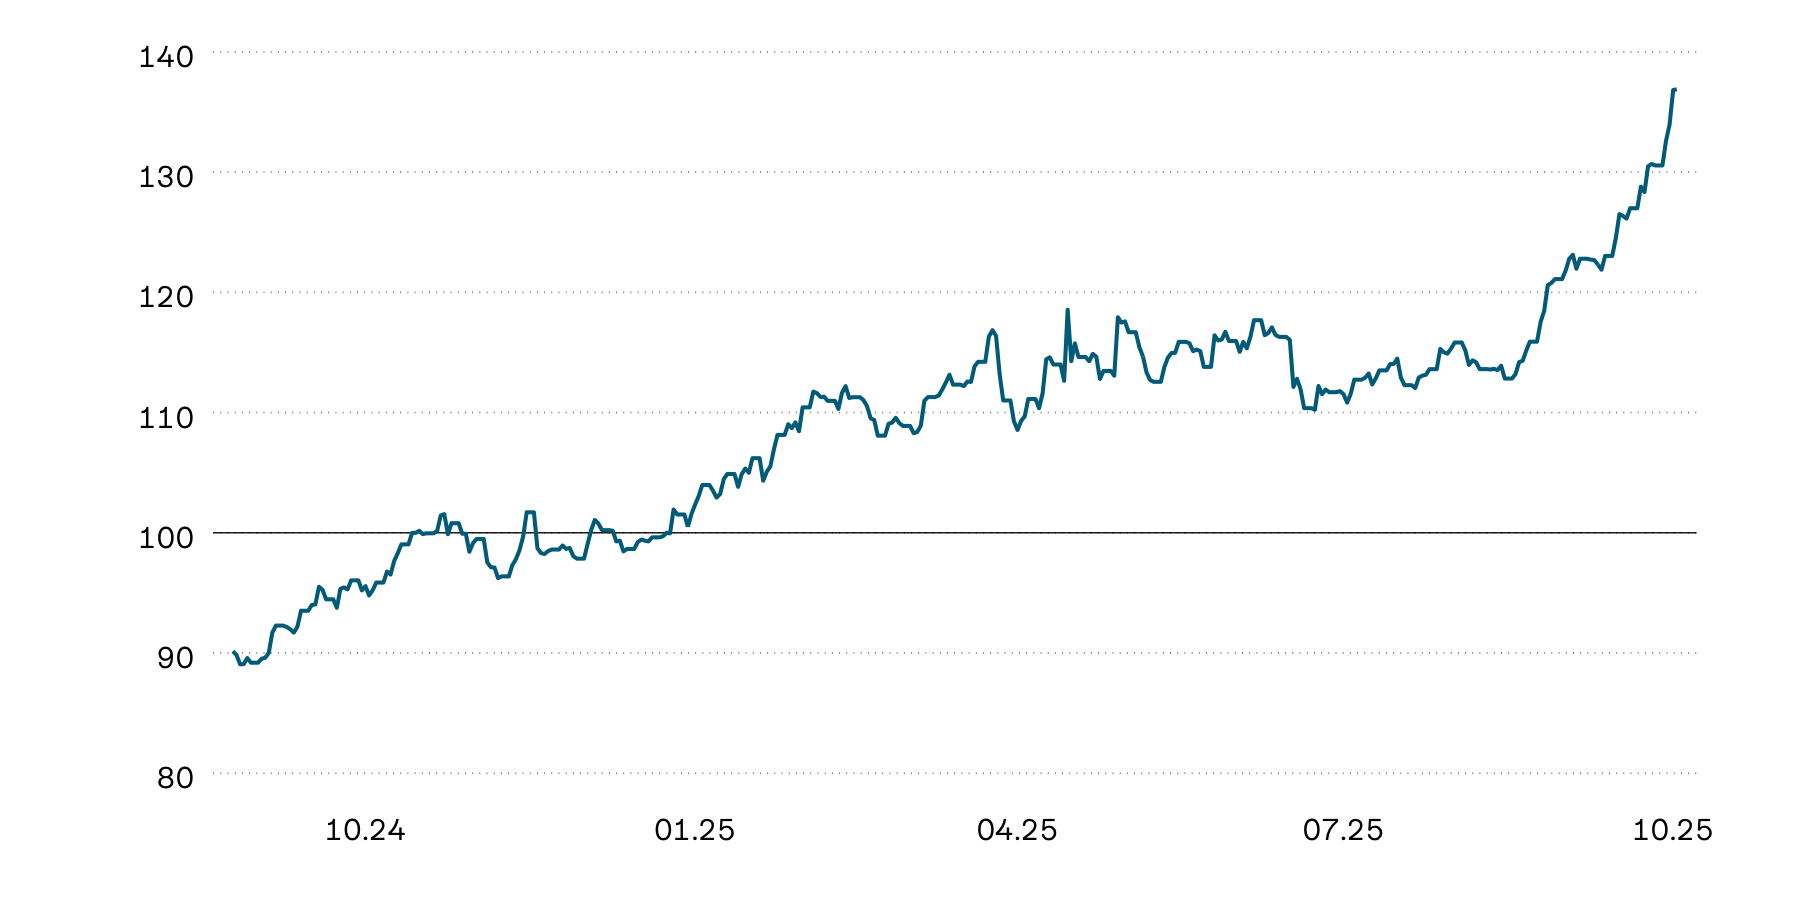
L’or a de nouveau perdu de la valeur le mois dernier. La raison principale est la hausse des taux d’intérêt réels: l’or ne génère pas d’intérêts. Plus les taux d’intérêt sont élevés après déduction de l’inflation, plus les investisseurs qui détiennent de l’or perdent des rendements et moins le métal précieux est attrayant. Calculé en dollars américains, le rendement annuel est donc devenu négatif. Pour les investisseurs suisses, le repli a été un peu plus modéré, car le dollar américain a progressé par rapport au franc. En francs, le rendement annuel reste à peine positif avec 0,4%, mais le prix de l’or est inférieur de près de 20% à son plus haut niveau annuel.