
Di nuovo un mese debole: i rendimenti dei titoli di stato a dieci anni hanno continuato ad aumentare a livello globale.
Panoramica del mercato: Interessi più alti per tutti, guadagni di Borsa per pochi
L’aumento dei tassi d’interesse continua a influenzare le dinamiche dei mercati. Negli Stati Uniti il rendimento dei titoli di stato a dieci anni raggiunge il livello più alto dal 2002, e anche in Germania e Svizzera gli interessi sono in aumento. L’andamento dei mercati azionari è disomogeneo come non accadeva da tempo: le azioni statunitensi registrano forti rialzi grazie al settore tecnologico, mentre le azioni europee perdono quasi il 5%. I fondi immobiliari svizzeri sono in leggera ripresa, mentre l’oro risente dell’aumento dei tassi d’interesse reali e del dollaro forte.
Evoluzione indicizzata del valore dei titoli di stato in valuta locale
100 = 01.01.2026
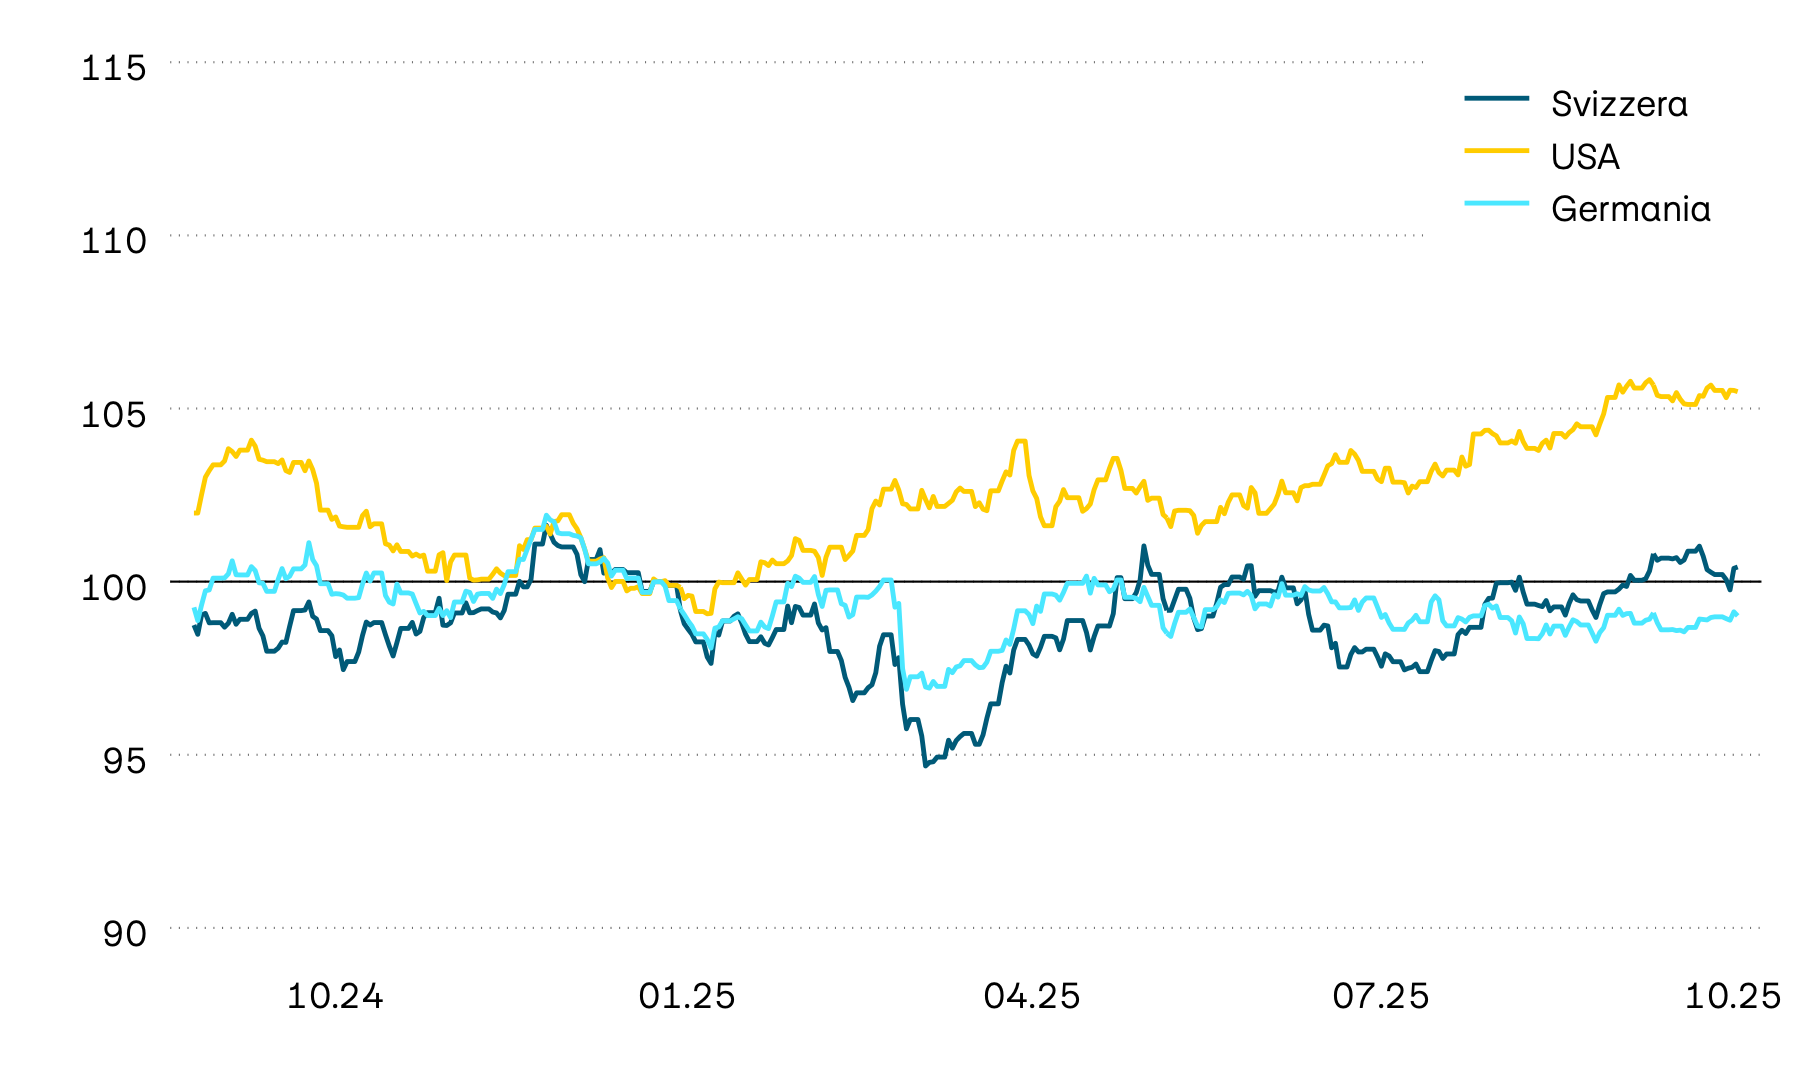
Nel corso del mese le obbligazioni di stato hanno perso ulteriormente valore. In Europa, come già il mese scorso, l’incremento dei prezzi del petrolio ha portato a un aumento delle previsioni inflazionistiche, andando a gravare sui mercati obbligazionari. Nel frattempo, però, notizie positive provenienti dal Medio Oriente hanno contribuito a una certa distensione. Dopo un nuovo aumento dei trasporti di petrolio attraverso lo stretto di Hormuz, a metà mese i prezzi del greggio hanno registrato una flessione. Di conseguenza, anche i rendimenti sono scesi dai massimi annuali, consentendo così alle obbligazioni di recuperare temporaneamente valore. Negli Stati Uniti, invece, la ripresa si è rivelata di breve durata. Nel Paese, l’aumento dei tassi d’interesse reali continua a rappresentare un fattore di forte pressione per i mercati obbligazionari.
Evoluzione dei rendimenti alla scadenza a dieci anni
In percentuale
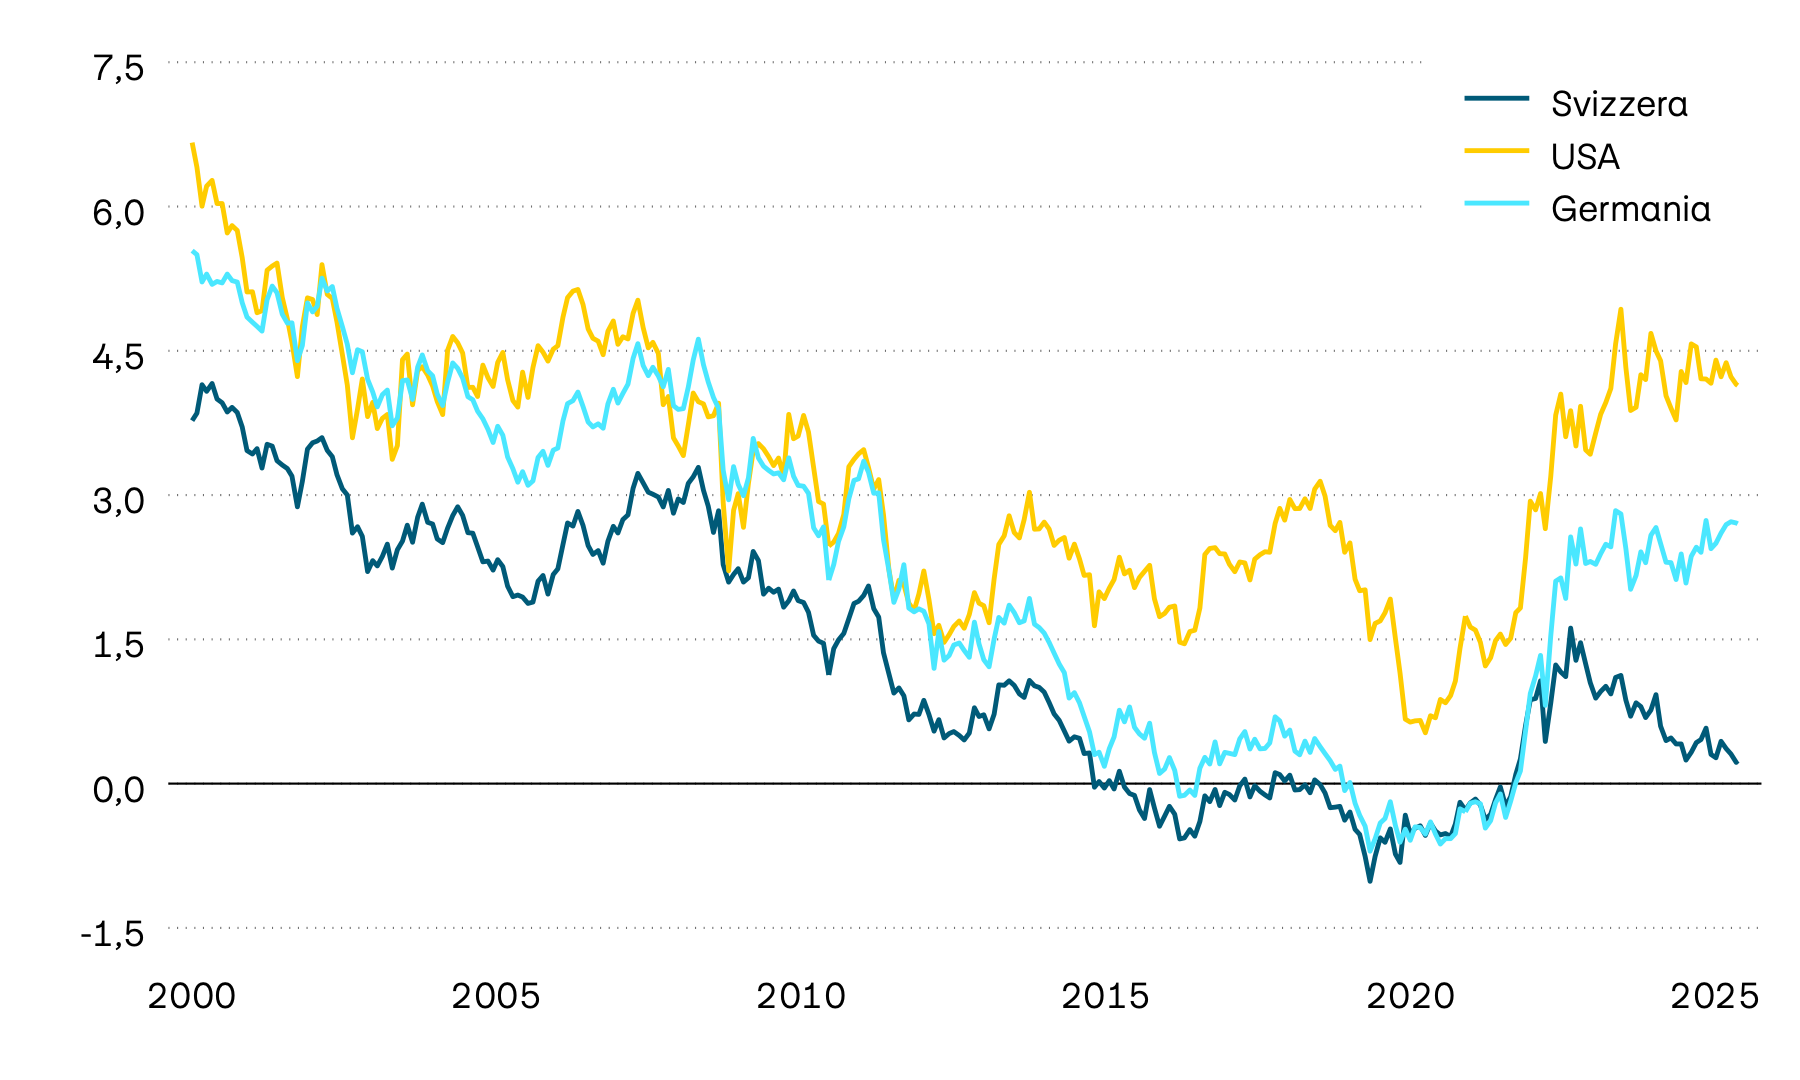
Anche lo scorso mese i rendimenti dei titoli di stato a dieci anni hanno continuato a salire. Il rendimento delle obbligazioni di stato statunitensi a dieci anni è salito al 5,3%, il livello più alto dal 2002. Su base annua ciò si traduce in un incremento di oltre 100 punti base. Questo aumento è riconducibile principalmente a tassi d’interesse reali più elevati e riflette la solida congiuntura statunitense e la crescente concorrenza per l’ottenimento di capitali. Anche in Germania e in Svizzera i rendimenti sono tornati a crescere in modo significativo.
Premi di rischio delle obbligazioni corporate
In punti percentuali
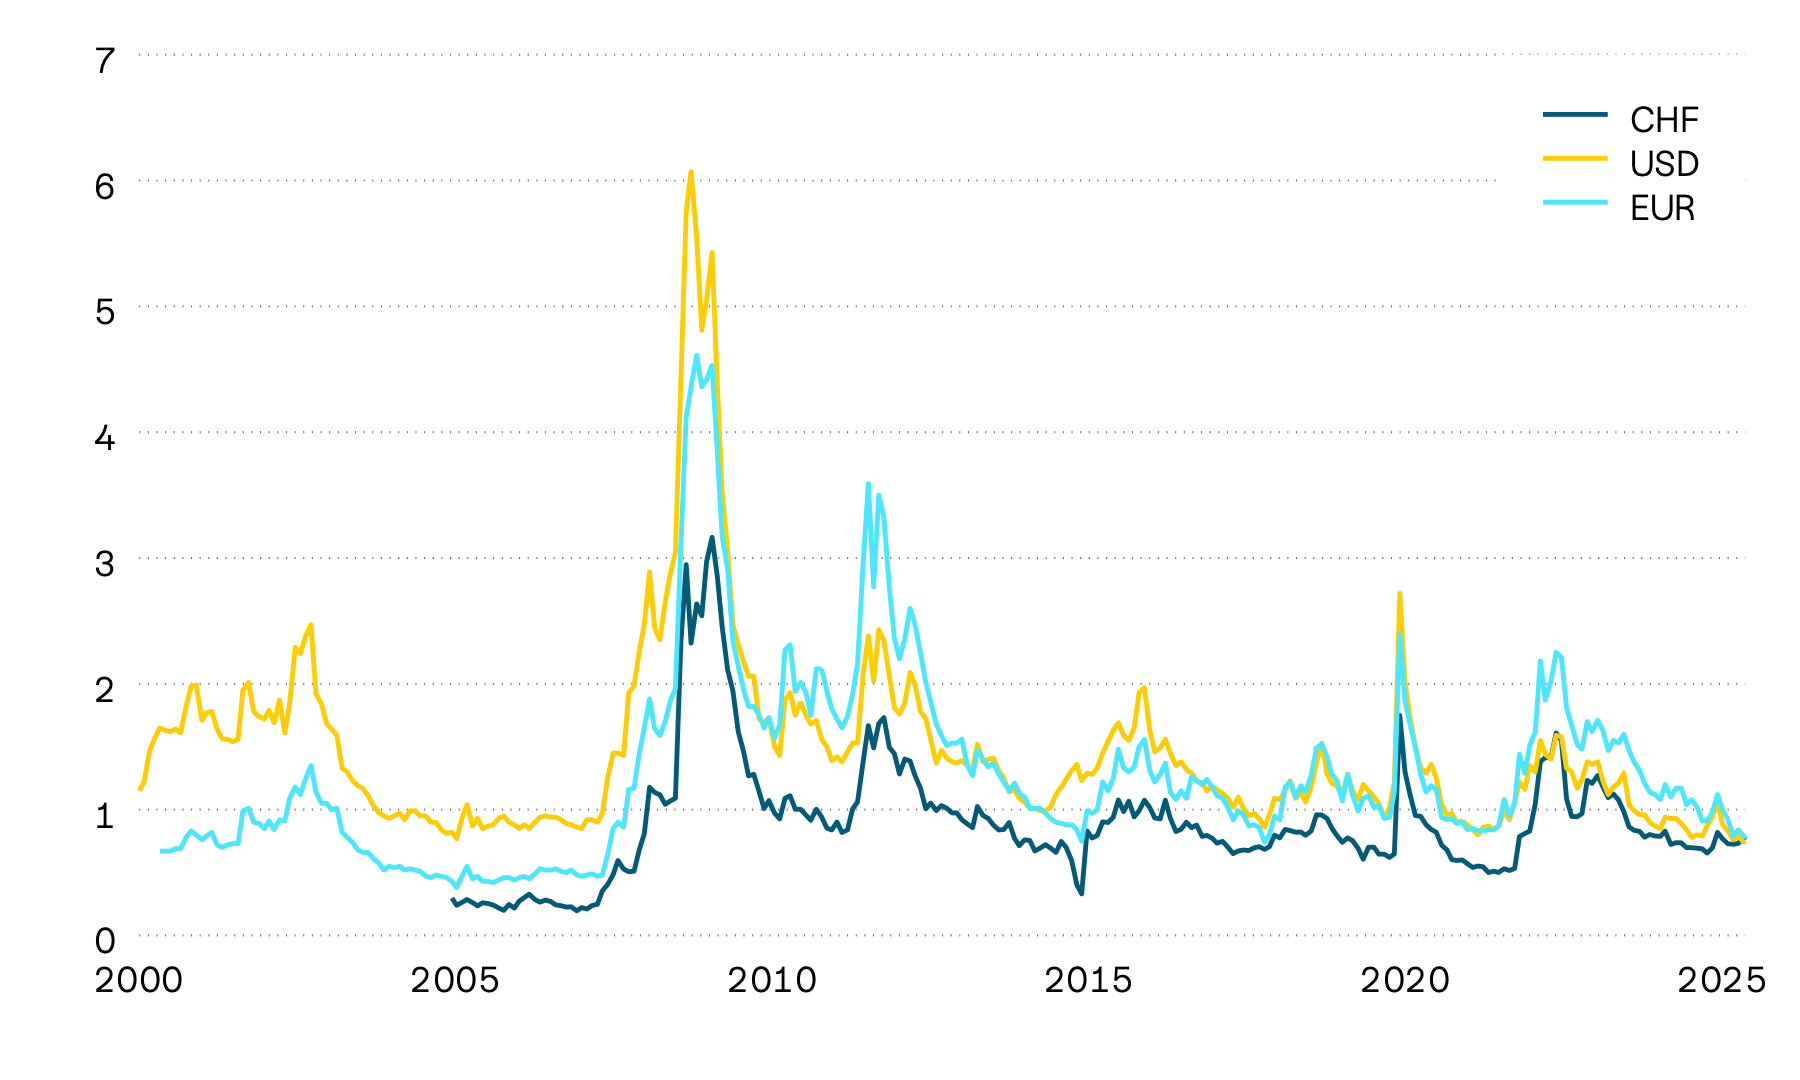
Il rapido aumento dei rendimenti dei titoli di stato non si è ancora tradotto in premi di rischio più elevati sulle obbligazioni corporate. Questi ultimi rimangono su livelli storicamente bassi nel confronto internazionale. Soltanto nella zona euro quest’anno si è registrato un lieve aumento dei premi di rischio, sebbene anche lì si mantengano su un livello contenuto. Nell’ultima metà del mese si è registrato un lieve incremento del premio di rischio per le obbligazioni corporate americane con solvibilità molto bassa, che tuttavia non si è ancora esteso alle aziende con una solvibilità migliore.
Le differenze regionali sui mercati azionari sono risultate evidenti nel corso del mese. La divergenza tra Europa e Stati Uniti è stata particolarmente marcata: mentre i mercati azionari europei hanno perso quasi il 5% del loro valore in franchi, i mercati statunitensi sono saliti di oltre il 4%.
Evoluzione indicizzata del mercato azionario in franchi
100 = 01.01.2026
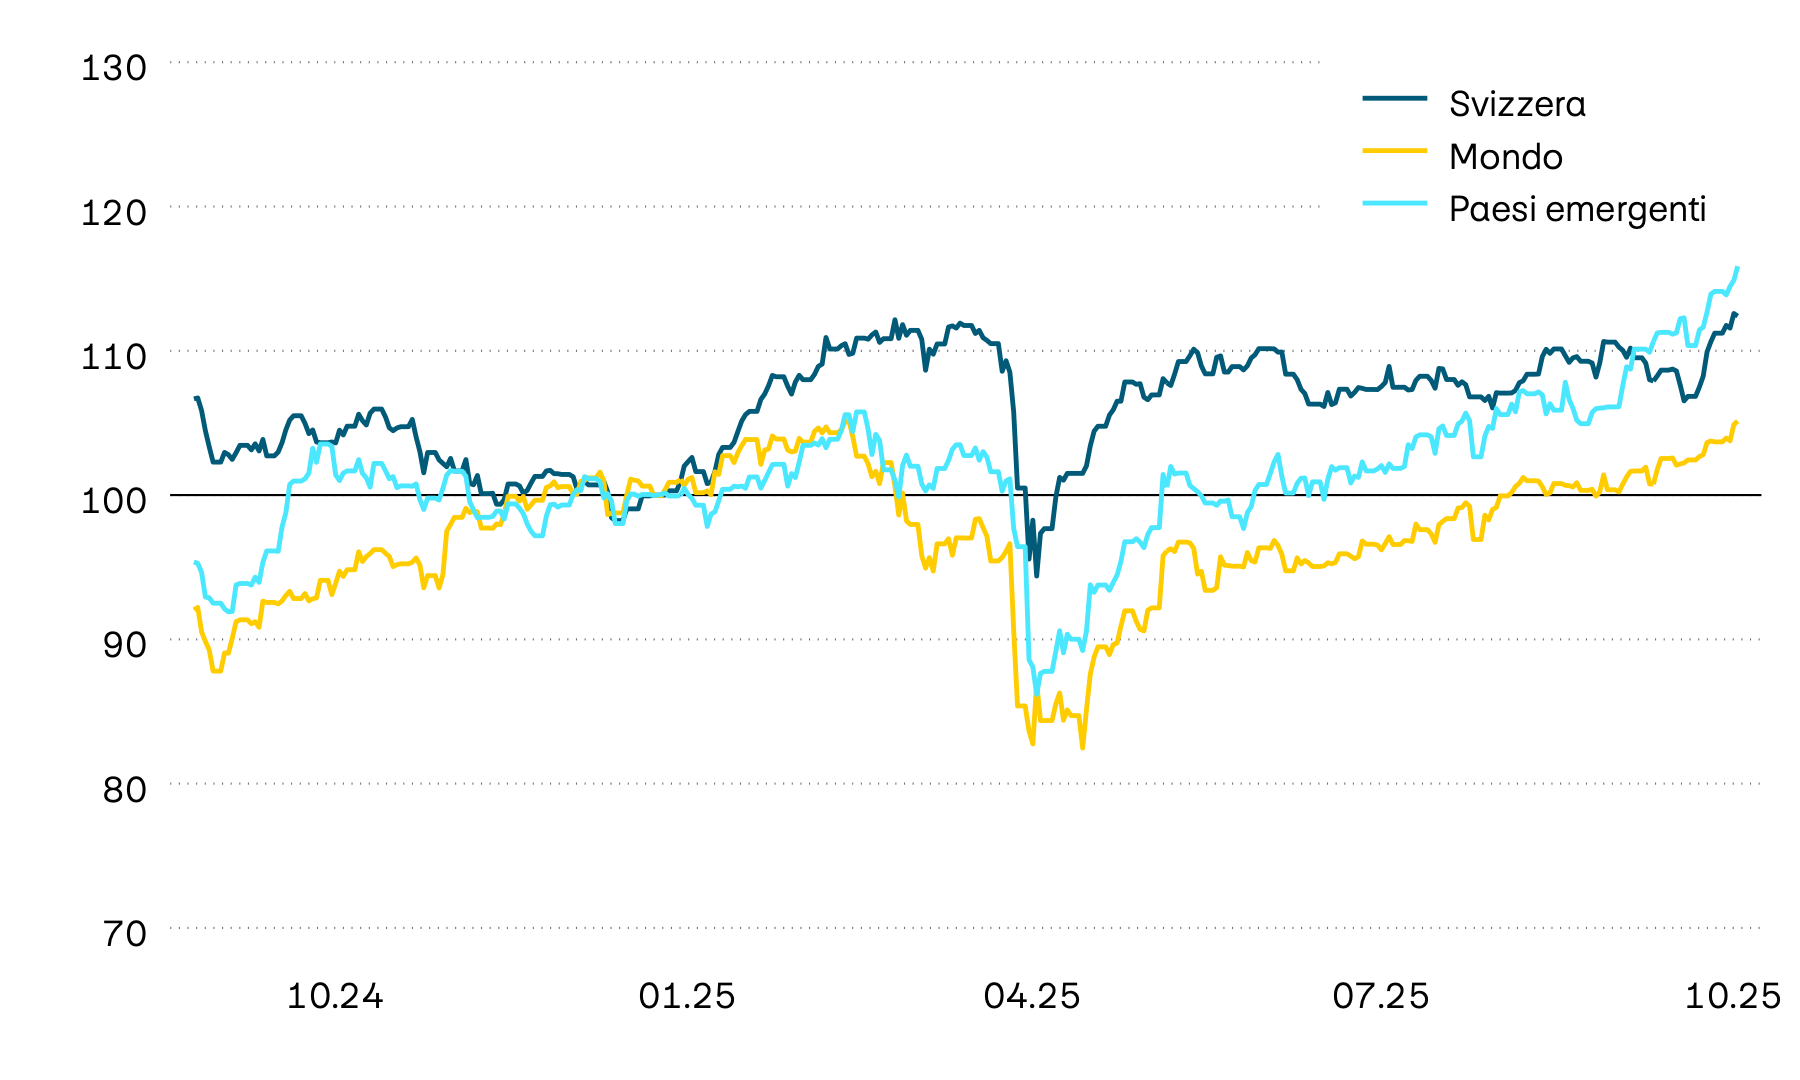
Il mese scorso i mercati azionari hanno registrato un andamento disomogeneo. Dopo una prima metà dell’anno caratterizzata da un rally di borsa ad ampio raggio, negli ultimi tempi i rialzi dei corsi si sono concentrati nuovamente su singoli mercati e settori. Sono stati soprattutto i mercati azionari statunitensi a beneficiare del persistente boom dell’IA. A questo hanno contribuito in particolare le recenti cifre trimestrali del produttore di chip Micron. L’azienda ha superato le aspettative sia in termini di fatturato sia di utile, confermando così la domanda tuttora elevata di chip per l’IA. Dal punto di vista svizzero, invece, il mese è risultato meno positivo. Di recente i pesi massimi del mercato azionario svizzero hanno faticato a tenere il passo, portando lo SMI a cedere oltre il 2,5% nel corso del mese.
Valore di momentum dei singoli mercati
In percentuale
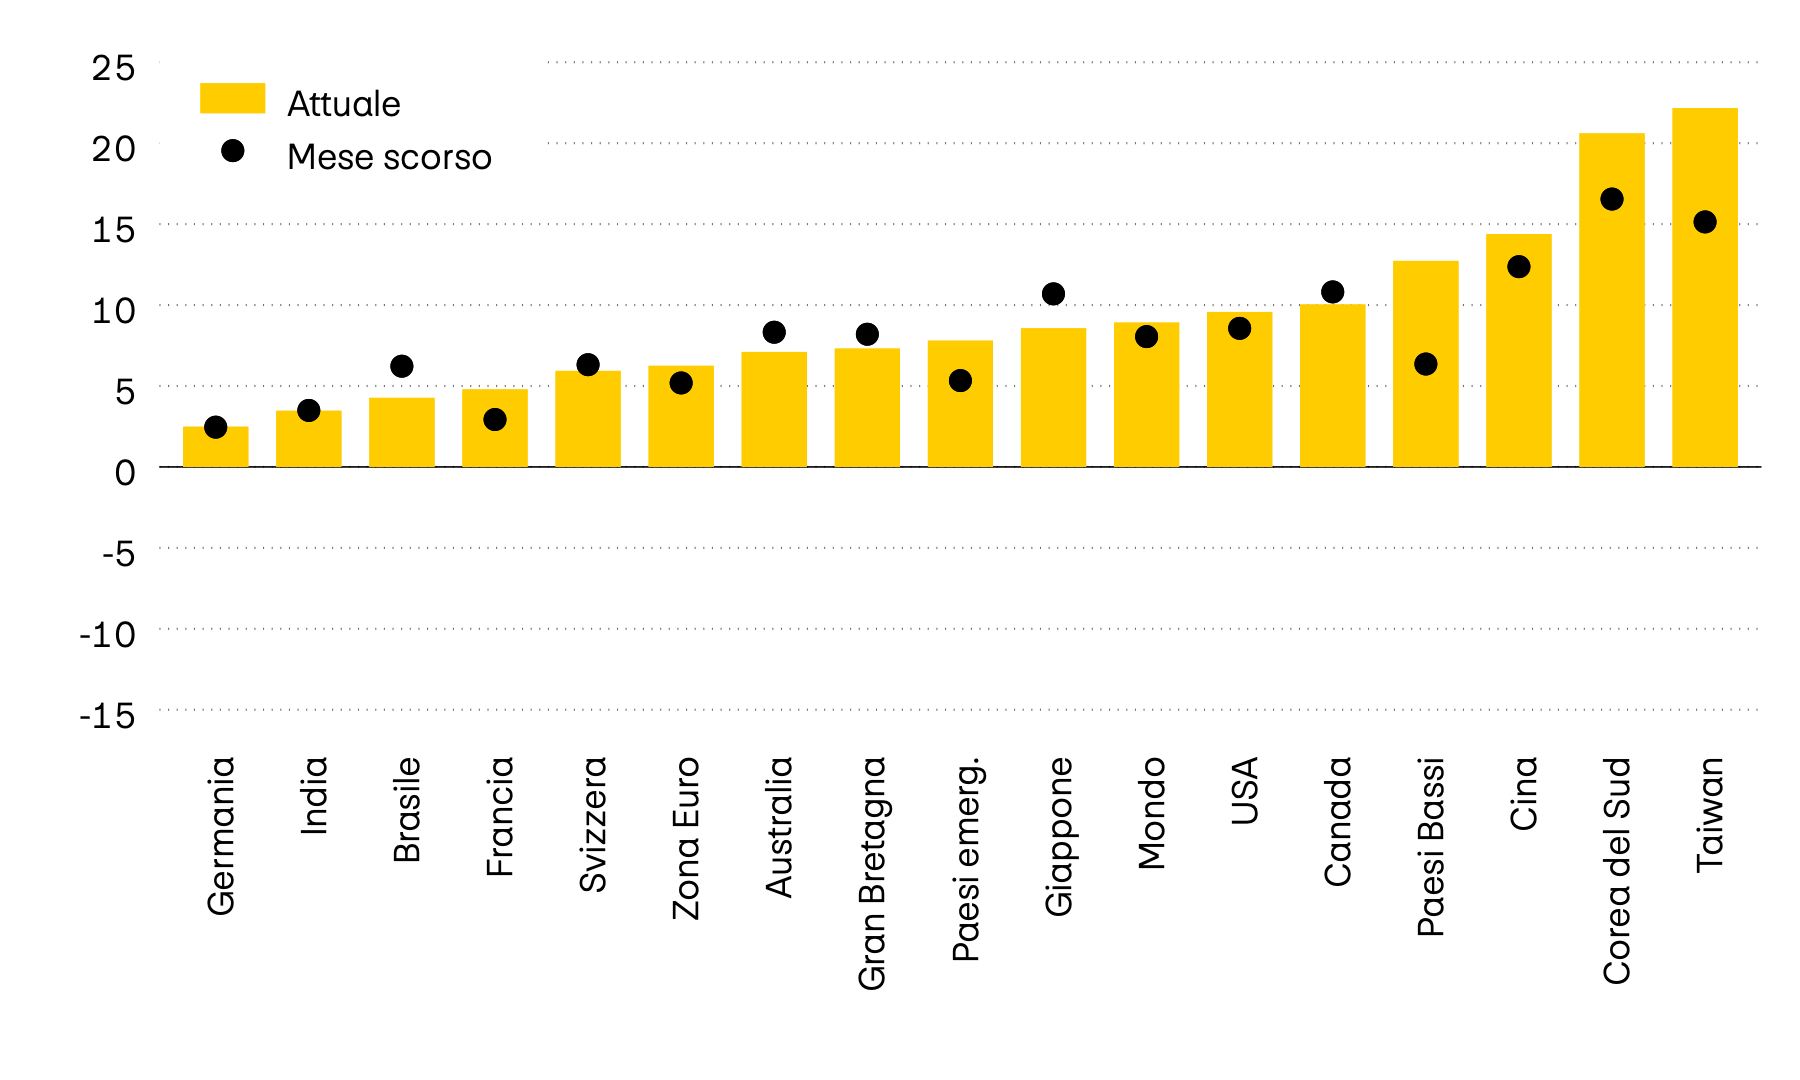
Il mese scorso tutti i mercati azionari mostravano ancora un momentum positivo. Negli ultimi tempi questo quadro è notevolmente cambiato. Colpisce il fatto che, ancora una volta, a evidenziare un momentum positivo siano soprattutto i mercati azionari in cui le aziende tecnologiche sono fortemente rappresentate. Per contro, il mercato azionario francese registra attualmente un momentum decisamente negativo. A ciò potrebbero aver contribuito in primo luogo le continue discussioni sul bilancio pubblico francese e la conseguente incertezza politica.
Rapporto prezzo/utile
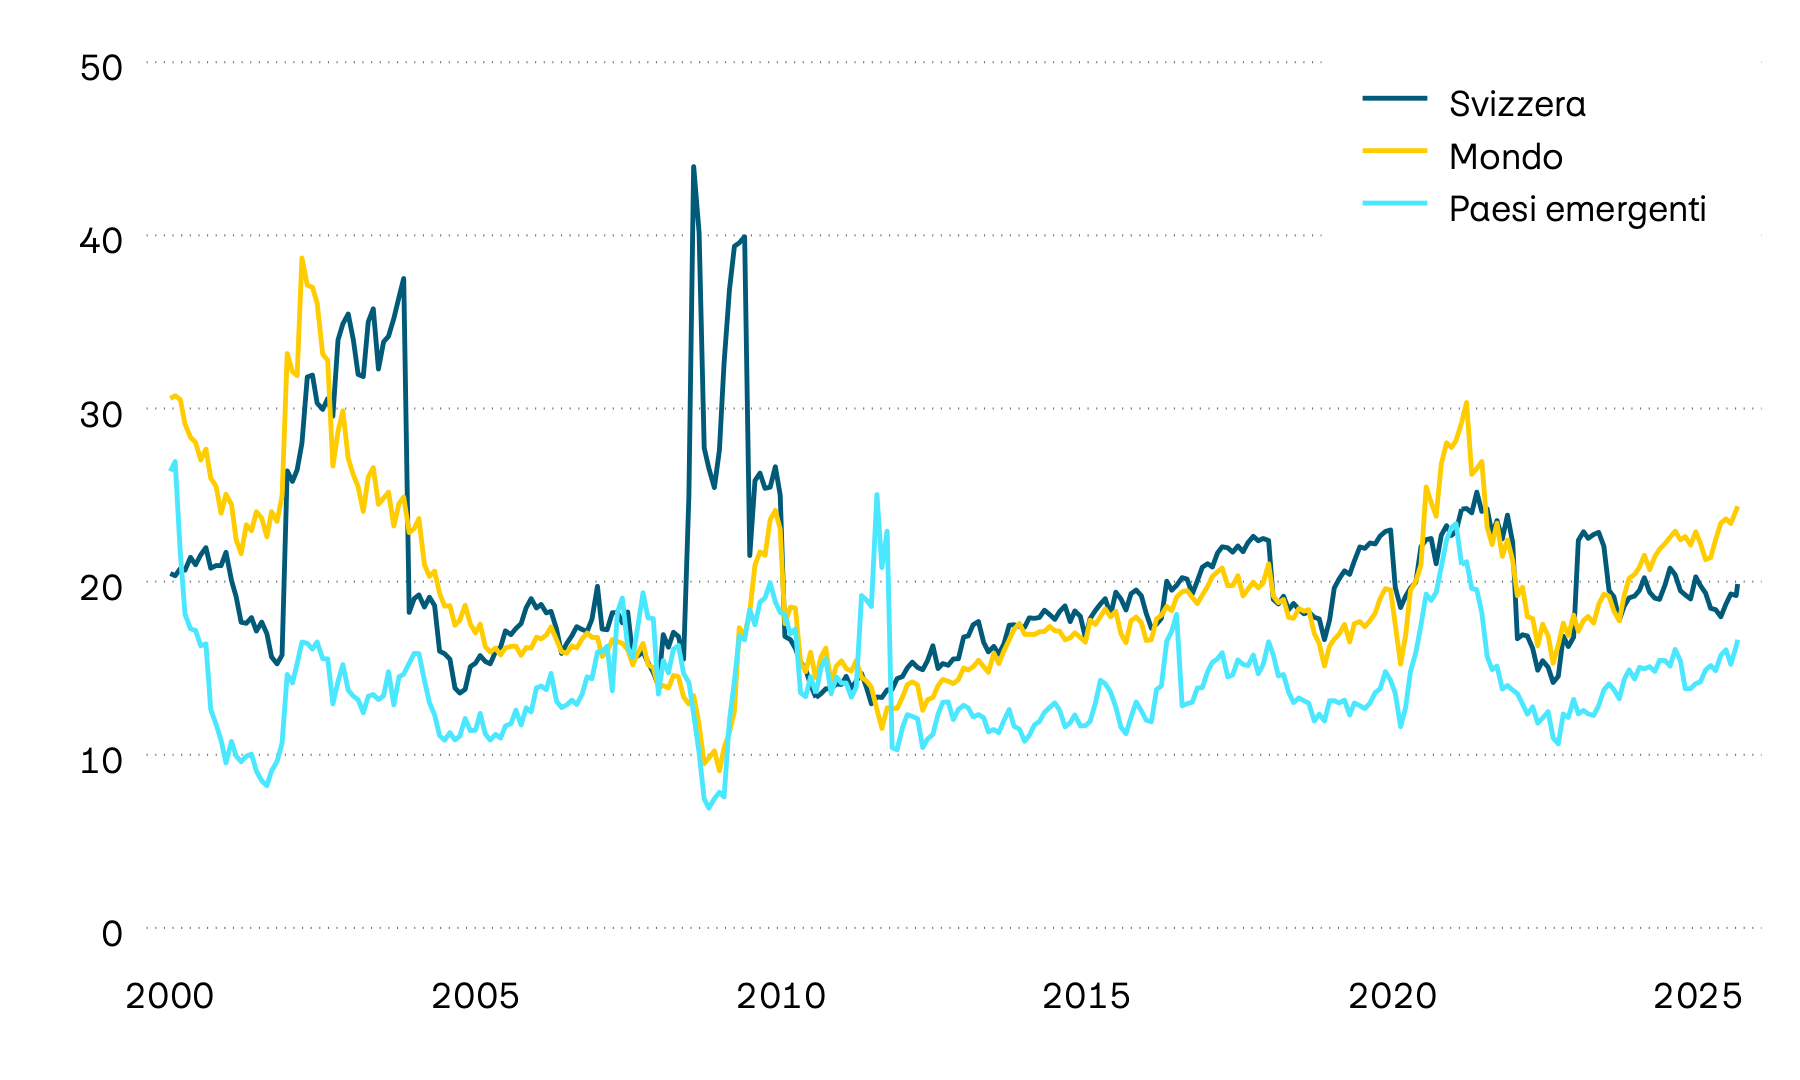
Gli utili elevati e i risultati trimestrali positivi hanno portato anche questo mese a un lieve calo dei rapporti prezzo/utile (RPU) delle azioni globali. Solo in Svizzera la causa è da ricondursi probabilmente al calo delle quotazioni azionarie, dato che la flessione dell’RPU svizzero corrisponde all’incirca alla contrazione del mercato azionario. Complessivamente gli RPU si collocano tra il 10 e il 20% al di sotto dei massimi annuali.
I prezzi dei fondi immobiliari svizzeri quotati in borsa hanno registrato una leggera ripresa nel mese scorso. Rispetto ai mercati azionari, tuttavia, il rendimento annuo rimane nettamente inferiore.
Evoluzione indicizzata del valore dei fondi immobiliari svizzeri
100 = 01.01.2026
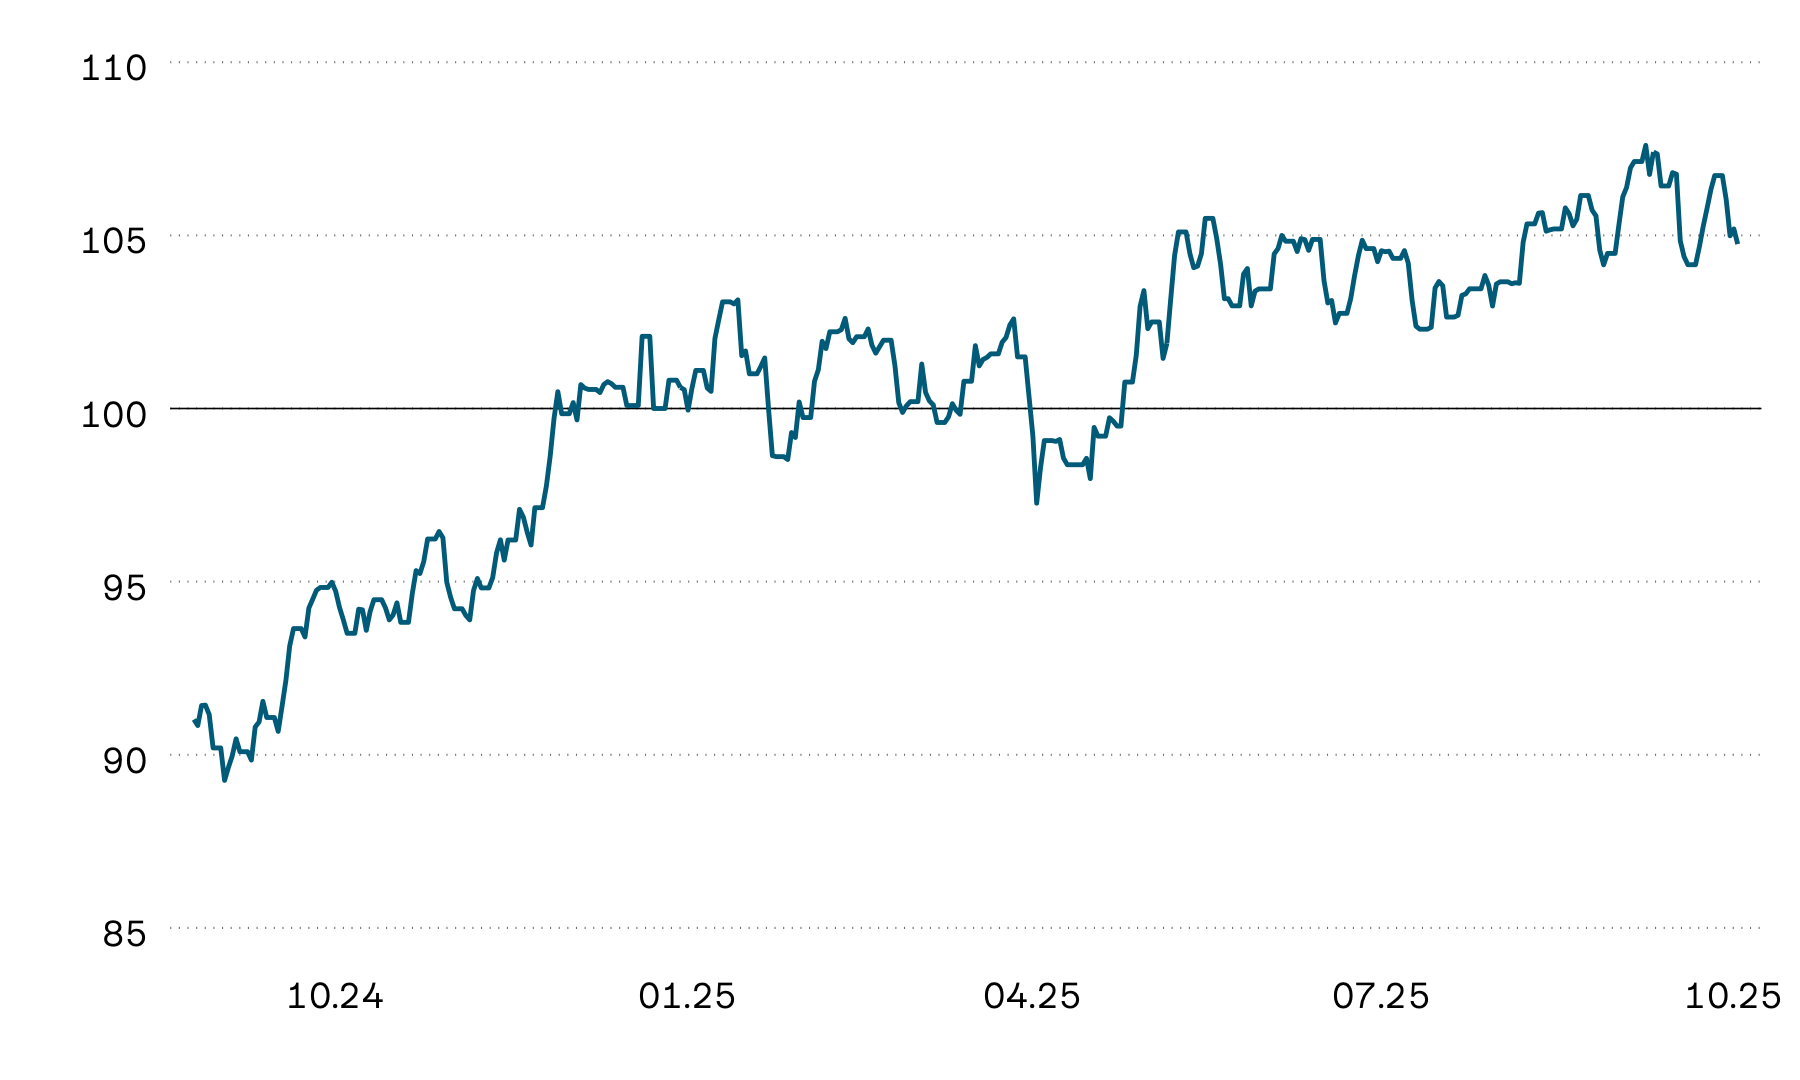
I prezzi dei fondi immobiliari svizzeri quotati in borsa hanno mostrato, come già da inizio anno, un andamento prevalentemente laterale. A metà mese l’aumento degli interessi sul mercato dei capitali svizzero ai massimi dell’anno ha causato temporaneamente una lieve correzione. Con il successivo calo degli interessi, tuttavia, i prezzi sono riusciti a riprendersi rapidamente. Nonostante il leggero recupero nel corso del mese, il rendimento annuo rimane di poco in territorio negativo, attestandosi a –0,2%.
Sovrapprezzo su fondi immobiliari svizzeri e rendimenti alla scadenza a dieci anni
In percentuale
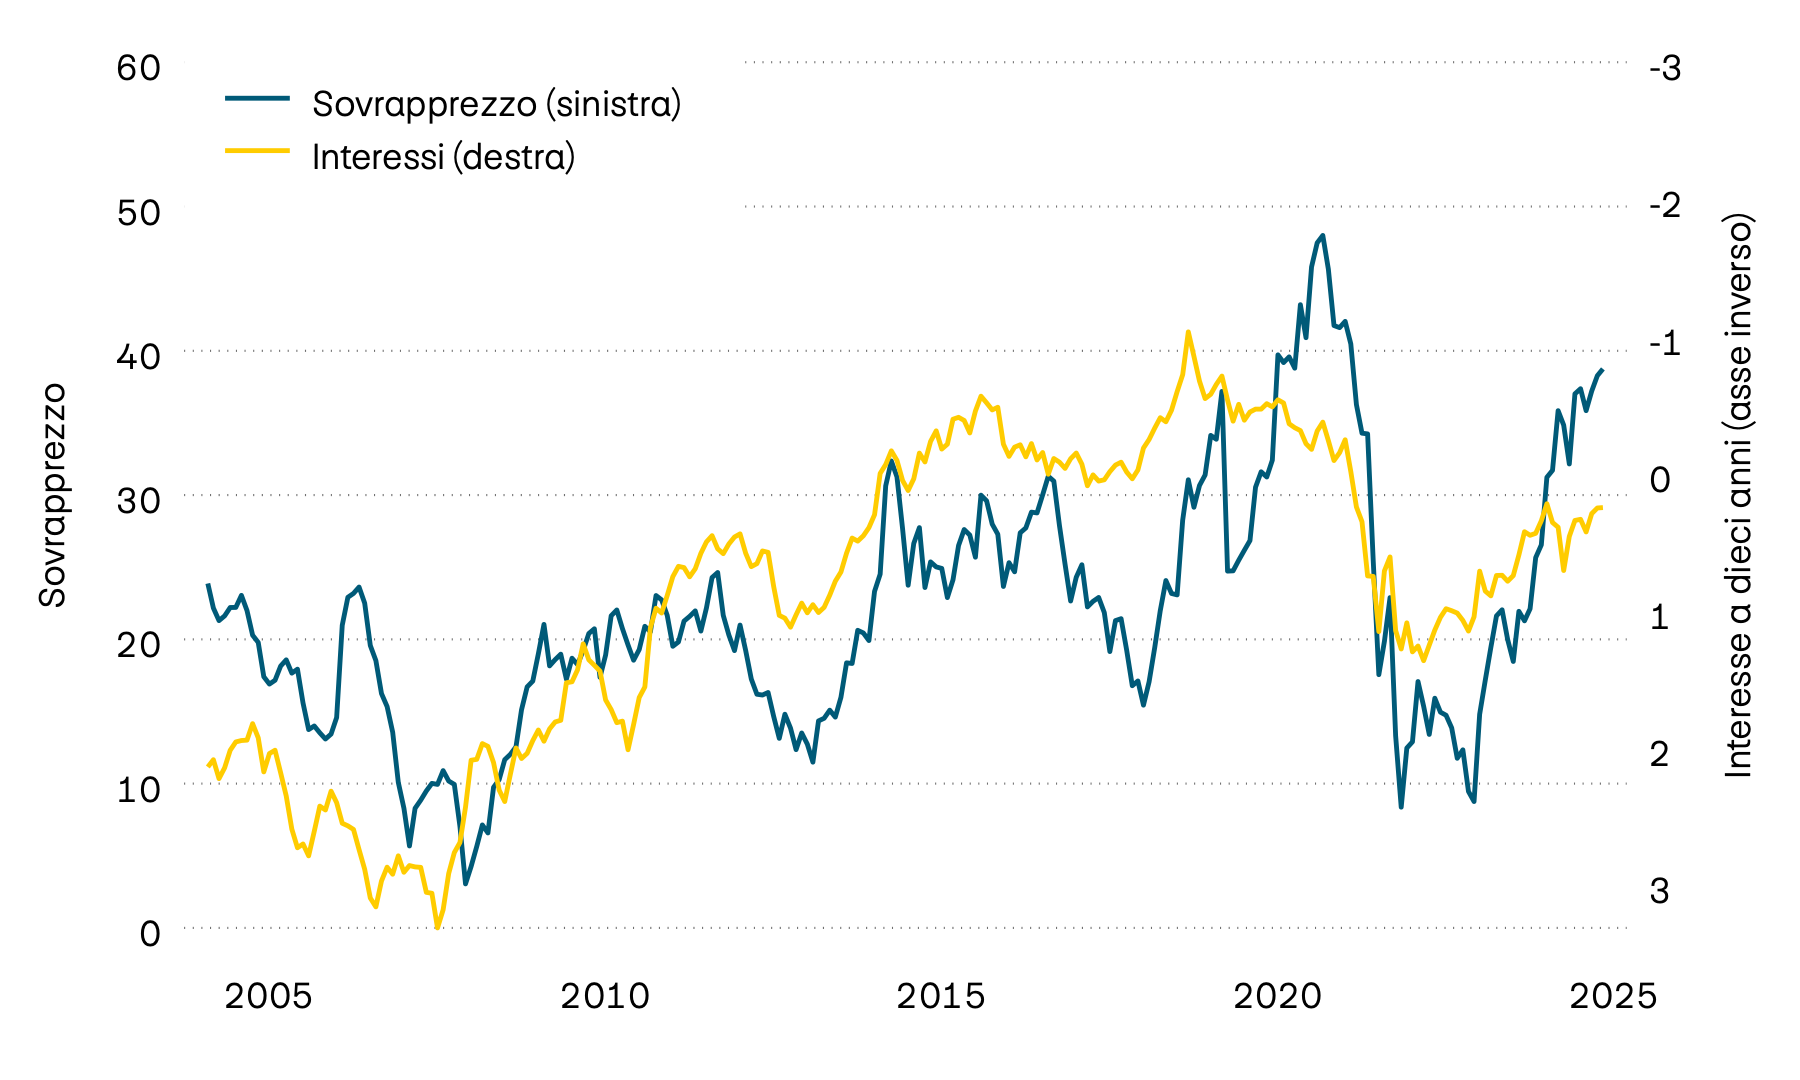
L’andamento moderato dei prezzi dei fondi immobiliari e l’aumento degli interessi sul mercato dei capitali hanno fatto sì che le valutazioni dei fondi immobiliari svizzeri quotati in borsa subissero di recente una leggera flessione. L’aggio, ovvero il sovrapprezzo rispetto al valore netto di inventario, si è leggermente ridotto anche lo scorso mese. Ciononostante, le valutazioni continuano a mantenersi al di sopra della loro media di lungo periodo. Inoltre, ulteriori aumenti dei tassi da parte della Banca nazionale svizzera potrebbero rendere relativamente meno interessanti i rendimenti da distribuzione, finora solidi, dei fondi immobiliari.
Tasso di sfitto e prezzi degli immobili
100 = gennaio 2000 (a sinistra) e in percentuale (a destra)
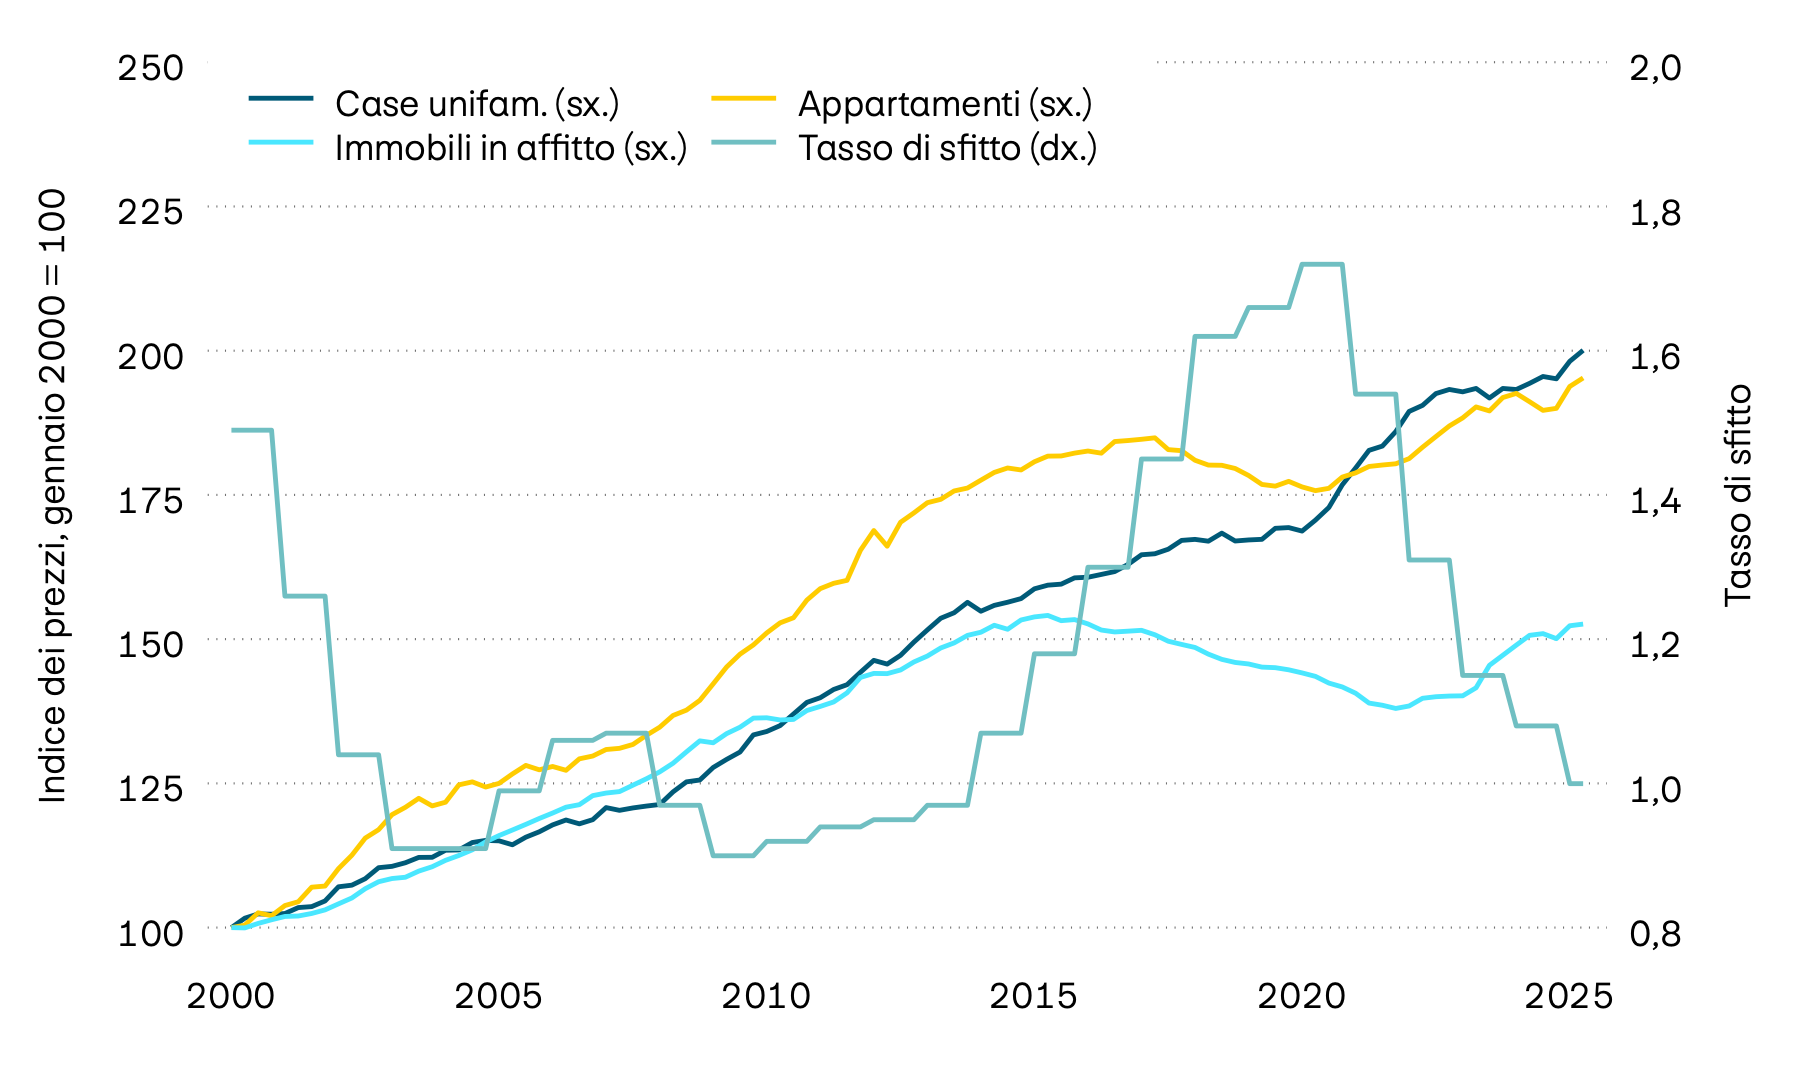
Per quanto riguarda i prezzi degli immobili svizzeri, nel secondo trimestre il quadro è stato nuovamente più omogeneo rispetto al primo trimestre. Dopo il leggero calo del trimestre precedente, i prezzi delle case unifamiliari sono tornati a salire. Anche i prezzi degli appartamenti di proprietà e degli immobili in affitto sono aumentati in misura analoga. Su base annua gli appartamenti di proprietà hanno registrato la crescita più marcata, con un incremento di quasi il 3%. Tuttavia, anche per le case unifamiliari e gli immobili in affitto l’aumento è stato solido, attestandosi a poco più dell’1%. Uno dei motivi principali dell’aumento dei prezzi è riconducibile al tasso di sfitto costantemente basso. Quest’ultimo si attesta al livello più basso dalla crisi finanziaria.
Scoprite di più nella nostra previsione sugli interessi per le ipoteche.
Valute
Il franco svizzero ha registrato un leggero apprezzamento rispetto all’euro. Tuttavia, il franco ha perso ulteriormente terreno rispetto al dollaro americano, che da inizio anno si è apprezzato di quasi il 5% rispetto al franco.
| Coppia di valute | Corso | PPA | Area neutrale | Valutazione |
|---|---|---|---|---|
| Coppia di valute EUR/CHF |
Corso 0.93 |
PPA 0.85 |
Area neutrale 0.79 – 0.92 |
Valutazione Euro neutrale |
| Coppia di valute USD/CHF |
Corso 0.83 |
PPA 0.69 |
Area neutrale 0.60 – 0.77 |
Valutazione USD neutrale |
| Coppia di valute GBP/CHF |
Corso 1.10 |
PPA 1.08 |
Area neutrale 0.94 – 1.22 |
Valutazione Sterlina neutrale |
| Coppia di valute JPY/CHF |
Corso 0.53 |
PPA 0.77 |
Area neutrale 0.62 – 0.92 |
Valutazione Yen sottovalutato |
| Coppia di valute SEK/CHF |
Corso 8.25 |
PPA 9.28 |
Area neutrale 8.30 – 10.26 |
Valutazione Corona neutrale |
| Coppia di valute NOK/CHF |
Corso 8.62 |
PPA 9.42 |
Area neutrale 8.32 – 10.53 |
Valutazione Corona sottovalutata |
| Coppia di valute EUR/USD |
Corso 1.13 |
PPA 1.25 |
Area neutrale 1.09 – 1.41 |
Valutazione Euro neutrale |
| Coppia di valute USD/JPY |
Corso 157.86 |
PPA 88.96 |
Area neutrale 66.43 – 111.49 |
Valutazione Yen sottovalutato |
| Coppia di valute USD/CNY |
Corso 6.71 |
PPA 6.29 |
Area neutrale 5.79 – 6.79 |
Valutazione Renminbi neutrale |
Fonte: Communify AG
Lo scorso mese la variazione più marcata sui mercati valutari è stata registrata dall’euro rispetto al dollaro americano. Dopo che per gran parte dell’anno la coppia di valute si è mantenuta entro una banda di oscillazione ristretta, nel corso del mese il dollaro si è apprezzato di oltre il 3%. Anche rispetto al franco svizzero l’euro ha perso sensibilmente valore dopo la forte rivalutazione di fine settembre. Prima di questa recente correzione, l’euro risultava sopravvalutato rispetto al franco svizzero in termini di parità del potere d’acquisto. Su base annua, tuttavia, la variazione rimane molto contenuta e l’euro si mantiene quasi invariato rispetto al franco svizzero.
Criptovalute
| Criptovalute | Corso | YTD in USD | Massimo annuale | Minimo annuale |
|---|---|---|---|---|
| Criptovalute BITCOIN |
Corso 81’676 |
YTD in USD -6,65% |
Massimo annuale 96’942 |
Minimo annuale 58’526 |
| Criptovalute ETHEREUM |
Corso 2’474 |
YTD in USD -16,65% |
Massimo annuale 3’354 |
Minimo annuale 1’569 |
Fonte: Communify AG, Coin Metrics Inc
Oro
L’oro continua a lottare contro un dollaro forte e l’aumento dei tassi d’interesse reali. Il rendimento annuo in franchi svizzeri si attesta ormai solo con un margine minimo in territorio positivo.
Evoluzione indicizzata del valore dell’oro in franchi
100 = 01.01.2026
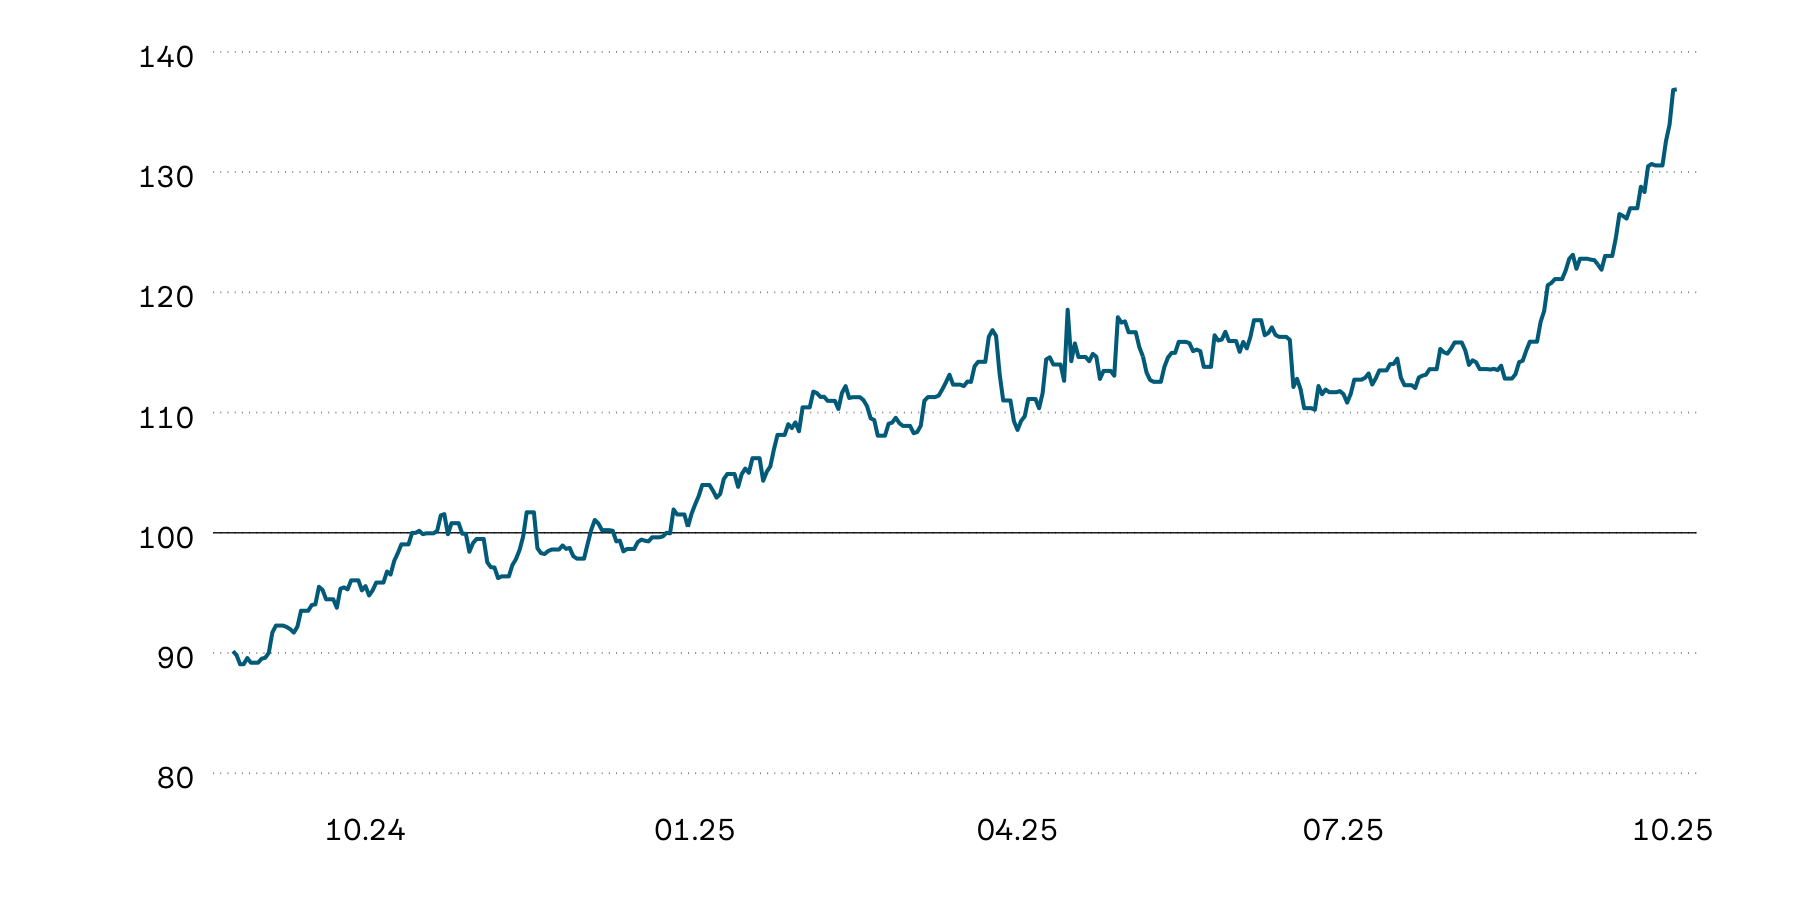
Anche lo scorso mese l’oro ha perso valore. Il motivo principale è l’aumento dei tassi d’interesse reali: l’oro non genera interessi. Quanto più elevati sono i tassi al netto dell’inflazione, tanto più alto è il rendimento perso da chi detiene oro e minore è l’attrattiva del metallo prezioso. Pertanto, calcolato in dollari americani, il rendimento annuo è divenuto ormai negativo. Per le investitrici e gli investitori svizzeri il calo è stato lievemente più contenuto, perché il dollaro americano si è apprezzato rispetto al franco. In franchi il rendimento annuo, pari allo 0,4%, rimane solo leggermente positivo, mentre il prezzo dell’oro si attesta a quasi il 20% al di sotto del suo massimo annuo.