

Prévisions des taux hypothécaires en Suisse
Notre évaluation du marché hypothécaire
Comment évolueront les taux d’intérêt hypothécaires dans les mois à venir? Découvrez comment nos expertes et nos experts évaluent les évolutions sur le marché hypothécaire et immobilier.
État des données: 24.09.2026
Clôture de la rédaction: 24.09.2026
- La Banque nationale suisse (BNS) maintient son taux directeur à 0% pour l’instant, mais elle devrait s’éloigner de cette politique de taux zéro à moyen terme.
- Dans ce contexte, les hypothèques Saron et les hypothèques fixes devraient progressivement augmenter au cours des prochains mois, mais elles restent toutes deux attrayantes.
- Les hypothèques Saron resteraient néanmoins l’option la plus avantageuse.
La situation économique actuelle en un coup d’œil
L’économie suisse s’est peu à peu redressée au cours de l’année et a renoué avec une croissance notable au deuxième trimestre. Avec une progression de près de 2% par rapport au trimestre précédent, elle a enregistré une hausse qui correspond généralement à celle observée sur l’ensemble d’une année. Il s’agit de la plus forte accélération de la croissance depuis la reprise qui a suivi la pandémie de COVID-19 il y a cinq ans. Point positif, cette dynamique a certes été largement soutenue par l’industrie pharmaceutique, mais tous les autres secteurs ont également enregistré une croissance, ce qui témoigne d’une reprise largement étayée. Il est en outre réjouissant de constater que les investissements, plutôt en berne ces derniers temps, reprennent de la vigueur. Cette évolution s’explique notamment par le regain d’optimisme des entreprises, ce qui laisse supposer que les tendances positives se poursuivront également au second semestre.
Nos prévisions des taux d’intérêt en un coup d’œil
| Prévision sur | 3 mois | 6 mois | 12 mois |
|---|---|---|---|
| Prévision sur Saron |
3 mois |
6 mois |
12 mois |
| Prévision sur Hypothèque fixe 5 ans |
3 mois |
6 mois |
12 mois |
| Prévision sur Hypothèque fixe 7 ans |
3 mois |
6 mois |
12 mois |
| Prévision sur Hypothèque fixe 10 ans |
3 mois |
6 mois |
12 mois |
La pression sur la BNS devrait rester limitée dans un premier temps, car aucun rebond significatif de l’inflation ne se profile. Le contexte actuel, marqué par une reprise de la conjoncture, un franc plus faible et des banques centrales internationales qui ont déjà sensiblement relevé leurs taux d’intérêt, offre toutefois à la BNS une fenêtre favorable pour normaliser sa politique monétaire et revenir à un taux directeur positif à moyen terme. Nous pensons qu’elle utilisera cette marge de manœuvre avec prudence. Dans ce contexte et compte tenu de la pression mondiale en faveur de taux d’intérêt plus élevés sur le marché des capitaux, les taux d’intérêt pour les hypothèques fixes devraient également légèrement remonter.
Les taux d’intérêt hypothécaires en Suisse ont nettement diminué depuis leurs plus hauts niveaux de 2023, notamment le SARON. Après les baisses du taux directeur de la BNS, le SARON à trois mois est à nouveau proche de 0%. Les hypothèques fixes sont elles aussi bien moins chères. Depuis cet été, elles sont toutefois à nouveau sensiblement plus coûteuses en raison de la hausse des taux d’intérêt sur le marché des capitaux, également observée en Suisse. Au cours des prochains mois, le SARON devrait dans un premier temps rester globalement stable, tandis que nous nous attendons à un léger relèvement des taux d’intérêt pour les hypothèques fixes. La BNS devrait maintenir son taux directeur à 0% lors de son prochain examen de la situation économique et monétaire le 10 décembre 2026. En mars 2027, nous tablons en revanche sur un premier relèvement à 0,25%, puis sur un second à 0,5% dans le courant de l’année. Le SARON devrait donc également amorcer une hausse au cours de l’année prochaine.
En %

Maison individuelle et propriété par étage
La hausse des prix s’est récemment généralisée sur le marché immobilier suisse. Tant les prix des maisons individuelles que ceux des appartements en propriété ont augmenté par rapport au trimestre précédent. La dynamique des prix s’est encore renforcée du côté des appartements en propriété, tandis que les prix des maisons individuelles connaissent une nouvelle accélération après une évolution plus modérée en début de l’année. Le marché immobilier se montre ainsi solide malgré la récente augmentation des taux d’intérêt des hypothèques fixes. Cette robustesse s’explique par le fait que les coûts de financement restent globalement faibles, en particulier pour les hypothèques du marché monétaire. Par ailleurs, l’offre reste limitée, car peu de nouveaux logements sont construits. La dynamique des prix est également repartie à la hausse du côté des logements locatifs. Les effets modérateurs des baisses de taux de référence antérieures devraient désormais être largement dissipés. Dans le même temps, la pénurie de logements continue d’exercer une pression à la hausse sur les loyers.
Indice des prix, janvier 2000 = 100

Vous vous intéressez aux placements immobiliers? L’«Aperçu du marché» de notre Boussole de l’investissement vous livre une analyse actuelle du marché immobilier suisse.
Ce qu’en disent nos expertes et nos experts
«Le marché immobilier se montre solide malgré la récente augmentation des taux d’intérêt des hypothèques fixes. Cette robustesse s’explique par le fait que les frais de financement restent globalement faibles.»
Recevez notre évaluation directement par e-mail après chaque décision de la BNS.

Hypothèque fixe ou hypothèque Saron?
-
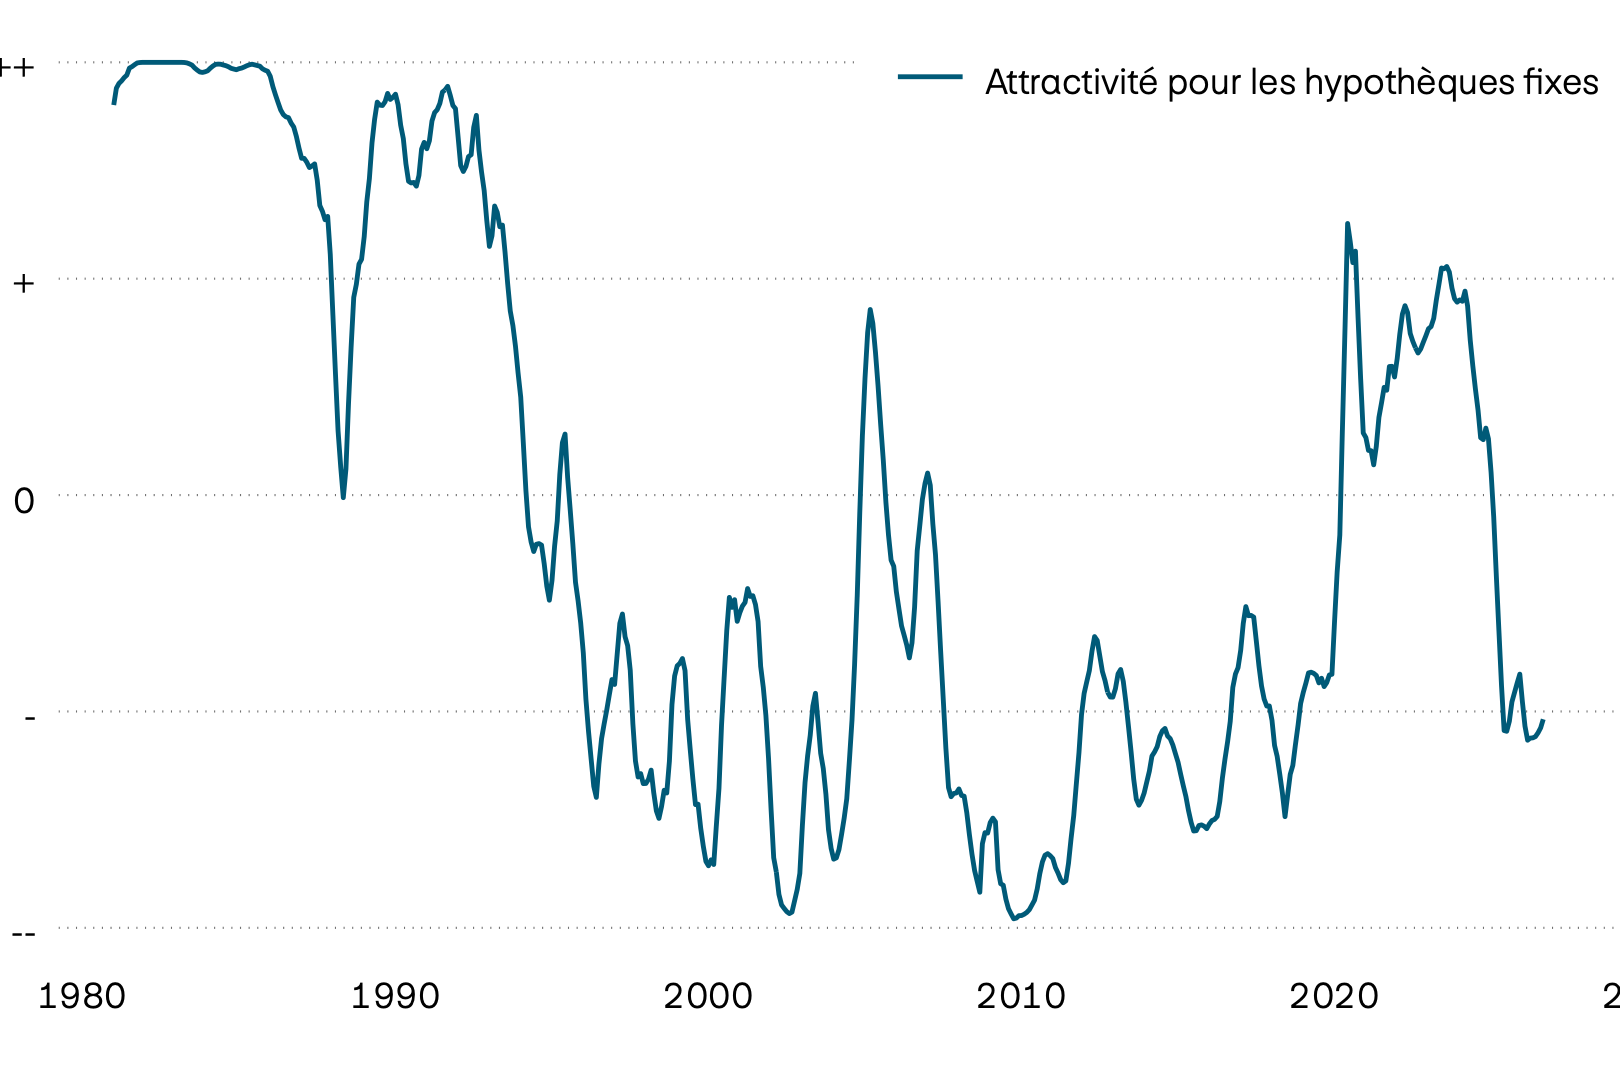
Attractivité de l’hypothèque fixe de 1980 à 2026. Source: PostFinance SA, BNS, SIX, Web Financial Group, SECO, KOF Attractivité de l’hypothèque fixe de 1980 à 2026. Source: PostFinance SA, BNS, SIX, Web Financial Group, SECO, KOF -
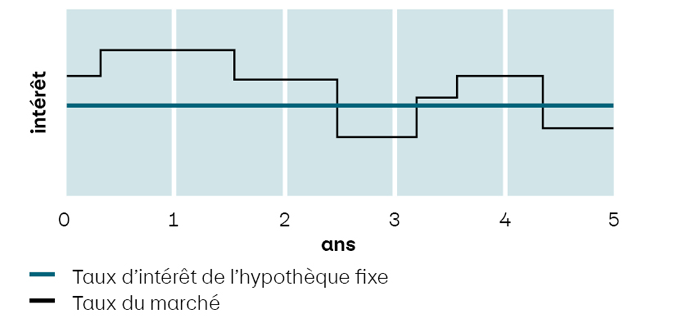
Le taux d’intérêt de l’hypothèque fixe reste inchangé pendant la durée choisie. Le taux d’intérêt de l’hypothèque fixe reste inchangé pendant la durée choisie. -
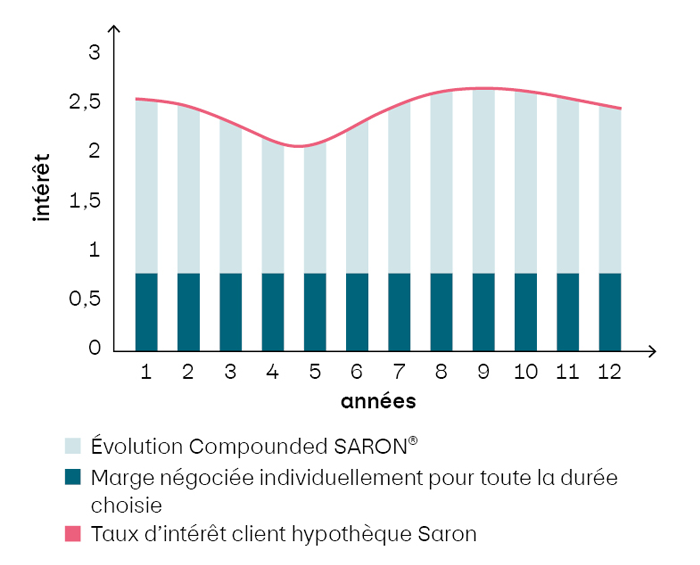
Le taux d’intérêt dépend de la situation actuelle du marché. Le taux d’intérêt dépend de la situation actuelle du marché.

Quelle est l’hypothèque qui me convient?

Obtenez un aperçu des conditions de l’hypothèque fixe et de l’hypothèque Saron grâce à notre comparateur d’hypothèques.
| Indicateurs | Q4 2025 | Q1 2026 | Q2 2026 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|---|
| Indicateurs Croissance du PIB |
Q4 2025 1,2% |
Q1 2026 0,5% |
Q2 2026 2,8% |
2024 1,3% |
2025 1,0% |
2026 1,0% |
| Indicateurs Inflation |
Q4 2025 0,1% |
Q1 2026 0,2% |
Q2 2026 0,6% |
2024 1,1% |
2025 0,2% |
2026 0,6% |
| Indicateurs Chômage |
Q4 2025 3,0% |
Q1 2026 3,2% |
Q2 2026 3,0% |
2024 2,5% |
2025 2,8% |
2026 3,2% |
| Indicateurs Immigration nette |
Q4 2025 27‘000 |
Q1 2026 21‘000 |
Q2 2026 14‘000 |
2024 83‘000 |
2025 75‘000 |
2026 70‘000 |
| Indicateurs Taux de change EUR/CHF |
Q4 2025 0,93 |
Q1 2026 0,91 |
Q2 2026 0,92 |
2024 0,95 |
2025 0,94 |
2026 0,92 |
Source: Bloomberg, Communify SA, OFS
-
Un pronostic est une estimation fondée, pas une certitude. Le moment opportun pour vous dépend fortement de votre disposition personnelle à prendre des risques, de votre situation financière et de vos besoins individuels.
En cas de baisse des taux d’intérêt: si vous tablez sur une baisse continue des taux d’intérêt, une hypothèque Saron peut être intéressante pour profiter des taux réduits, selon le niveau de ceux-ci.
En cas de hausse des taux d’intérêt: si vous attendez une hausse des taux d’intérêt ou si la sécurité budgétaire est très importante pour vous, il peut être judicieux de fixer des conditions à long terme avec une hypothèque fixe.
Nos spécialistes vous aideront volontiers à trouver la stratégie la mieux adaptée.
-
Le taux directeur de la BNS peut influencer les taux hypothécaires. Dans le cas des modèles variables comme l’hypothèque Saron, cette influence se fait généralement sentir rapidement, car ceux-ci s’alignent directement sur les taux à court terme du marché monétaire. Les hypothèques fixes, en revanche, sont davantage déterminées par les taux d’intérêt à long terme du marché des capitaux (taux swap), qui tiennent déjà partiellement compte de la future politique monétaire et de l’inflation. Si les marchés anticipent une modification du taux directeur, son effet peut souvent être déjà pris en compte dans les taux d’intérêt des hypothèques fixes.
-
Le choix de la durée est une décision stratégique. Les hypothèques de longue durée (de 7 à 10 ans ou plus) offrent une sécurité des taux d’intérêt sur une longue période, mais elles sont souvent un peu plus chères. Les hypothèques de plus courte durée (de 2 à 5 ans) sont généralement plus avantageuses, mais vous obligent à réexaminer plus rapidement la situation des taux d’intérêt. Le splitting est une stratégie appréciée: elle vous permet de fractionner votre hypothèque en plusieurs tranches avec différentes échéances en fonction de vos besoins. Vous répartissez ainsi le risque de taux et n’avez pas besoin de renouveler le montant total en une seule fois à des conditions potentiellement défavorables.
-
L’avantage en termes de coûts des hypothèques Saron devrait certes se réduire quelque peu, mais rester inchangé pour le moment.
-
L’hypothèque qui vous convient dépend fortement de votre disposition personnelle à prendre des risques, de votre situation financière et de vos besoins individuels. Nos spécialistes vous aideront volontiers à trouver la stratégie la mieux adaptée.
-
Nos prévisions en matière de taux d’intérêt sont établies par nos économistes sur la base d’analyses fondées de la situation économique mondiale et nationale, de l’évolution de l’inflation et de la politique monétaire des banques centrales. Elles représentent une évolution probable des taux. Toutefois, des événements économiques ou politiques en cours ou imprévus peuvent à tout moment influencer l’évolution des taux d’intérêt. C’est pourquoi les prévisions doivent toujours être considérées comme un point de repère et non comme une garantie.
-
Les prix sont principalement influencés par l’offre et la demande. Les taux d’intérêt hypothécaires bas ont tendance à stimuler la demande de logements en propriété, car les frais financiers baissent. Cela peut conduire à des prix de l’immobilier stables ou en hausse. En revanche, une forte hausse des taux d’intérêt peut freiner la demande (ce n’est toutefois pas toujours le cas), en particulier lorsque l’offre reste limitée. Les décisions politiques relatives à l’octroi d’hypothèques peuvent également influencer la demande de logements en propriété, et donc les prix de l’immobilier.
Informations complémentaires sur l’évolution des prix de l’immobilier
-
Oui, c’est possible. Avec une hypothèque forward, vous pouvez bloquer dès aujourd’hui les taux d’intérêt actuels, même si votre hypothèque existante n’arrive à échéance que dans quelques mois (p. ex. dans 6, 12 ou jusqu’à 18 mois). En fonction du délai de préavis, de la durée souhaitée et de la situation du marché, un supplément d’intérêt (prime forward) peut s’appliquer. En revanche, vous êtes à l’abri d’éventuelles hausses des taux d’intérêt jusqu’à l’échéance de votre hypothèque actuelle. N’hésitez pas à nous contacter pour obtenir une offre sans engagement.
Le présent document et les informations et indications qu’il contient ont uniquement une visée informative et ne sauraient constituer un conseil, une invitation à soumettre une offre ou à acheter des produits associés. Le client ou toute tierce personne agit de manière autonome et est seul responsable du respect des lois et règlements, ainsi que des instructions de service. PostFinance a consulté des sources jugées fiables et crédibles. Cependant, elle ne peut garantir l’exactitude, la précision, la fiabilité, l’actualité ou l’exhaustivité de ces informations et décline, dans la mesure autorisée par la loi, toute responsabilité à cet égard. Les indications de taux d’intérêt et de prix sont d’actualité, mais l’évolution effective peut différer à tout moment de ces prévisions. Le contenu du présent document repose sur de nombreuses hypothèses. Les présentes informations et opinions ne constituent donc pas une base solide pour votre décision de financement. Avant toute décision, nous vous recommandons de demander le conseil approfondi de spécialistes.
La reproduction totale ou partielle est interdite sans l’accord écrit préalable de PostFinance.
Prévisions de taux à télécharger
-
Prévision des taux pour les hypothèques de PostFinance, septembre 2026 (PDF) La cible du lien s'ouvre dans une nouvelle fenêtre
-
Prévision des taux pour les hypothèques de PostFinance, juin 2026 (PDF) La cible du lien s'ouvre dans une nouvelle fenêtre
-
Prévision des taux pour les hypothèques de PostFinance, mars 2026 (PDF) La cible du lien s'ouvre dans une nouvelle fenêtre
-
Prévision des taux pour les hypothèques de PostFinance, décembre 2025 (PDF) La cible du lien s'ouvre dans une nouvelle fenêtre


