

Hypothekarzinsprognose Schweiz
Unsere Einschätzung zum Hypothekarmarkt
Wie entwickeln sich die Hypothekarzinsen in den kommenden Monaten? Erfahren Sie, wie unsere Fachexpert:innen die Entwicklungen am Hypothekar- und Immobilienmarkt einschätzen.
Stand der Daten: 24.09.2026
Redaktionsschluss: 24.09.2026
- Die Schweizerische Nationalbank (SNB) belässt den Leitzins vorerst bei null Prozent, dürfte sich von der Nullzinsgrenze aber mittelfristig lösen.
- Vor diesem Hintergrund dürften sowohl Saron Hypotheken als auch Festhypotheken in den nächsten Monaten allmählich leicht anziehen, attraktiv sind aber weiterhin beide.
- Saron Hypotheken dürften dabei die etwas günstigere Option bleiben.
Aktuelle Wirtschaftslage auf einen Blick
Die Schweizer Wirtschaft hat sich im Jahresverlauf kontinuierlich erholt und im zweiten Quartal zu spürbarem Wachstum zurückgefunden. Mit fast 2 Prozent gegenüber dem Vorquartal hat sie dabei so stark zugelegt wie sonst in einem ganzen Jahr. Es ist der stärkste Wachstumsschub seit der Erholung von der Corona-Pandemie vor fünf Jahren. Positiv ist, dass die Stärke zwar wesentlich von der Pharmaindustrie getragen wurde, aber auch alle anderen Sektoren zulegen konnten, was für eine breit abgestützte Erholung spricht. Erfreulich ist zudem, dass die zuletzt mageren Investitionen wieder anziehen. Das hängt auch damit zusammen, dass die Unternehmen wieder positiver in die Zukunft blicken, und spricht dafür, dass sich die positiven Tendenzen auch im zweiten Halbjahr fortsetzen.
Unsere Zinsprognose auf einen Blick
| Prognose zu | 3 Monate | 6 Monate | 12 Monate |
|---|---|---|---|
| Prognose zu Saron |
3 Monate |
6 Monate |
12 Monate |
| Prognose zu Festhypothek 5 Jahre |
3 Monate |
6 Monate |
12 Monate |
| Prognose zu Festhypothek 7 Jahre |
3 Monate |
6 Monate |
12 Monate |
| Prognose zu Festhypothek 10 Jahre |
3 Monate |
6 Monate |
12 Monate |
Der Handlungsdruck auf die SNB dürfte vorerst moderat bleiben, da sich kein deutlicher Anstieg der Inflation abzeichnet. Das aktuelle Umfeld mit wieder anziehender Konjunktur, einem schwächeren Franken und internationalen Zentralbanken, die ihrerseits die Zinsen bereits spürbar angehoben haben, bietet der SNB jedoch ein günstiges Fenster, um die Geldpolitik zu normalisieren und mittelfristig wieder zu einem positiven Leitzins zurückzukehren. Wir gehen davon aus, dass sie diesen Spielraum vorsichtig nutzt. Vor diesem Hintergrund und angesichts des globalen Drucks hin zu höheren Kapitalmarktzinsen ist auch bei den Festhypotheken mit leicht steigenden Zinsen zu rechnen.
Die Hypothekarzinsen in der Schweiz sind seit ihren Höchstständen im Jahr 2023 deutlich gesunken. Besonders stark war der Rückgang beim Saron. Nach den Leitzinssenkungen der SNB liegt der 3-Monats-Saron mittlerweile wieder nahe bei null Prozent. Auch Festhypotheken haben sich deutlich verbilligt. Seit diesem Sommer werden diese jedoch wieder spürbar teurer. Dies ist auf die auch hierzulande höheren Kapitalmarktzinsen zurückzuführen. In den kommenden Monaten dürfte der Saron zunächst weitgehend stabil bleiben, während wir bei Festhypotheken mit leicht steigenden Zinsen rechnen. Die SNB dürfte den Leitzins an der nächsten Lagebeurteilung am 10. Dezember 2026 bei null Prozent belassen. Im März 2027 rechnen wir hingegen mit einer ersten Erhöhung auf 0,25 Prozent und im weiteren Jahresverlauf mit einem zweiten Schritt auf 0,5 Prozent. Damit dürfte auch der Saron im Verlauf des kommenden Jahres wieder steigen.
In Prozent

Einfamilienhaus und Stockwerkeigentum
Die Preise am Schweizer Immobilienmarkt sind zuletzt auf breiter Front gestiegen. Sowohl Einfamilienhäuser als auch Eigentumswohnungen verteuerten sich gegenüber dem Vorquartal. Dabei hat sich die Preisdynamik bei Eigentumswohnungen nochmals verstärkt, während auch die Preise für Einfamilienhäuser nach der schwächeren Entwicklung zu Jahresbeginn wieder anzogen. Der Eigenheimmarkt zeigt sich damit trotz der zuletzt gestiegenen Zinsen für Festhypotheken robust. Dazu trägt bei, dass die Finanzierungskosten insgesamt weiterhin tief sind, insbesondere bei Geldmarkthypotheken. Gleichzeitig bleibt das Angebot knapp, da weiterhin nur wenig neuer Wohnraum entsteht. Auch bei den Mietwohnungen hat die Preisdynamik wieder zugenommen. Die dämpfenden Effekte der früheren Referenzzinssenkungen dürften inzwischen weitgehend ausgelaufen sein. Gleichzeitig sorgt das knappe Wohnungsangebot weiterhin für Aufwärtsdruck bei den Mieten.
Preisindex, Januar 2000 = 100

Interessieren Sie sich für Immobilien als Anlage? In unserem Anlage-Kompass unter dem Abschnitt «Marktüberblick» erhalten Sie eine Einschätzung zur aktuellen Lage auf dem Schweizer Immobilienmarkt.
Das sagen unsere Fachexpert:innen
«Der Eigenheimmarkt zeigt sich trotz der zuletzt gestiegenen Zinsen für Festhypotheken robust. Dazu trägt bei, dass die Finanzierungskosten insgesamt weiterhin tief sind.»
Erhalten Sie unsere Einschätzung nach jedem SNB-Entscheid direkt per E-Mail zugestellt.

Festhypothek oder Saron Hypothek?
-

Attraktivität der Festhypothek 1980–2026. Quelle: PostFinance AG, SNB, SIX, Web Financial Group, SECO, KDF Attraktivität der Festhypothek 1980–2026. Quelle: PostFinance AG, SNB, SIX, Web Financial Group, SECO, KDF -
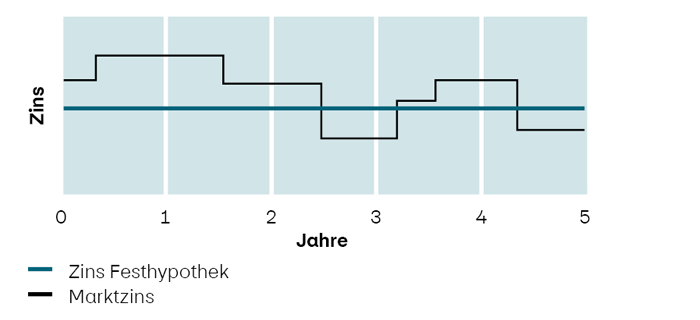
Der Zinssatz der Festhypothek bleibt über die gewählte Laufzeit fix. Der Zinssatz der Festhypothek bleibt über die gewählte Laufzeit fix. -
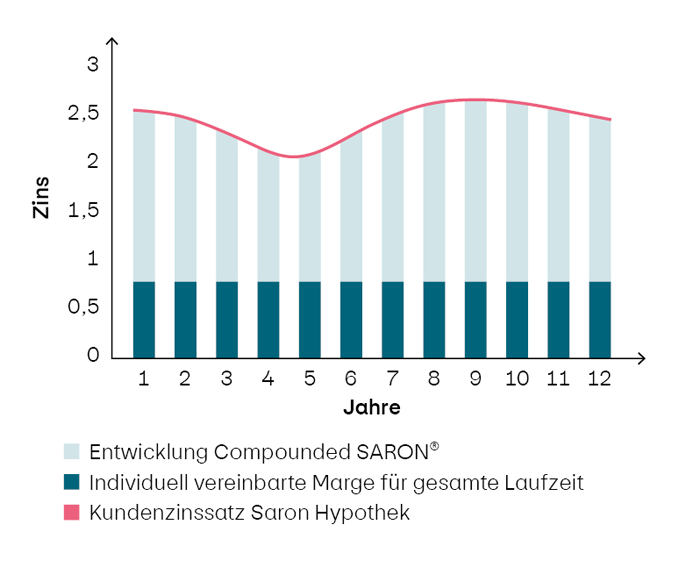
Der Zinssatz richtet sich nach der aktuellen Marktlage. Der Zinssatz richtet sich nach der aktuellen Marktlage.
Welches ist die passende Hypothek für mich?

Verschaffen Sie sich mit unserem Hypotheken-Vergleich einen Überblick über die Konditionen der Festhypothek und der Saron Hypothek.
| Indikatoren | Q4 2025 | Q1 2026 | Q2 2026 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|---|
| Indikatoren BIP-Wachstum |
Q4 2025 1,2% |
Q1 2026 0,5% |
Q2 2026 2,8% |
2024 1,3% |
2025 1,0% |
2026 1,0% |
| Indikatoren Inflation |
Q4 2025 0,1% |
Q1 2026 0,2% |
Q2 2026 0,6% |
2024 1,1% |
2025 0,2% |
2026 0,6% |
| Indikatoren Arbeitslosigkeit |
Q4 2025 3,0% |
Q1 2026 3,2% |
Q2 2026 3,0% |
2024 2,5% |
2025 2,8% |
2026 3,2% |
| Indikatoren Nettozuwanderung |
Q4 2025 27‘000 |
Q1 2026 21‘000 |
Q2 2026 14‘000 |
2024 83‘000 |
2025 75‘000 |
2026 70‘000 |
| Indikatoren Wechselkurs EUR/CHF |
Q4 2025 0,93 |
Q1 2026 0,91 |
Q2 2026 0,92 |
2024 0,95 |
2025 0,94 |
2026 0,92 |
Quelle: Bloomberg, Communify AG, BfS
-
Eine Prognose ist eine fundierte Einschätzung, keine Gewissheit. Ob jetzt der richtige Zeitpunkt für Sie ist, hängt stark von Ihrer persönlichen Risikobereitschaft, Ihrer finanziellen Situation und Ihren individuellen Bedürfnissen ab.
Bei sinkenden Zinsen: Wenn Sie von weiter fallenden Zinsen ausgehen, kann je nach Zinsniveau eine Saron Hypothek attraktiv sein, um von den Senkungen zu profitieren.
Bei steigenden Zinsen: Erwarten Sie einen Zinsanstieg oder ist Ihnen Budgetsicherheit sehr wichtig, kann es sinnvoll sein, Konditionen mit einer Festhypothek langfristig zu fixieren.
Unsere Fachexpert:innen helfen Ihnen gerne, die für Sie passende Strategie zu finden.
-
Der SNB-Leitzins kann die Hypothekarzinsen beeinflussen. Bei variablen Modellen wie der Saron Hypothek geschieht dies meist rasch, da sie sich direkt an kurzfristigen Geldmarktsätzen orientieren. Festhypotheken hingegen werden stärker von den langfristigen Kapitalmarktzinsen (Swap-Sätzen) bestimmt, welche die erwartete zukünftige Geldpolitik und Inflation teils schon berücksichtigen. Ist eine Leitzinsänderung von den Märkten erwartet, könnte ihr Effekt bei Festhypotheken oft schon vorab in den Zinssätzen enthalten sein.
-
Die Wahl der Laufzeit ist eine strategische Entscheidung. Lange Laufzeiten (7-10 Jahre oder mehr) bieten Ihnen über einen langen Zeitraum Zinssicherheit, sind aber oft etwas teurer. Kürzere Laufzeiten (2-5 Jahre) sind meist günstiger, erfordern aber, dass Sie sich früher wieder mit der Zinssituation auseinandersetzen. Eine beliebte Strategie ist das Splitting: Sie können nach Bedarf Ihre Hypothek in mehrere Tranchen mit verschiedenen Laufzeiten aufteilen. So verteilen Sie das Zinsrisiko und müssen nicht den Gesamtbetrag auf einmal zu möglicherweise ungünstigen Konditionen erneuern.
-
Der Kostenvorteil von Saron Hypotheken dürfte sich zwar etwas verringern, vorerst aber bestehen bleiben.
-
Welche Hypothek für Sie die richtige ist, hängt stark von Ihrer persönlichen Risikobereitschaft, Ihrer finanziellen Situation und Ihren individuellen Bedürfnissen ab. Unsere Fachexpert:innen helfen Ihnen gerne, die für Sie passende Strategie zu finden.
-
Unsere Zinsprognosen werden von unseren Ökonomen auf Basis fundierter Analysen der globalen und nationalen Wirtschaftslage, der Inflationsentwicklung und der Geldpolitik der Zentralbanken erstellt. Sie stellen eine wahrscheinliche Entwicklung dar. Laufende oder unvorhergesehene wirtschaftliche oder politische Ereignisse können die Zinsentwicklung jedoch jederzeit beeinflussen. Daher sollten Prognosen immer als Orientierungshilfe und nicht als Garantie verstanden werden.
-
Die Preise werden hauptsächlich durch Angebot und Nachfrage beeinflusst. Tiefe Hypothekarzinsen können die Nachfrage nach Wohneigentum tendenziell fördern, da die Finanzierungskosten sinken. Dies kann zu stabilen oder steigenden Immobilienpreisen führen. Steigen die Zinsen hingegen stark, kann dies die Nachfrage dämpfen - muss es aber nicht. Vor allem wenn das Angebot knapp bleibt. Auch politische Entscheide zur Hypothekarvergabe können die Nachfrage nach Wohneigentum, und damit die Immobilienpreise, beeinflussen.
-
Ja, das ist möglich. Mit einer Forward-Hypothek sichern Sie sich bereits heute die aktuellen Zinssätze – auch wenn Ihre bestehende Hypothek erst in einigen Monaten ausläuft (z. B. in 6, 12 oder bis zu 18 Monaten). Je nach Vorlaufzeit, gewünschter Laufzeit und Marktsituation kann dabei ein Zinsaufschlag (Forward-Prämie) entstehen. Dafür sind Sie vor möglichen Zinsanstiegen bis zum Ablauf Ihrer aktuellen Hypothek geschützt. Kontaktieren Sie uns für eine unverbindliche Offerte.
Das vorliegende Dokument und die darin enthaltenen Informationen und Aussagen dienen ausschliesslich Informationszwecken und stellen keine Beratung, keine Einladung zur Offertstellung und keine Aufforderung, ein Angebot oder eine Empfehlung zum Kauf der damit im Zusammenhang stehenden Produkte dar. Der Kunde oder Dritte handeln eigenverantwortlich und sind ebenso für die Einhaltung von gesetzlichen und reglementarischen Vorschriften und Richtlinien alleine verantwortlich. PostFinance berücksichtigte Quellen, welche als zuverlässig und glaubwürdig eingestuft wurden. Dennoch kann PostFinance die Richtigkeit, Genauigkeit, Zuverlässigkeit, Aktualität oder Vollständigkeit dieser Informationen nicht garantieren und lehnt im gesetzlich zulässigen Masse die Haftung dafür ab. Zinssatzangaben und Angaben zu Preisen sind aktuell, jedoch kann die effektive Entwicklung jederzeit von diesen Prognosen abweichen. Dem Inhalt dieses Dokumentes liegen zahlreiche Annahmen zugrunde. Diese Informationen und Meinungen sind daher keine festen Grundlagen für Ihren Finanzierungsentscheid. Vor einem Entscheid empfehlen wir eine eingehende Beratung mit einer Fachperson.
Das vollständige oder teilweise Reproduzieren ist ohne vorherige schriftliche Zustimmung von PostFinance nicht gestattet.
Zinsprognose zum herunterladen
-
Zinsprognose für Hypotheken der PostFinance, September 2026 (PDF) Der Link öffnet sich in einem neuen Fenster
-
Zinsprognose für Hypotheken der PostFinance, Juni 2026 (PDF) Der Link öffnet sich in einem neuen Fenster
-
Zinsprognose für Hypotheken der PostFinance, März 2026 (PDF) Der Link öffnet sich in einem neuen Fenster
-
Zinsprognose für Hypotheken der PostFinance, Dezember 2025 (PDF) Der Link öffnet sich in einem neuen Fenster


