
Die Schweizer Wirtschaft hat nach einem starken ersten Halbjahr zuletzt etwas an Schwung eingebüsst. Vor allem das hohe Exportvolumen der Sommermonate hat sich wieder normalisiert. Insgesamt bleibt die Entwicklung aber positiv. Sowohl Industrie- als auch Dienstleistungsunternehmen rechnen für die kommenden Monate mit einer anziehenden Geschäftstätigkeit, was sich auch in guten Auftragseingängen zeigt. Stabil bleibt zudem der Konsum der Schweizer Bevölkerung. Dazu dürfte beitragen, dass die Energie- und Treibstoffpreise zwar auch hierzulande spürbar gestiegen sind, die Teuerung mit 1,0 Prozent aber tief bleibt und bislang nicht auf die Breite der Wirtschaft übergegriffen hat. Die Schweizerische Nationalbank (SNB) ist damit nicht gezwungen, die Inflation mit höheren Zinsen zu bekämpfen. Sie dürfte das günstige Umfeld in den kommenden Monaten dennoch nutzen, um sich vom Nullzins zu lösen und ihre Geldpolitik etwas zu normalisieren.
Wirtschaft: Inflationssorgen rücken in den Vordergrund
Die Weltwirtschaft zeigt sich weiterhin robust. In zahlreichen europäischen Ländern setzt sich die Erholung fort. Auch die jüngsten Zahlen aus den USA haben positiv überrascht und die spürbare Wachstumsverlangsamung des ersten Halbjahres etwas relativiert. Mit der stabilen Konjunktur rücken jedoch die Inflationssorgen in den Vordergrund. Je länger die Störungen der Ölversorgung andauern, desto eher dürften sich die höheren Energie- und Transportkosten in den Preisen anderer Güter und Dienstleistungen niederschlagen. Damit steigt der Druck auf die Zentralbanken weiter, insbesondere in Japan und der Eurozone.
Wachstum, Stimmung und Trend
In Prozent
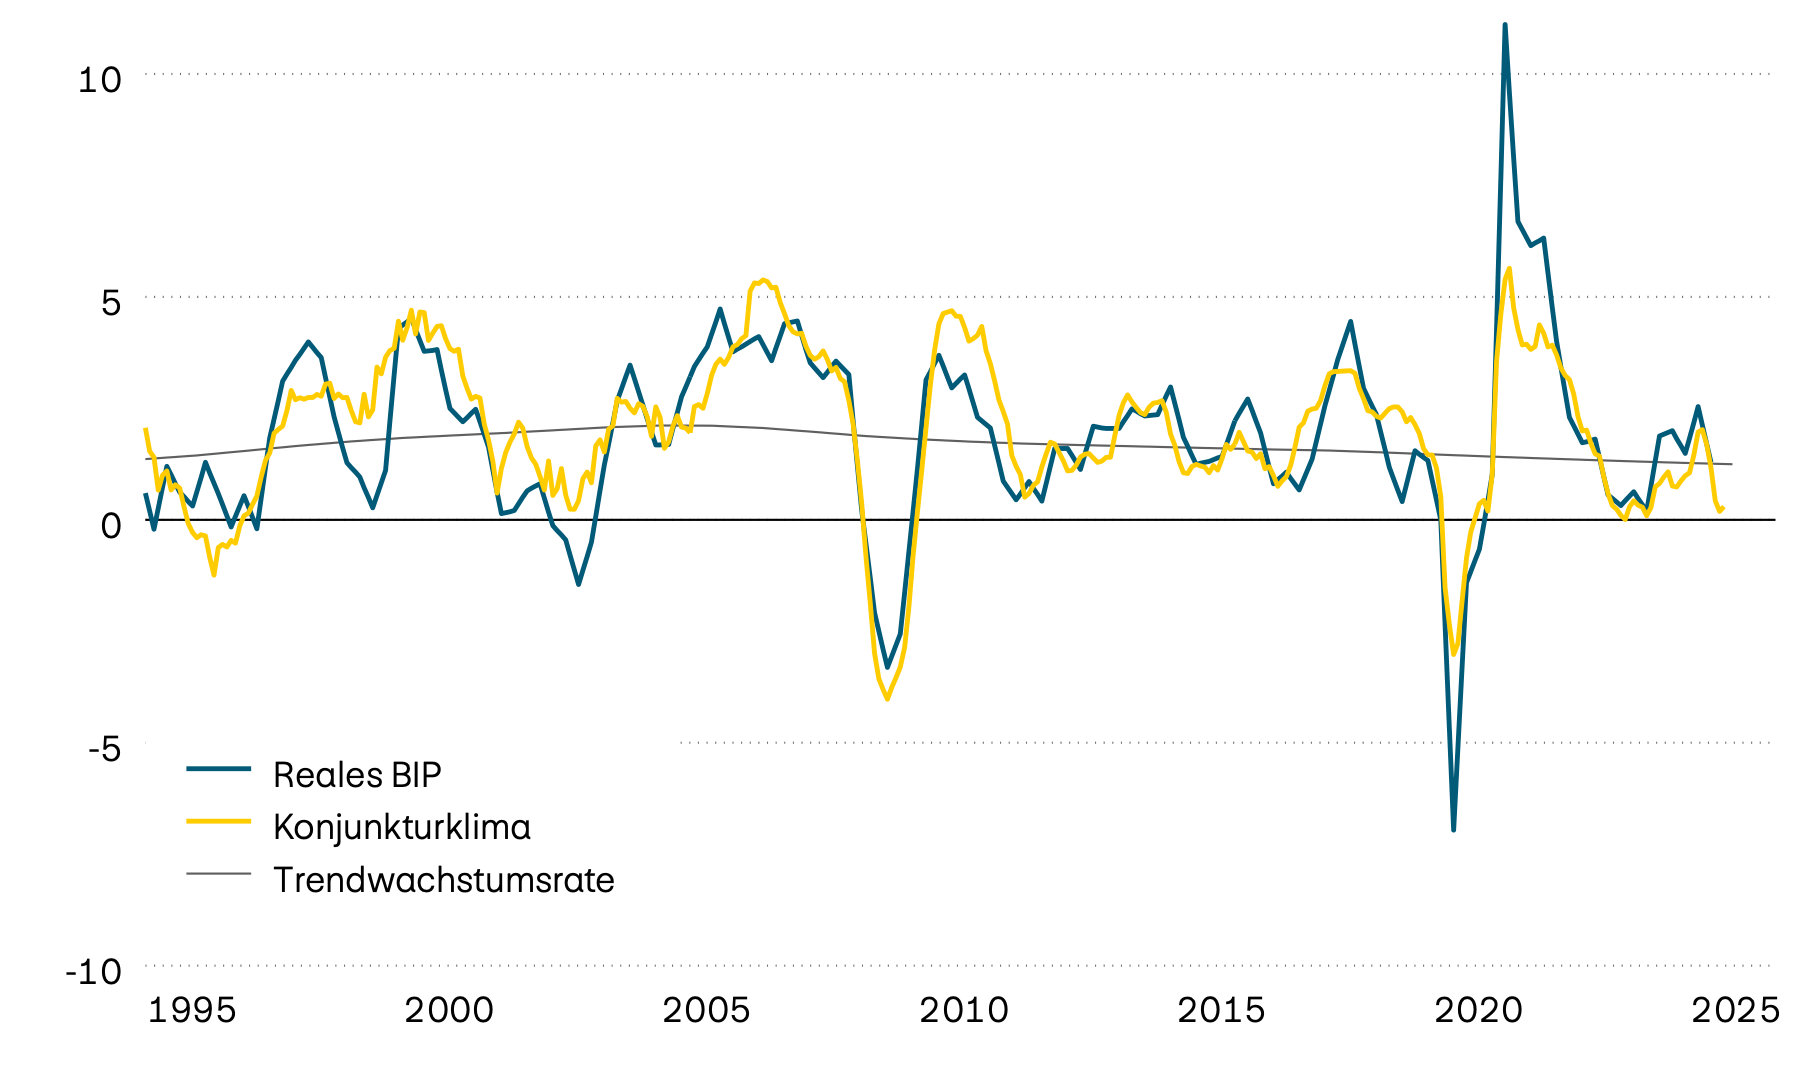
Nach deutlichen Datenrevisionen hat sich die Wachstumsverlangsamung der vergangenen Quartale relativiert. Die US-Wirtschaft ist im ersten Halbjahr nicht deutlich unter, sondern etwa im Rahmen ihres langfristigen Trends gewachsen. Dazu passt die weiterhin positive Stimmung der Unternehmen. Angesichts der hohen Inflation von 3,7 Prozent wachsen aber die Ausgaben der Privathaushalte stärker als ihre Einkommen, was sich in einer historisch tiefen Sparquote zeigt. In der Bauwirtschaft ist zudem wegen der gestiegenen Hypothekarzinsen mit einem weiteren Rückgang zu rechnen. Mit der jüngsten Zinserhöhung der amerikanischen Notenbank (Fed) hat sich der Abstand des Leitzinses zur Inflationsrate weiter vergrössert. Weitere Zinsschritte sind zwar nicht ausgeschlossen, der Handlungsdruck ist aber geringer als bei anderen Zentralbanken.
Wachstum, Stimmung und Trend
In Prozent
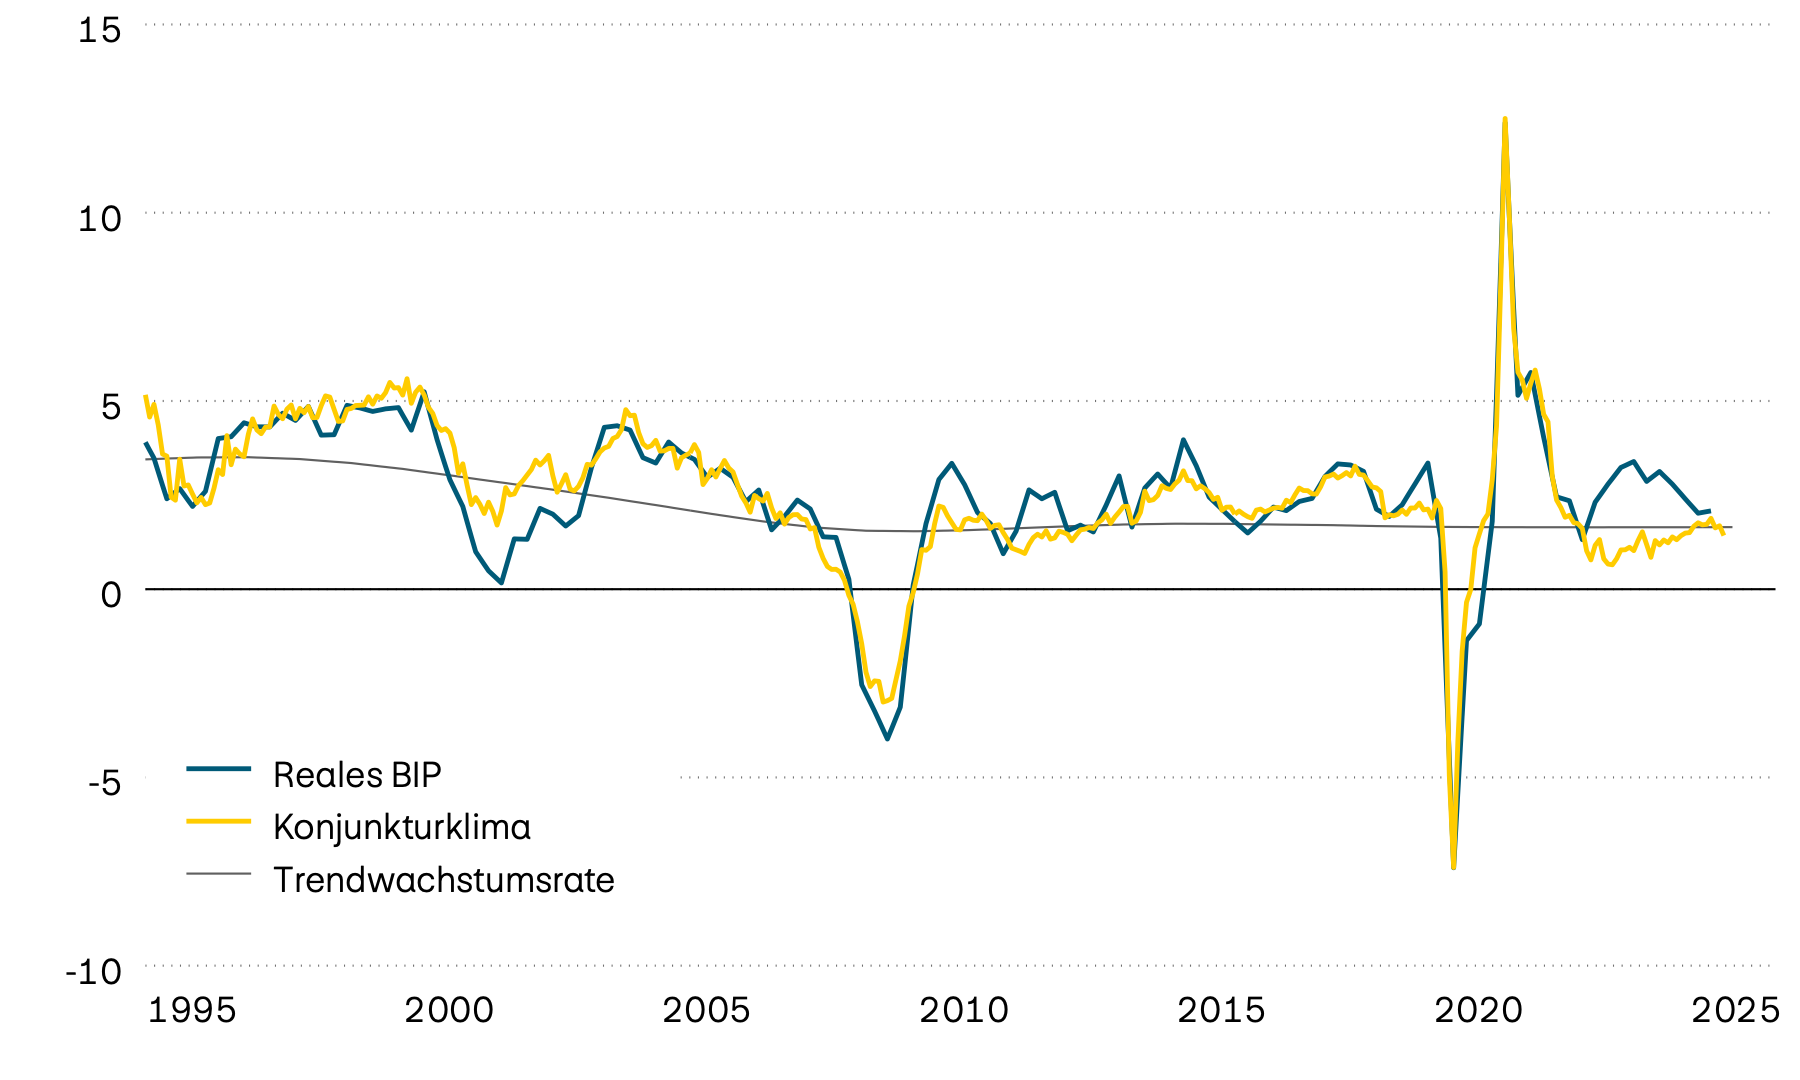
Die Erholung in der Eurozone schreitet in kleinen Schritten voran. Erfreulich ist, dass die Dienstleistungsunternehmen nach dem spürbaren Rückgang im Frühjahr wieder deutlich zuversichtlicher in die Zukunft blicken. Die Wachstumsimpulse bleiben allerdings fragil. So halten sich die Konsument:innen seit einigen Monaten zurück. Dies dürfte auch mit der zuletzt stark gestiegenen Inflation zusammenhängen. Dazu trägt bei, dass der Gaspreis in der Eurozone relativ stark auf die Strompreise durchschlägt. Die Gesamtrate der Inflation liegt bei 3,8 Prozent. Die Kernrate ohne Energie und Nahrungsmittel ist mit 2,5 Prozent zwar deutlich tiefer, bei anhaltend hohen Energiepreisen dürfte der Preisdruck aber an Breite gewinnen. Dann würde sich die Europäische Zentralbank (EZB), deren Einlagesatz trotz zwei Zinserhöhungen bei lediglich 2,5 Prozent liegt, wohl zu weiteren Zinsschritten gezwungen sehen.
Wachstum, Stimmung und Trend
In Prozent
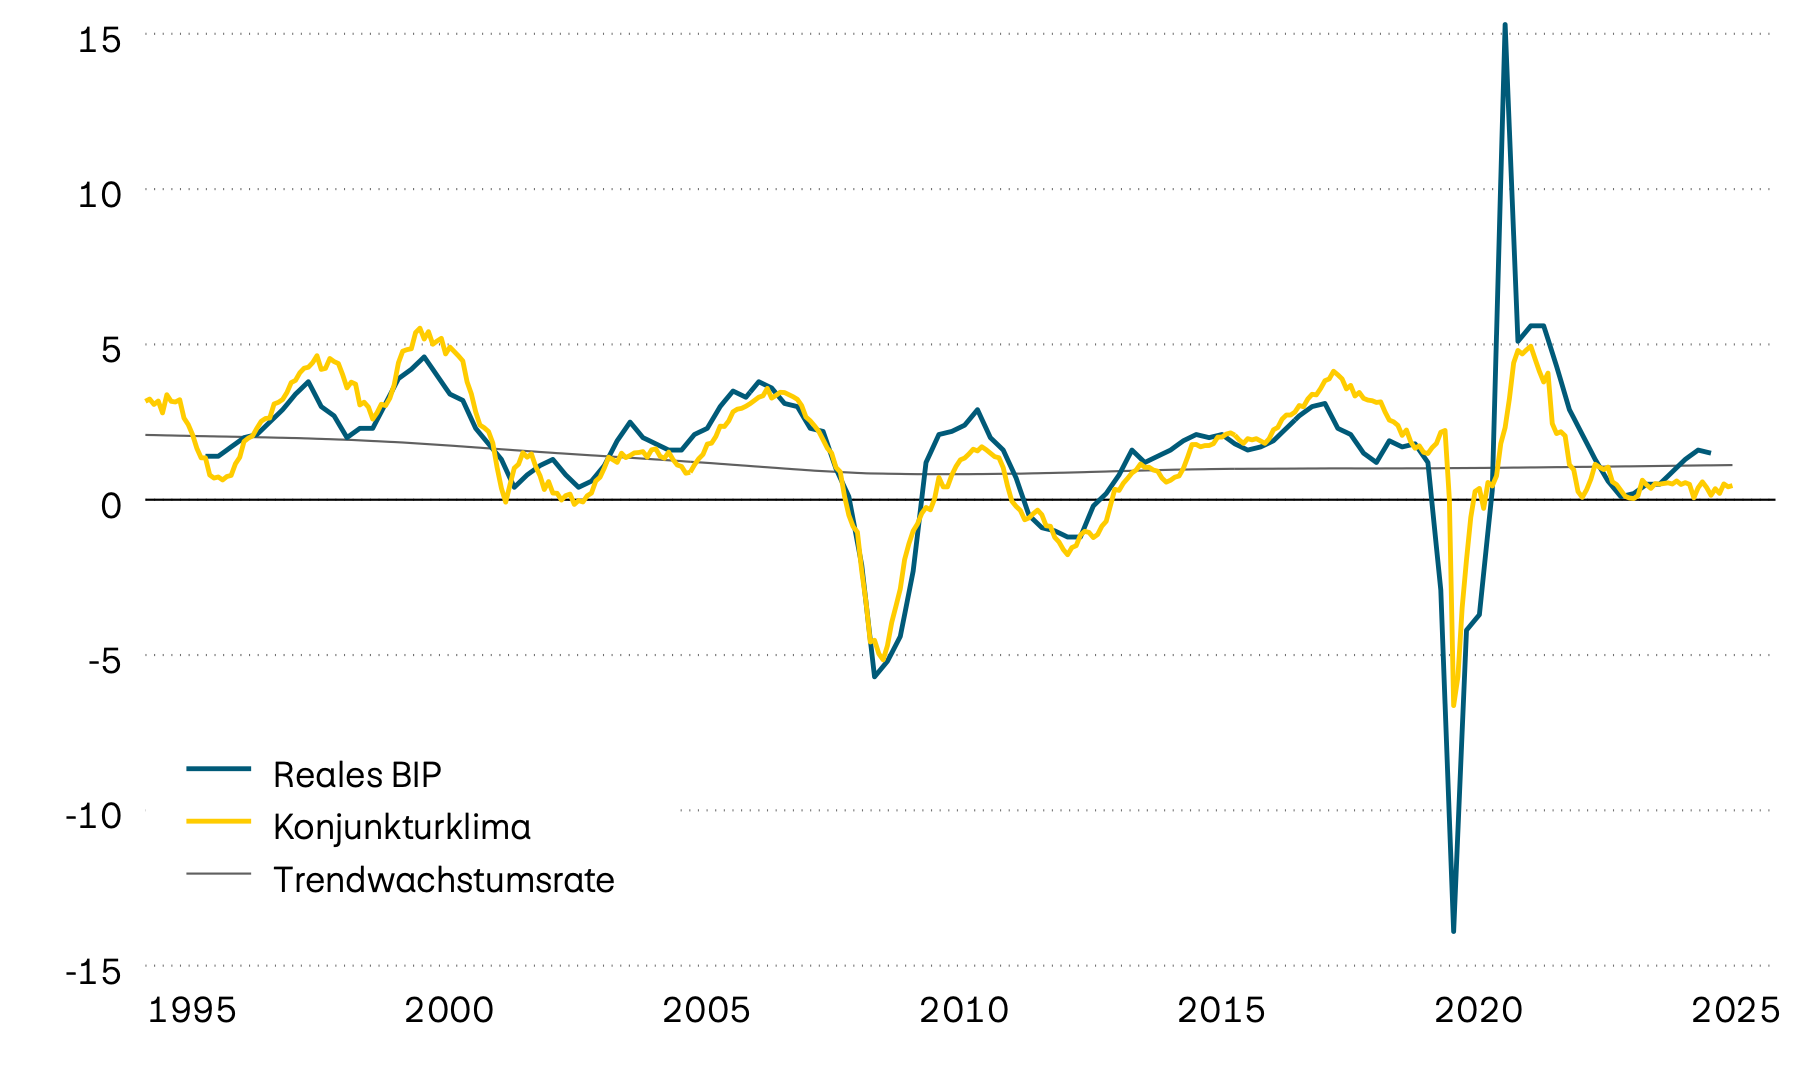
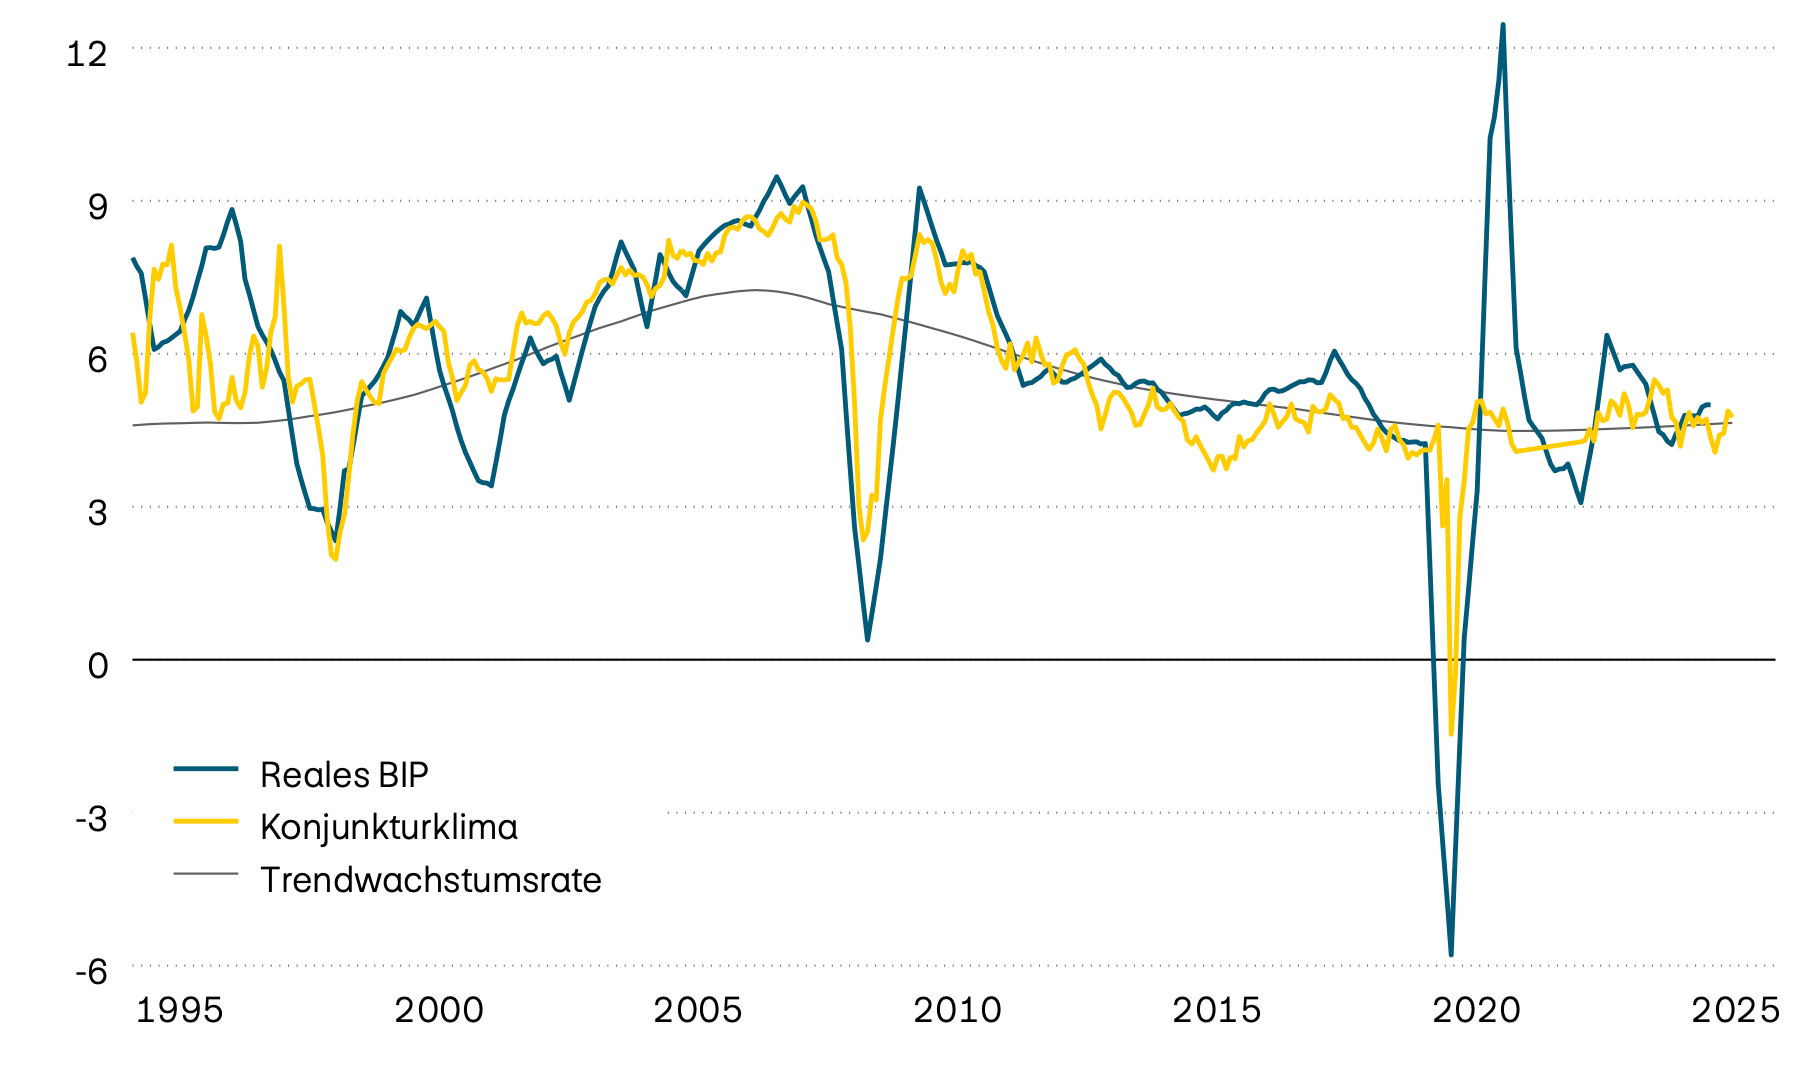
Die Wirtschaftsentwicklung in den grossen Schwellenländern bleibt von regionalen Unterschieden geprägt. Besonders stark wachsen Südkorea und Taiwan, die dank ihrer zentralen Rolle in der Chipproduktion vom Boom der künstlichen Intelligenz profitieren. Auch in Indien bleibt das Wachstum kräftig. Angesichts der jüngsten Stimmungsverbesserung scheint zudem die leichte Delle der Sommermonate überstanden. Kaum an Schwung gewinnt hingegen China, die mit Abstand grösste Volkswirtschaft unter den Schwellenländern. Die Investitionen liegen mittlerweile mehr als 7 Prozent unter dem Vorjahresniveau, und auch der Konsum wächst kaum noch. Die strukturelle Rezession setzt sich damit fort.
Wachstum, Stimmung und Trend
In Prozent
Globale Konjunkturdaten
| Indikatoren | Schweiz | USA | Eurozone | GB | Japan | Indien | Brasilien | China |
|---|---|---|---|---|---|---|---|---|
| Indikatoren BIP J/J 2026Q2 |
Schweiz 2,8% |
USA 2,2% |
Eurozone 1,2% |
GB 1,4% |
Japan 0,9% |
Indien 7,8% |
Brasilien 2,0% |
China 4,3% |
| Indikatoren BIP J/J 2026Q1 |
Schweiz 0,6% |
USA 2,6% |
Eurozone 0,6% |
GB 0,8% |
Japan 0,6% |
Indien 8,6% |
Brasilien 1,8% |
China 5,0% |
| Indikatoren Konjunkturklima |
Schweiz – |
USA = |
Eurozone = |
GB = |
Japan + |
Indien – |
Brasilien – |
China + |
| Indikatoren Trendwachstum |
Schweiz 1,2% |
USA 1,7% |
Eurozone 0,8% |
GB 1,8% |
Japan 1,1% |
Indien 5,4% |
Brasilien 2,1% |
China 3,5% |
| Indikatoren Inflation |
Schweiz 1,0% |
USA 3,7% |
Eurozone 3,8% |
GB 3,1% |
Japan 1,9% |
Indien 5,5% |
Brasilien 4,6% |
China 0,9% |
| Indikatoren Leitzinsen |
Schweiz 0,00% |
USA 4,00% |
Eurozone 2.65% |
GB 3,75% |
Japan 1,25% |
Indien 5,50% |
Brasilien 13,75% |
China 3,0% |
Quelle: Bloomberg