
Inserendo un numero limitato di indici aziendali riceverete direttamente online una prima valutazione del possibile ammontare del credito, senza dover presentare nessuna documentazione.

Credito aziendale
Finanziamento per crescita, investimenti e liquidità
Il credito aziendale digitale offerto in collaborazione con Kamuno vi consente di accedere rapidamente a un finanziamento flessibile fino a CHF 250’000.− e assicurare alla vostra PMI il margine di manovra necessario per compensare le oscillazioni stagionali e finanziare in modo mirato crescita e investimenti.
-
 Garantire la liquiditàUn credito aziendale vi aiuta a superare con sicurezza le difficoltà finanziarie a breve termine. Anche in caso di oscillazioni stagionali, ritardi negli accrediti di pagamenti o spese impreviste, la vostra solvibilità è sempre garantita e il corretto funzionamento della vostra azienda assicurato.
-
 Finanziare un investimentoUtilizzate il credito per investire in modo mirato nel futuro della vostra azienda, ad esempio acquistando nuovi macchinari, veicoli, soluzioni IT o ampliando la vostra infrastruttura. In questo modo aumenterete la vostra efficienza e resterete competitivi.
-
 Finanziare la crescitaIl credito aziendale vi aiuta ad attuare i vostri piani di crescita. Che si tratti dell’espansione in nuovi mercati, dell’apertura di nuove sedi o dell’ampliamento del vostro team, create le condizioni finanziarie per un successo duraturo.
I vantaggi del credito aziendale in breve
-
- Finanziamento di un importo a scelta da CHF 10’000.− a CHF 250’000.−
-
- Utilizzo flessibile della linea di credito
-
- Commissioni trasparenti e interessi vantaggiosi a partire dal 3,5%
-
- Processo di richiesta digitale e veloce
-
- Prima valutazione immediata e offerta non vincolante in soli cinque minuti


Fornendo ulteriori informazioni, nell’arco di circa cinque minuti vi verrà sottoposta un’offerta non vincolante. Dopodiché potrete decidere se inoltrare o meno una richiesta.

Per la verifica finale del credito, il nostro partner Kamuno necessita di documenti integrativi. La procedura di richiesta digitale dura circa 15 minuti. Riceverete una risposta nell’arco di qualche giorno.

Se la verifica della richiesta di credito ha esito positivo, riceverete tempestivamente una conferma e, una volta sottoscritti i contratti corrispondenti, potrete attingere in tutta flessibilità al prestito nell’ambito della linea concessa. Almeno il 50% del tetto di credito deve essere erogato in occasione del primo prelievo del prestito. Sono possibili ulteriori prelievi a partire da un importo minimo di CHF 10’000.−.
Esempio
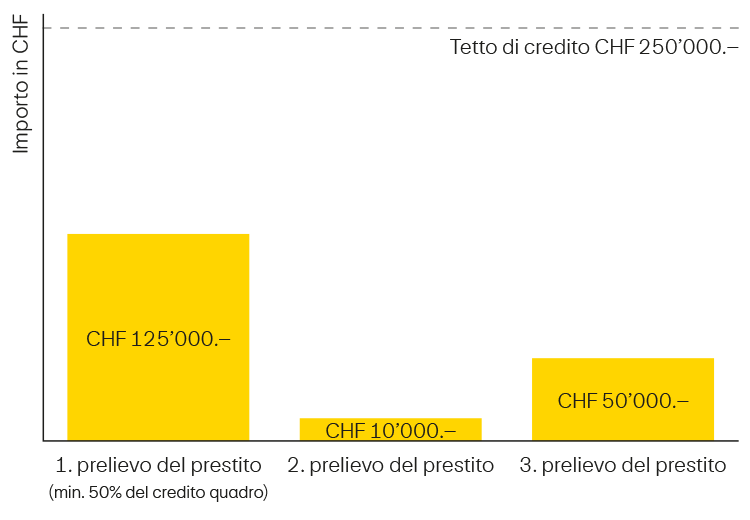
Per poter richiedere un credito aziendale la vostra impresa deve soddisfare i seguenti requisiti:
- avere la sede in Svizzera
- presentare una delle seguenti forme giuridiche: SA, Sagl o ditta individuale
- essere operativa da almeno due anni
- non avere esecuzioni in corso /sovraindebitamenti
Importo del credito |
Da CHF 10’000.– a CHF 250’000.– |
Importo minimo per prelievo |
CHF 10’000.– Il primo prelievo deve ammontare almeno al 50% del tetto di credito. |
Durata |
12, 24, 36 o 48 mesi |
Condizioni di rimborso |
Pagamento in rate mensili fisse e invariate |
Tasso d’interesse |
Dal 3,5% al 9,9% Il tasso d’interesse esatto viene calcolato in base ai dati dettagliati forniti nella richiesta di credito. |
Commissioni |
Commissione all-in-one variabile in funzione della tranche di prestito utilizzata Da CHF 0.– a 49’000.– 2,5% |
-
Il credito aziendale è rivolto alle aziende con sede in Svizzera, in particolare alle società anonime, alle Sagl e alle ditte individuali, e costituisce una formula ideale di credito alle aziende, credito per PMI o credito commerciale per le piccole e medie imprese.
-
Il credito aziendale può essere utilizzato per diverse finalità:
- far fronte a momenti di scarsa liquidità
- investire in impianti o infrastrutture
- finanziare crescita ed espansione
Il credito aziendale è adatto come credito d’esercizio, credito alle PMI o anche come finanziamento aziendale classico.
-
La prima valutazione vi fornisce una prima indicazione di massima, semplice e rapida, per il vostro prestito.
- Inserimento di pochi dati
- Valutazione immediata e non vincolante
- Visualizzazione in tempo reale dell’importo previsto del credito
In questo modo scoprirete rapidamente se il credito commerciale è adatto o meno alla vostra azienda.
-
Per poter beneficiare di un credito, la vostra impresa deve soddisfare i seguenti requisiti:
- essere operativa da almeno due anni
- avere la sede in Svizzera
- presentare una delle seguenti forme giuridiche: società anonima, Sagl o ditta individuale
- avere una buona solvibilità (nessuna esecuzione in corso né sovraindebitamento)
Attenzione: anche se la vostra azienda soddisfa i requisiti sopra indicati, il credito viene concesso solo dopo un controllo dettagliato della solvibilità.
-
Potete richiedere il finanziamento per la vostra azienda comodamente online in pochi e semplici passaggi.
- Avviate il processo di richiesta digitale.
- Utilizzate la prima valutazione come indicazione di massima.
- Inserite i pochi indici aziendali richiesti e ricevete un’offerta non vincolante.
A questo punto decidete se inoltrare o meno la richiesta in modo definitivo. La procedura di richiesta dura circa 15 minuti.
-
Per la verifica del credito il nostro partner Kamuno necessita dei seguenti documenti:
- carta d’identità / passaporto della persona con diritto di firma
- carta d’identità / passaporto dell’avente diritto economico
- permesso di dimora dell’avente diritto economico
- chiusure annuali degli ultimi due anni
- estratti conto bancari degli ultimi tre mesi
- dichiarazione fiscale dell’ultimo anno (solo per ditte individuali)
- registro degli azionisti (solo per società anonime)
Per consentire un’elaborazione rapida del vostro finanziamento aziendale consigliamo di caricare tutti i documenti richiesti e di presentare un estratto aggiornato del registro delle esecuzioni dell’azienda (rilasciato da non più di un mese).
-
Il tasso d’interesse viene calcolato individualmente in base alla solvibilità e oscilla tra il 3,5% e il 9,9%. A questo si aggiunge una commissione all-in-one che, a seconda della somma richiesta, è compresa tra l’1,2% e il 2,5% dell’importo del prestito. Il link si apre in una nuova finestra Ulteriori informazioni sulle commissioni sono disponibili sul portale kamuno.ch.
-
Il tasso d’interesse per il credito aziendale è compreso tra il 3,5% e il 9,9%. Il tasso d’interesse effettivo viene calcolato in base alla solvibilità dell’azienda e viene comunicato in seguito alla verifica della richiesta.
-
La verifica del credito dura di norma pochi giorni lavorativi. L’esito, positivo o negativo, viene comunicato telefonicamente o per iscritto al termine dell’operazione.
-
Con la domanda di credito si richiede un limite di credito per il credito aziendale. Se la verifica ha esito positivo, il limite di credito viene approvato. Il primo prelievo deve ammontare almeno al 50% del tetto di credito complessivo. Successivamente è possibile effettuare ulteriori prelievi di prestiti in modo flessibile, in base alle esigenze finanziarie e di liquidità. L’importo minimo per ogni prelievo ammonta a CHF 10’000.−.
-
PostFinance funge da intermediario per il credito aziendale destinato alle imprese svizzere. Partner contrattuale e creditore è Kamuno AG. Kamuno è una società affiliata della Banca cantonale di Uri e dal 2024 opera con successo nel settore del finanziamento aziendale, dei crediti commerciali e del credito alle imprese.
Cooperazione
PostFinance offre il credito aziendale in collaborazione con Kamuno AG, una società affiliata della Banca cantonale di Uri. Partner contraente e creditore è Kamuno AG.
Avete domande sul tema dei finanziamenti?

Fissate un appuntamento per un colloquio individuale e affidatevi alla consulenza delle nostre figure esperte.


